De Cemex a Walmex: qué esperar de los reportes trimestrales en la Bolsa mexicana
Las empresas mexicanas anticipan una mejora de sus ganancias operativas, aunque la debilidad del consumo y las presiones financieras limitarían las utilidades. Mineras y cementeras figuran entre las mejor posicionadas.
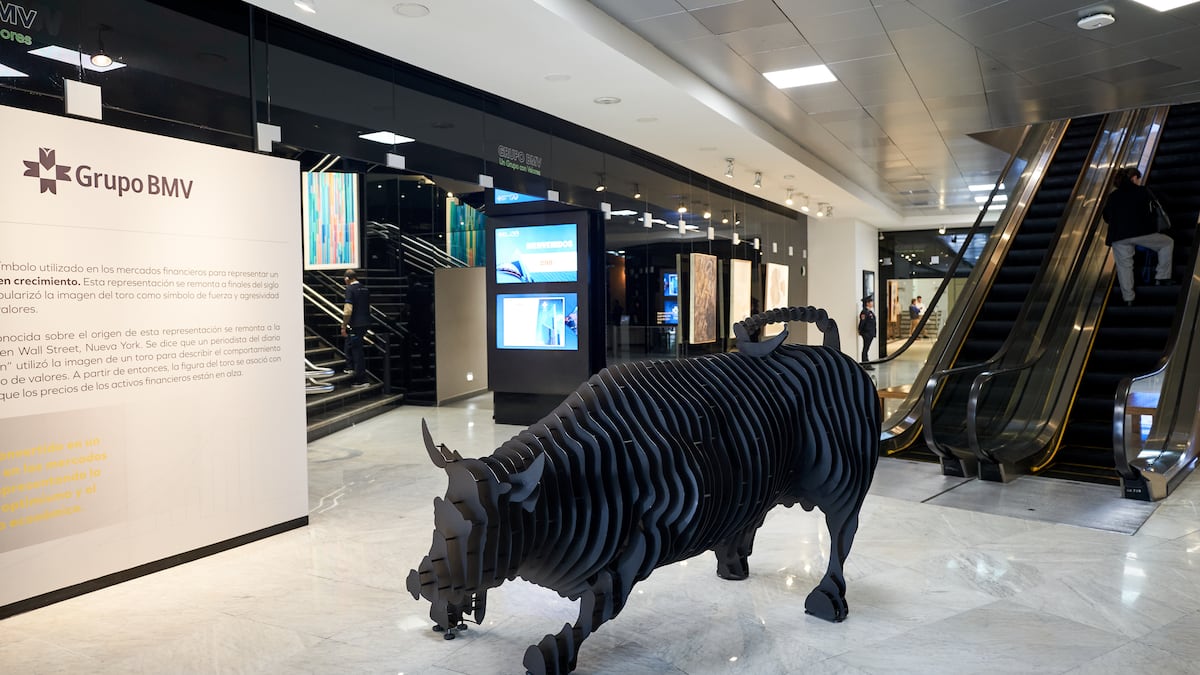
De Cemex a Walmex: qué esperar de los reportes trimestrales en la Bolsa mexicana.Una estatua de un toro en la Bolsa Mexicana de Valores (BMV) durante la ceremonia de toque de campana de Fibra Next en la Ciudad de México, México.(Bloomberg/Mauricio Palos)
Bloomberg Línea — La temporada de balances corporativos arranca en México con perspectivas divergentes para las empresas que cotizan en la Bolsa. Mientras las mineras y cementeras anticipan mejores resultados, las compañías de consumo enfrentan dificultades para recuperar su rentabilidad.
Las expectativas apuntan a una mejora de las ganancias operativas que no necesariamente se trasladará a las utilidades finales. La debilidad del consumo, el aumento en precios de la energía, las presiones cambiarias y los costos financieros marcarán las diferencias entre sectores.
Ver más: Goldman Sachs plantea tres escenarios que definirán el precio del petróleo en 2027
GBM Research estima que los ingresos de las empresas bajo su cobertura crecerán 4,9% anual durante el tercer trimestre de 2026, mientras el EBITDA aumentará 10,9%. Sin embargo, las utilidades netas apenas avanzarían 1,7%.
Para las 35 empresas que forman parte de la muestra del S&P/BMV IPC (MEXBOL), Monex espera un crecimiento de 4,5% anual en ventas, un avance de 12,4% en el EBITDA y un avance de 25% en las ganancias.
El principal referencial de la Bolsa Mexicana de Valores retrocedió cerca de 4,1% durante el tercer trimestre, desde 66.967 puntos al cierre de junio hasta 64.214 puntos al finalizar septiembre.
"Nuestro balance es que se trató más de una corrección en valuaciones y un aumento en la percepción de riesgo que de un deterioro generalizado en los fundamentales de las empresas, dijeron los analistas de GBM.
La cautela de los inversionistas estuvo vinculada con las tasas de interés internacionales, la incertidumbre geopolítica, la debilidad del consumo interno y las dudas sobre la revisión del T-MEC.
Alejandra Vargas, analista bursátil de B×+, describe un trimestre con episodios de volatilidad asociados a la incertidumbre comercial y al desempeño de la economía estadounidense.
La especialista también identifica factores de apoyo para el mercado, entre ellos las expectativas de menores tasas de interés y las valuaciones de algunas emisoras frente a otros mercados emergentes. "En conjunto, estos elementos resultaron en un desempeño heterogéneo entre emisoras y sectores", afirmó Vargas.
Las compañías mineras figuran entre las principales beneficiarias de la temporada de resultados, favorecidas por el comportamiento de los precios internacionales del cobre y los metales preciosos.
GBM Research proyecta un crecimiento anual del EBITDA de 36% para Grupo México (GMEXICOB) y de 59% para Industrias Peñoles (PENOLES), dos de las mayores expansiones previstas entre las empresas bajo su cobertura.
Alejandra Vargas, analista bursátil de B×+, también identifica oportunidades en minería, particularmente entre los productores de cobre, y destaca las perspectivas del sector cementero.
En ese segmento, Cemex (CEMEXCPO) aparece entre las compañías con mejores expectativas por sus iniciativas para mejorar la rentabilidad.
"En cemento, esperamos resultados positivos para Cemex, apoyados por incrementos de precios, eficiencias operativas y los beneficios del programa Cutting Edge, particularmente en México y Europa", señaló Vargas.
Ver más: Los 5 países de América Latina que más dinero atraen en inversión para sus startups, según informe
Actinver Research, en un informe encabezado por Antonio Hernández, estima que el EBITDA de Cemex crecerá 10% anual, frente a un aumento de aproximadamente 1% en ingresos.
La firma también anticipa una expansión de márgenes para el sector cementero, aunque las condiciones climáticas y la debilidad de los precios en algunos mercados podrían limitar el crecimiento de los ingresos.
La recuperación de las ganancias no se limitaría a las empresas favorecidas por los precios de las materias primas. GBM Research también identifica oportunidades en infraestructura y algunas compañías industriales.
La Bolsa Mexicana de Valores (BMV) durante la ceremonia de campanazo de apertura de Fibra Next en la Ciudad de México, México, el miércoles 6 de agosto de 2025.(Bloomberg/Mauricio Palos)
La infraestructura ofrece otro foco de crecimiento. GBM Research prevé que Promotora y Operadora de Infraestructura (PINFRA*) registre un aumento cercano a 27% en EBITDA durante el tercer trimestre.
Entre las compañías industriales, GBM identifica perspectivas favorables para Alpek (ALPEKA) y Orbia Advance Corporation (ORBIA*), mientras B×+ destaca las expectativas de rentabilidad para otros fabricantes.
"En industriales, esperamos una mejora en rentabilidad para Alpek y Nemak, apoyada por eficiencias operativas, productividad e integración de operaciones", afirmó Vargas.
Ver más: JPMorgan revisa su estrategia en América Latina: anticipa fuerte repunte en Brasil y rebaja a Chile
Fuera de esos sectores, GBM anticipa que el EBITDA de Fomento Económico Mexicano (FEMSAUBD) crecerá cerca de 9%, mientras Actinver proyecta un incremento de aproximadamente 10%.
GBM también incluye a FEMSA entre sus principales oportunidades de inversión para 2026, junto con Grupo México, Pinfra, GCC (GCC*) y Orbia.
En telecomunicaciones, B×+ espera un comportamiento defensivo de América Móvil (AMXB), respaldado por la estabilidad de sus ingresos por servicios.
La debilidad del consumo interno representa uno de los principales riesgos para las empresas minoristas. Las previsiones apuntan a una recuperación limitada de las ventas, mientras los gastos operativos presionan los márgenes.
El panorama es menos favorable para las empresas de autoservicio y consumo, afectadas por una demanda débil, la temporada de lluvias, efectos cambiarios y mayores gastos destinados a preservar el tráfico de clientes y la participación de mercado.
"En Walmex esperamos que las ventas crezcan, pero que el EBITDA disminuya ligeramente", anticiparon los analistas de GBM Research, quienes también identifican presiones para Grupo Comercial Chedraui (CHDRAUIB).
Ver más: BlackRock cambia una estrategia de inversión de casi seis años y ahora favorece a los bonos
Actinver estima que Walmart de México y Centroamérica (WALMEX*) registrará un crecimiento de ventas de 2%, pero una contracción del EBITDA de aproximadamente 3% durante el trimestre.
Para Chedraui, la firma calcula caídas de 2% tanto en ingresos como en EBITDA. La Asociación Nacional de Tiendas de Autoservicio y Departamentales reportó un crecimiento promedio de 1,2% en ventas comparables durante el trimestre.
Ariel Méndez, analista bursátil de Bx+, dijo que será interesante seguir las estrategias de marketing, negocio o producto que las empresas del sector consumo están implementando ante un consumidor que no está cumpliendo con lo que se esperaba a inicios de año.