¿Adiós a la estrategia 60/40? Wall Street debate cómo invertir en acciones y bonos
La fórmula que durante décadas combinó crecimiento y protección enfrenta una prueba: acciones cada vez más concentradas y bonos que ya no siempre compensan las pérdidas bursátiles.
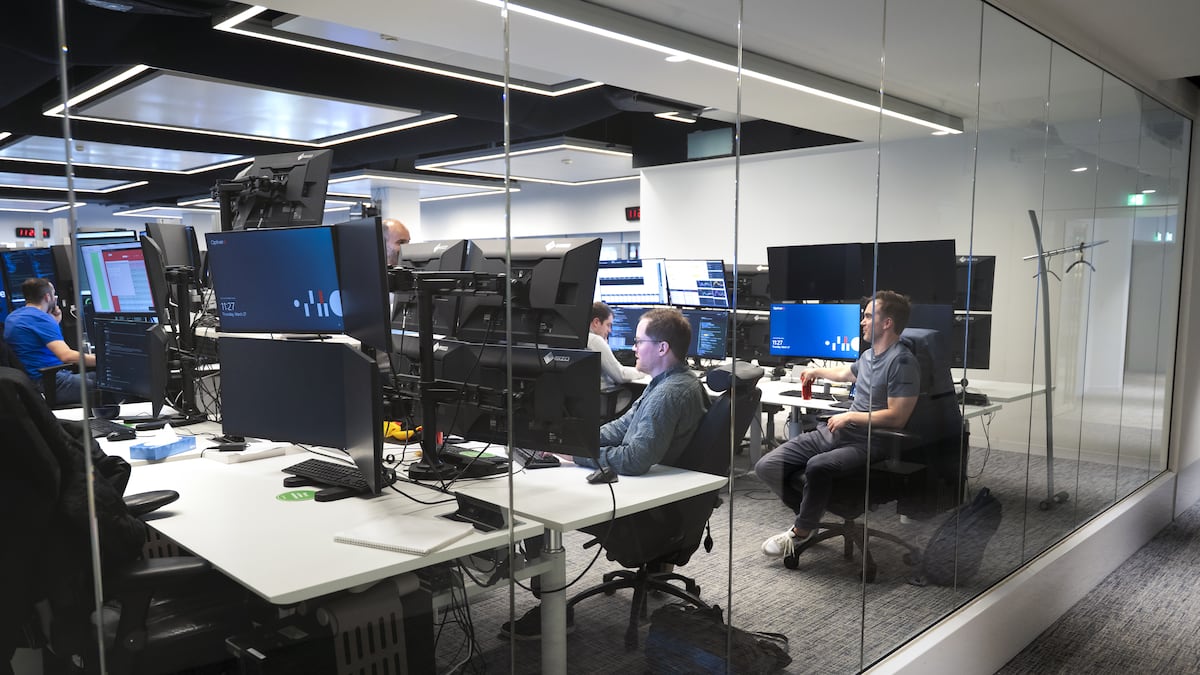
¿Adiós a la estrategia 60/40? Wall Street debate cómo invertir en acciones y bonos.La sala de operaciones en la sede de Optiver VOF en Ámsterdam, Países Bajos.(Bloomberg/Lina Selg)
Bloomberg Línea — Una de las fórmulas más utilizadas para invertir a largo plazo está bajo revisión en Wall Street. La tradicional cartera 60/40, que combina acciones y bonos, enfrenta dudas sobre su capacidad para proteger el patrimonio de los inversionistas.
Ver más: Tesla Roadster: así reaccionan las acciones a su nuevo carro volador y qué prevé Wall Street
Durante décadas, los bonos ayudaron a compensar las caídas bursátiles, pero esa relación se ha debilitado. La inflación y las tasas elevadas pueden provocar pérdidas simultáneas en ambos activos, mientras la concentración de Wall Street reduce la diversificación.
Los grandes bancos discrepan sobre cómo responder. Bank of America (BAC) plantea una opción para diversificar con otros activos, mientras JPMorgan (JPM) y Vanguard defienden mantener el 60/40 con ajustes. BlackRock (BLK) aumentó esta semana su exposición a bonos del Tesoro.
Goldman Sachs (GS), por su parte, considera que los bonos recuperan atractivo por sus mayores rendimientos, aunque no necesariamente su capacidad de protección. Sus analistas advierten que "el riesgo de caídas de las carteras 60/40 sigue siendo elevado".
Gráficos de tasas mostrados en una pantalla en la sala de operaciones de la sede de Genial Investments en São Paulo.(Bloomberg/Victor Moriyama)
La estrategia 60/40 destina el 60% del capital a acciones y el 40% a bonos. Su atractivo histórico fue combinar el crecimiento bursátil con la estabilidad que tradicionalmente ofrecía la renta fija.
Esa protección se ha debilitado. Según Bank of America, los bonos del Tesoro estadounidense a más de 20 años perdieron un 31,9% desde octubre de 2019, mientras el S&P 500 ganó un 187,1%.
En ese período, el índice agregado de bonos estadounidenses obtuvo una rentabilidad acumulada del 2,8%, equivalente a apenas un 0,4% anualizado
El primer problema par ael 60/40 está en los bonos. El aumento de las tasas de interés ha provocado pérdidas, especialmente en los títulos de largo plazo. A ello, se suman las preocupaciones fiscales de Estados Unidos, que mantienen la presión sobre los rendimientos de la deuda.
El segundo problema, pese a su rentabilidad, está en las acciones. Aunque invertir en un índice como el S&P 500 permite acceder a cientos de empresas, una proporción creciente de su valor depende de un grupo reducido de grandes tecnológicas.
Empleados trabajan en la sala de operaciones de la sede de Genial Investments en São Paulo.(Bloomberg/Victor Moriyama)
Para Bank of America, "los inversores están asumiendo más riesgos que nunca en índices de renta variable y renta fija concentrados", una situación que cuestiona los beneficios de diversificación del 60/40.
El 67% del S&P 500 corresponde a sectores de crecimiento, mientras las diez principales compañías vinculadas con inteligencia artificial representan cerca del 42% de la capitalización bursátil estadounidense.
La concentración también es geográfica. Estados Unidos pasó de representar el 44% del MSCI All Country World en 2006 a cerca del 70% dos décadas después, según Bank of America.
Ver más: BlackRock cambia una estrategia de inversión de casi seis años y ahora favorece a los bonos
Así, una cartera aparentemente diversificada puede depender de un grupo reducido de empresas estadounidenses y de las expectativas sobre inteligencia artificial.
Durante los últimos cinco años, una cartera estadounidense 60/40 obtuvo un rendimiento ajustado por riesgo inferior al de una inversión exclusivamente en acciones.
Aunque las carteras equilibradas mejoraron desde 2023, Goldman Sachs atribuye esa recuperación principalmente al avance bursátil. Los bonos todavía no han recuperado plenamente su función de protección.
Operadores trabajan durante la oferta pública inicial (OPI) de Aevex Corp. en el parqué de la Bolsa de Nueva York.(Bloomberg/Michael Nagle)
No obstante, los mayores rendimientos que se han visto en 2026 vuelven a hacer atractiva la renta fija para horizontes largos. Goldman sitúa entre el 35% y el 55% el rango histórico de asignación óptima a bonos, según las condiciones del mercado.
La firma distingue entre recuperar exposición estratégica y aumentar inmediatamente las posiciones. A tres meses mantiene una asignación neutral y, a doce meses, sobrepondera acciones y conserva una posición neutral en bonos.
Ver más: Los bonos soberanos encarecen la deuda y elevan los riesgos fiscales, advierte el FMI
Así, el banco no plantea regresar automáticamente al 60/40, sino ajustar el peso de los bonos según su rentabilidad esperada, el riesgo, su capacidad de diversificación y el rendimiento del efectivo.
Bank of America plantea diversificar mediante activos menos dependientes de las grandes tecnológicas estadounidenses y estrategias de renta fija que no estén limitadas por los índices tradicionales.
Una alternativa son las acciones internacionales de pequeña capitalización y valor. Desde octubre de 2020, acumularon una rentabilidad del 166%, frente al 136% de las grandes acciones estadounidenses de crecimiento.
Una sucursal de Bank of America en Nueva York, Estados Unidos, el domingo 11 de octubre de 2026.(Bloomberg/Michael Nagle)
También presentan valoraciones inferiores: una relación precio-beneficio cercana a 11 veces, frente a 24,8 veces de las acciones estadounidenses de crecimiento.
Entre los instrumentos identificados figuran los ETF Avantis International Small Cap Value (AVDV) e iShares International Developed Small Cap Value Factor (ISVL).
La entidad también identifica oportunidades en empresas estadounidenses de pequeña capitalización, acciones con elevado flujo de caja libre y mercados latinoamericanos.
Ver más: Ray Dalio alerta por la deuda de EE.UU. y cree que el desplome de los bonos aún no termina
En renta fija, Bank of America propone estrategias dinámicas que incorporen bonos corporativos de alto rendimiento, préstamos senior y obligaciones de préstamos garantizados, conocidas como CLO.
Su estrategia Dynamic Prudent Yield mostró una rentabilidad retrospectiva del 11,5% desde 2023, frente a una caída del 8,7% de los bonos del Tesoro a largo plazo. Son resultados teóricos, no de una cartera real.
La propuesta también incorpora materias primas y estrategias alternativas para responder a distintos escenarios de inflación.