Daniel Fuentes, economista y profesor: "Generosidad en las pensiones no significa abundancia"
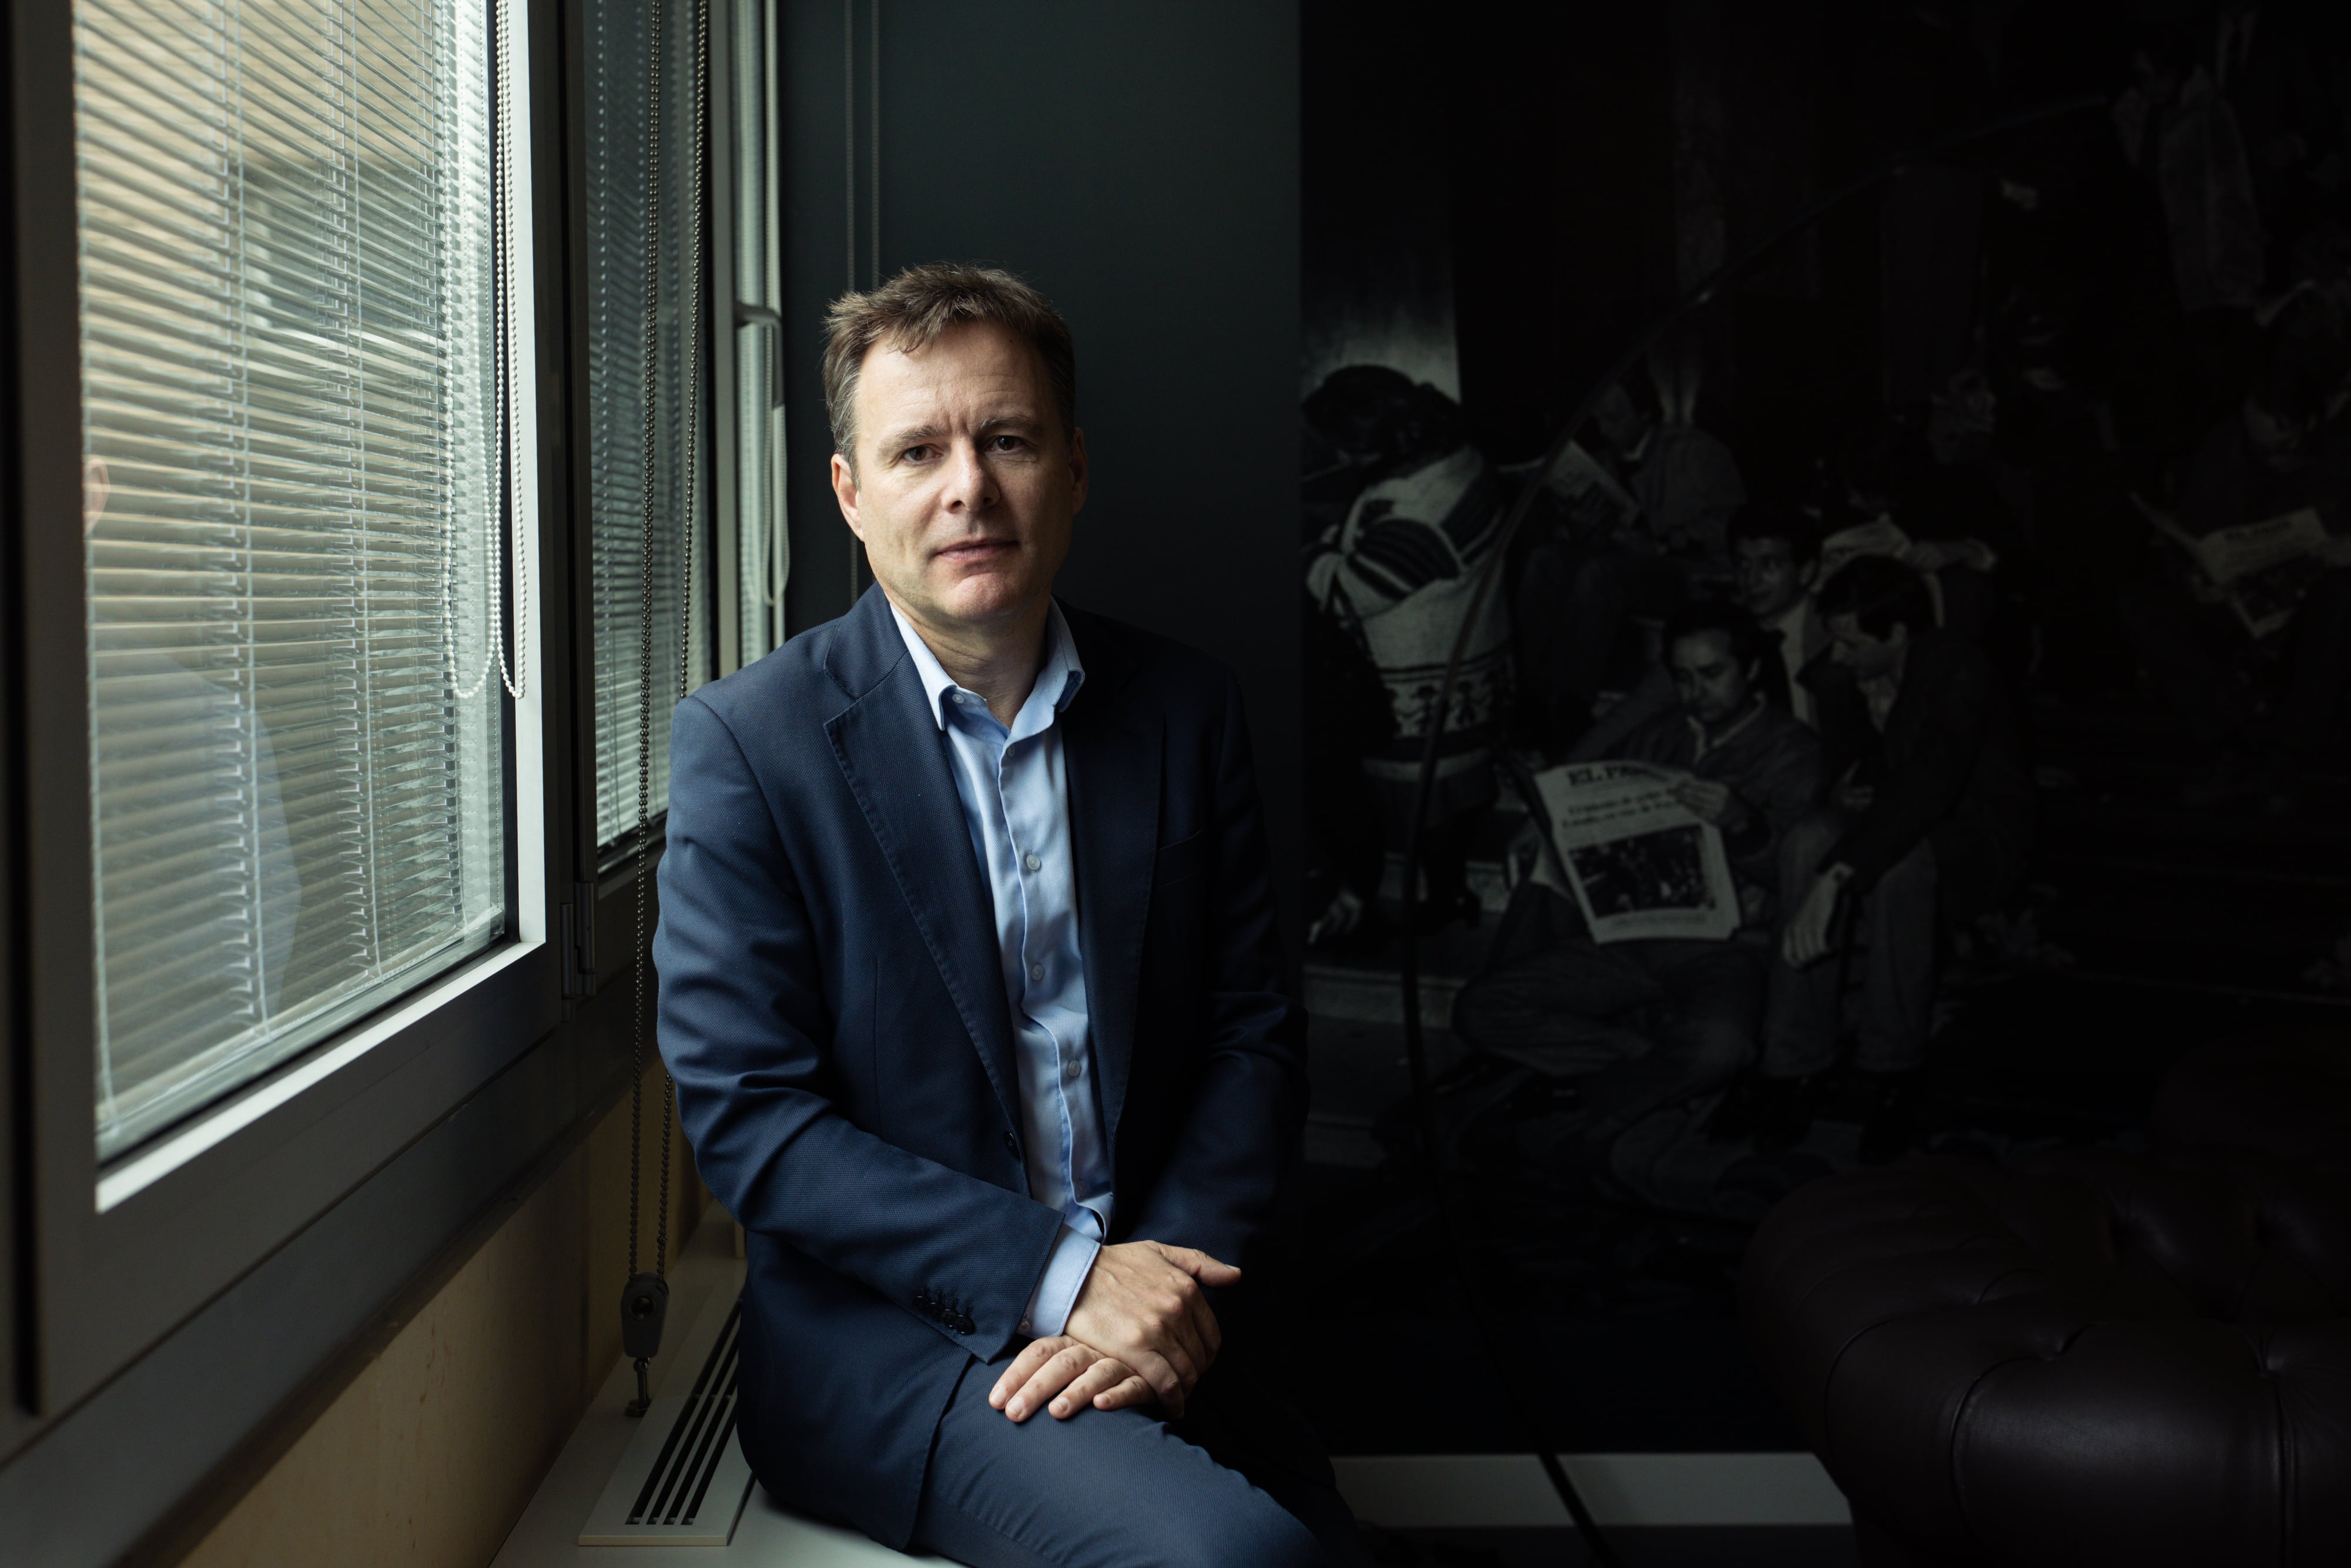
En su último libro, 'Nadie elige cuándo nace', Fuentes asegura que los jóvenes actuales, aunque parten de una situación mejor que generaciones anteriores, tiene más difícil materializar sus expectativas de prosperidad
El economista y profesor en la Universidad de Alcalá Daniel Fuentes Castro (Ourense, 1975) intenta mediante la evidencia científica y los datos templar la guerra cultural entre generaciones que colea en el debate público. Con su libro Nadie elige cuándo nace (Ed. Shackleton) bucea en la singularidad económica de cada generación para concluir que es necesario un pacto de rentas intergeneracional. Para el autor, las compensaciones pueden ser necesarias pero la prioridad es evitar que se produzca la desigualdad.
Pregunta. Quien lea el libro, ¿va a poder responder a la duda de si cualquier tiempo pasado fue mejor?
Respuesta. Va a tener contexto para formarse su propia opinión.
R. La conclusión es que los jóvenes de hoy, aunque parten de una situación mejor que la de los jóvenes de generaciones anteriores, tienen más dificultades para materializar sus expectativas de prosperidad. Ahí está el contraste: una cosa es el nivel de bienestar y otra la expectativa de progreso. Nadie discute que un joven hoy vive mejor que uno de hace 30 años o que la sociedad es más próspera. Pero eso no es consuelo para quien se pregunta si podrá prosperar a partir del momento en que le ha tocado nacer. El problema de los jóvenes actuales no es el nivel de vida del que parten, sino hasta qué punto pueden mejorar su situación material. Y eso hoy es más difícil que hace 20 o 30 años.
P. ¿Hasta qué punto hay un factor generacional detrás de estas diferencias?
R. En el libro intento distinguir entre lo que corresponde al ciclo vital y lo que corresponde a la generación. Una parte de que una persona de 30 años esté peor que una de 60 se explica simplemente por la edad. A partir de ahí evalúo si existe una prima o una penalización generacional. Es decir, si los jóvenes que se incorporaron al mercado laboral en 2008 estaban mejor o peor que los de otras generaciones. Los datos apuntan a una tendencia de penalización generacional que toca fondo en torno a 2022.
P. ¿Se puede concluir que hay generaciones particularmente favorecidas o perjudicadas?
R. Hay una ruptura incontestable. La crisis iniciada en 2008 marca un antes y un después. La evidencia estadística es robusta: quienes se incorporaron al mercado laboral entre 2008 y 2011 fueron especialmente penalizados.
Estamos hablando de la generación que protagonizó el 15-M, personas que hoy tienen entre 35 y 40 años. Por eso el debate no es tanto jóvenes frente a mayores como qué cohortes han resultado más perjudicadas por el contexto histórico que les tocó vivir. Y las más afectadas son, precisamente, las que iniciaron su vida laboral tras el estallido de la crisis inmobiliaria.
P. Pero el factor familiar, por ejemplo una familia con patrimonio, ¿no distorsiona esa conclusión?
R. Sí, especialmente cuando hablamos de acumulación de patrimonio y acceso a la vivienda. Hay evidencias de un aumento de la desigualdad intrageneracional muy importante en este terreno.
P. En el libro intenta desmontar la idea de que el sistema español de pensiones es generoso. Cuando hablamos de generosidad en las pensiones, ¿de qué hablamos exactamente?
R. Sí se puede hablar de generosidad, pero hay que hacerlo en su contexto. Cuando hablamos de un sistema generoso lo hacemos en términos relativos: respecto al último salario percibido, respecto al salario medio de los trabajadores o respecto a la esperanza de vida tras la jubilación.
La generosidad mide cuánto nos cuesta el sistema y está relacionada con su sostenibilidad. Es un concepto distinto del de suficiencia. Las pensiones pueden ser generosas en relación con la capacidad de financiarlas y, al mismo tiempo, no ser abundantes en términos absolutos.
Si observamos las cuantías, a 31 de diciembre de 2025, la mitad de las pensiones eran inferiores a 1.050 euros brutos mensuales y dos tercios estaban por debajo de los 1.300 euros. Solo el 10% superaba los 2.700 euros. Por tanto, generosidad no significa abundancia.
R. Lo que hace es aumentar el coste de oportunidad de las cuentas públicas. El incremento previsto del gasto en pensiones tensiona los presupuestos y obliga a decidir a qué destinamos los recursos públicos. Eso significa que, en el corto y medio plazo, tendremos que afrontar debates sobre cuánto gasto queremos dedicar a las pensiones y cuánto a otras partidas.
P. Pero no existe una relación automática entre recortar pensiones y favorecer a los jóvenes.
R. Exacto. Eso depende de la voluntad política. Un Gobierno podría plantear un nuevo pacto intergeneracional y decir: reformo las pensiones para reducir su coste y destino ese ahorro a facilitar el acceso de los jóvenes a la vivienda. Pero eso sería una decisión política concreta. Hoy hablamos más de escenarios hipotéticos que de propuestas encima de la mesa.
P. En el libro sostiene que afrontar cada problema por separado dificulta encontrar soluciones.
R. Si abordamos por separado cuestiones como las pensiones, la vivienda o los salarios, acabaremos atrapados en conflictos de suma cero, con ganadores y perdedores claros. Creo que la alternativa pasa por afrontar estos debates de manera conjunta y reconstruir un pacto entre generaciones. Un acuerdo que permita combinar ganancias y sacrificios de forma equilibrada. Solo así podremos evitar que cada discusión termine convirtiéndose en una confrontación entre grupos de edad.
P. También cuestiona una idea muy extendida: que la deuda pública es una carga que dejamos a las generaciones futuras.
R. Toda deuda tiene un activo como contrapartida. Una familia se endeuda para comprar una vivienda o financiar un proyecto. Los Estados hacen algo parecido. Tomemos el caso de la pandemia. El aumento de la deuda pública permitió sostener el tejido productivo. Gracias a ello la economía pudo reactivarse rápidamente y recuperar empleo. Ese es el activo que se obtiene a cambio de asumir más deuda. [...] Por eso no resulta injusto que distintas generaciones compartan su financiación.
La deuda no es solo una herramienta para afrontar emergencias. También puede ser una forma eficiente de repartir en el tiempo la carga fiscal asociada a inversiones que beneficiarán a varias generaciones.
P. Otra palabra muy presente en el debate público es sostenibilidad. A menudo se identifica exclusivamente con recortes.
R. La herramienta más importante para garantizar la sostenibilidad de las cuentas públicas es el crecimiento económico. Con mucha diferencia.
Quien lea el libro, ¿va a poder responder a la duda de si cualquier tiempo pasado fue mejor?
¿Hasta qué punto hay un factor generacional detrás de estas diferencias?
¿Se puede concluir que hay generaciones particularmente favorecidas o perjudicadas?
Pero el factor familiar, por ejemplo una familia con patrimonio, ¿no distorsiona esa conclusión?