Carlos San Basilio (CNMV): "No puede ser que las redes sociales sean cómplices de los estafadores"
El presidente del supervisor de los mercados denuncia que el fraude financiero crece de forma exponencial y advierte que la IA está en el primer puesto de los riesgos. Apuesta tanto por reforzar a los consejeros independientes como por limitar a los presidentes "todopoderosos"
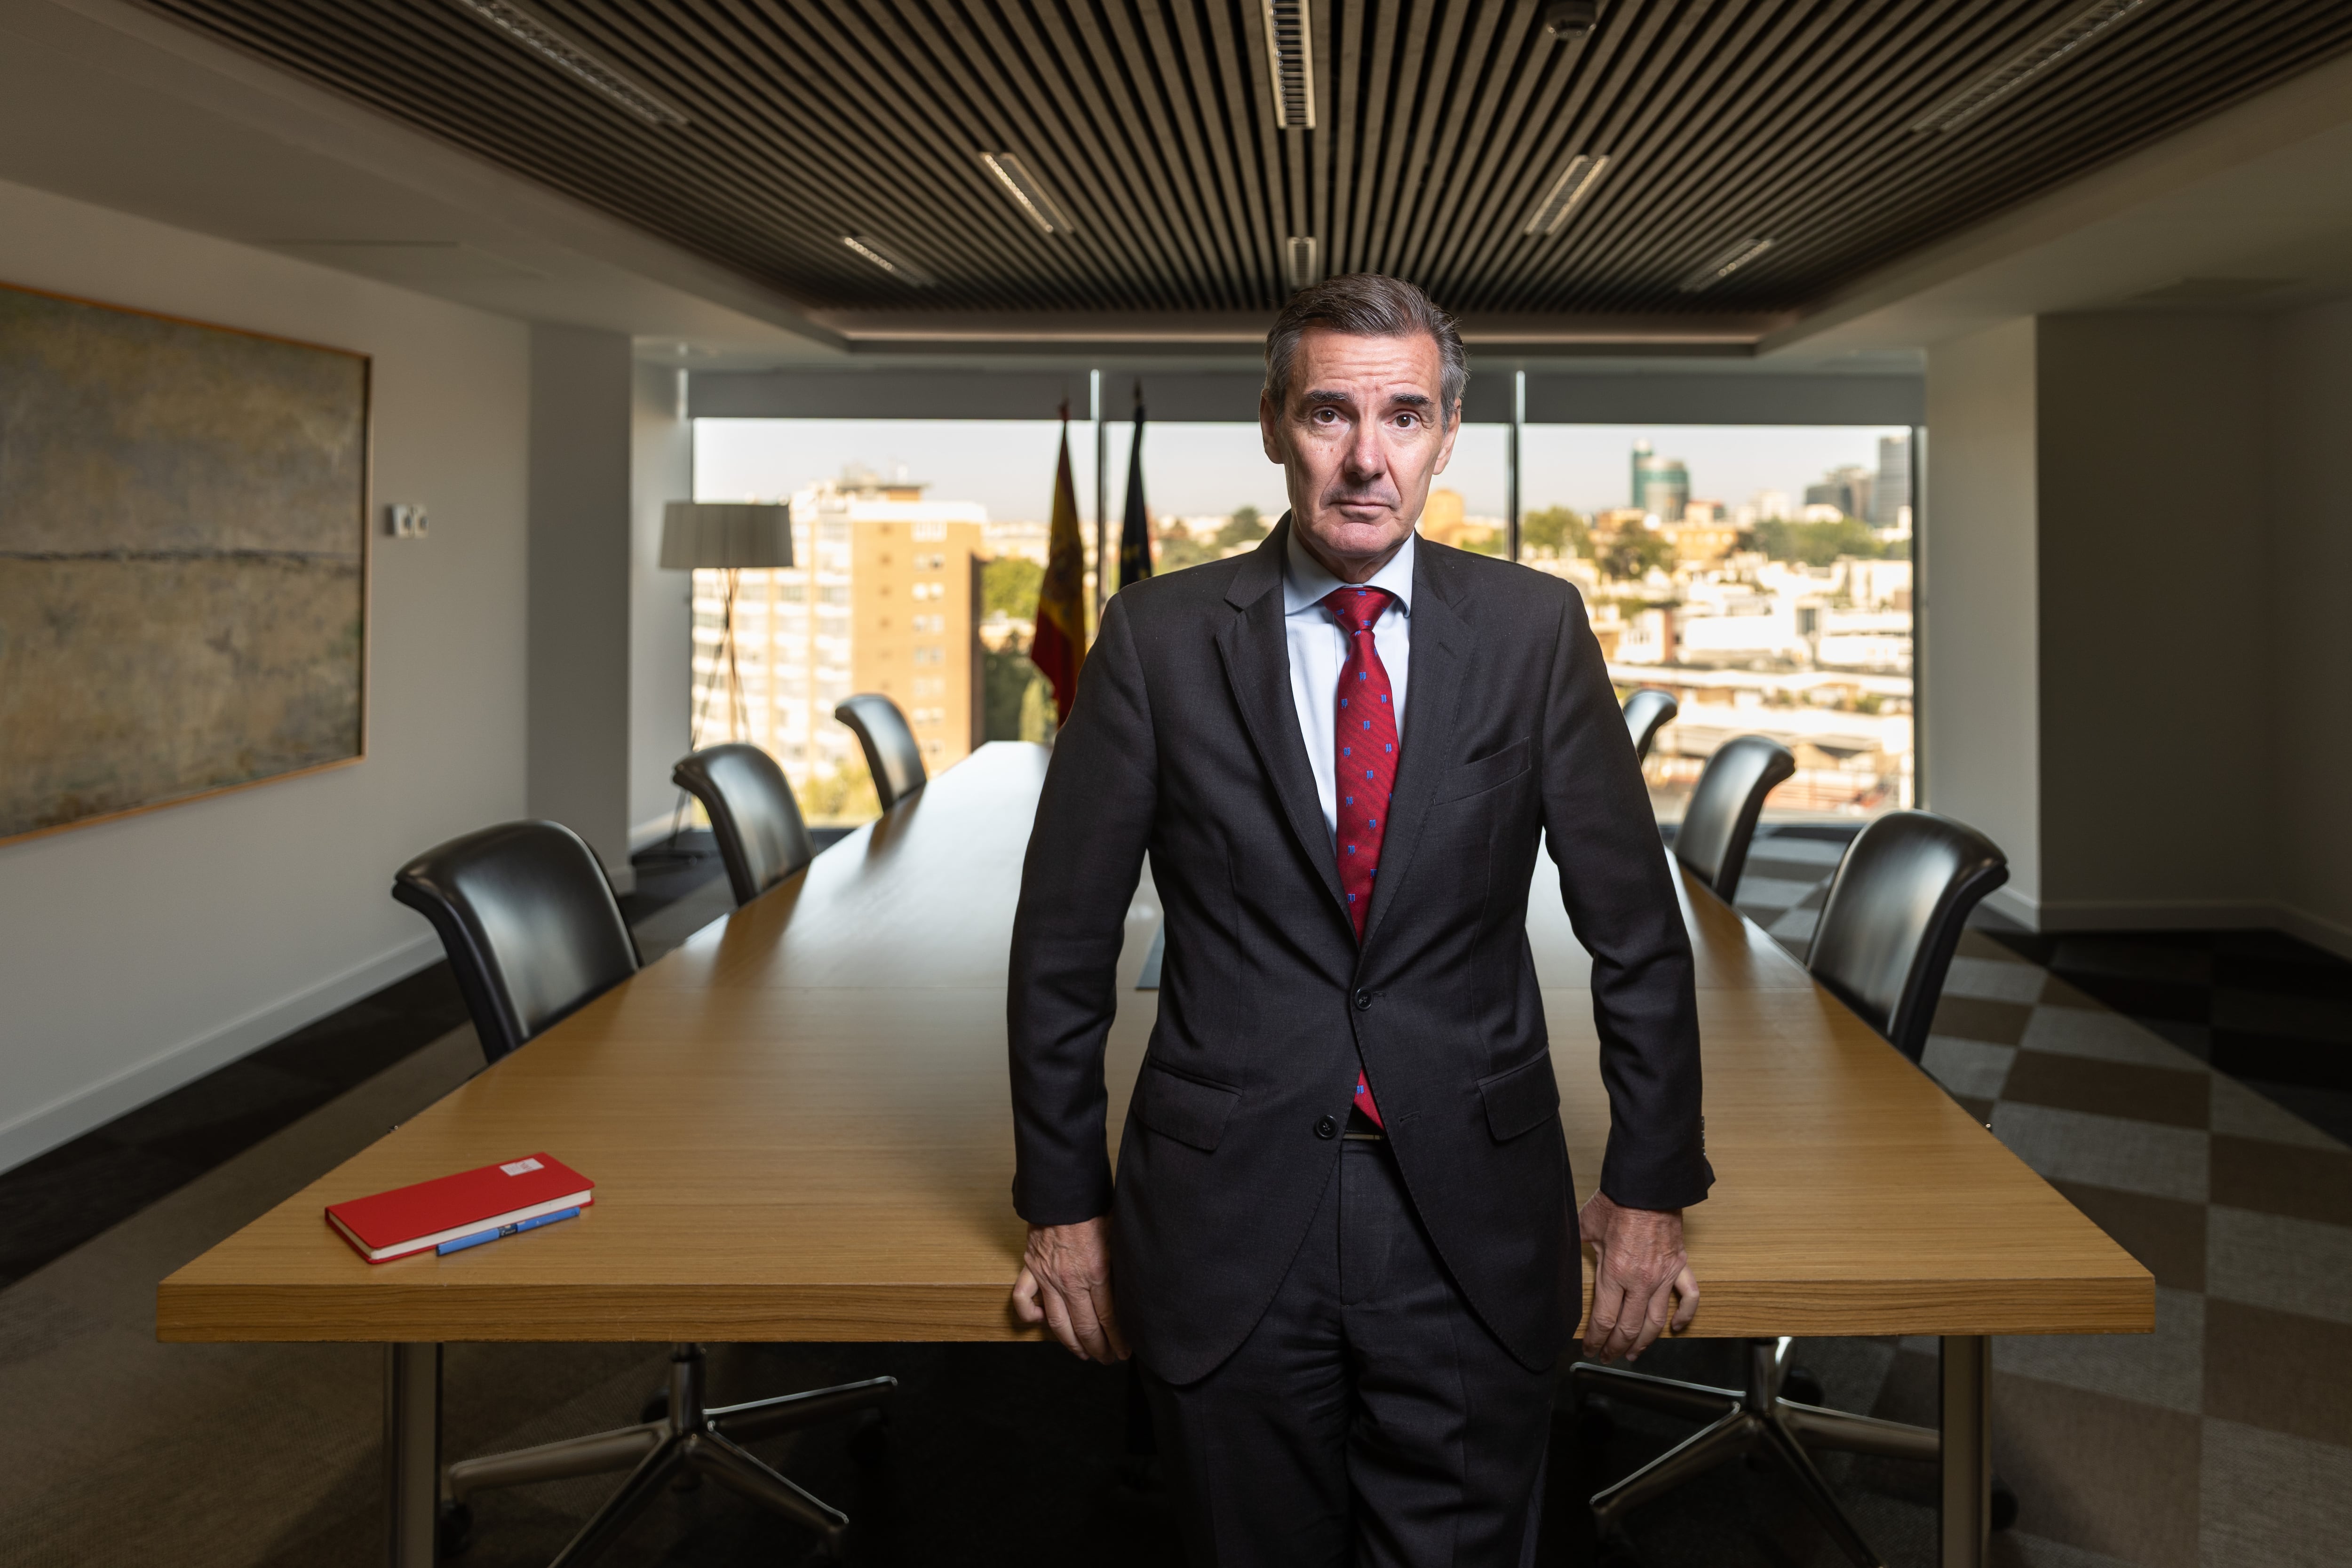
Carlos San Basilio (Lugo, 61 años) ha cumplido 20 meses como presidente del supervisor de los mercados de valores en España, la Comisión Nacional del Mercado de Valores (CNMV). Director general y secretario general del Tesoro (con gobiernos de signo distinto), director general de patrimonio y de Cofides, alto directivo del Frob, con paso también por instituciones europeas (MEDE, BERD) y por el sector privado (director ejecutivo de MTS), hay pocos rincones de las altas finanzas que no conozca. Su estilo prudente y técnico no le resta aplomo, combinación que encaja como anillo al dedo en la institución que preside. San Basilio concede a este periódico la primera entrevista desde que está en el cargo, tras un desembarco, en 2025, marcado por la volcánica opa del BBVA sobre el Banco Sabadell.
Pregunta: El Ministerio de Economía acaba de nombrar a Ángel Estrada como consejero de la CNMV y ha renovado a Mariano Bacigalupo. ¿Cómo recibe la Comisión estos nombramientos y cómo afecta a su independencia?
Respuesta: Lo importante es la contribución de estas personas a la CNMV y que la toma de decisiones se guíe por criterios técnicos. La independencia de los supervisores es fundamental y tenemos que seguir avanzando en ello, pero no solo en la toma de decisiones, también desde el punto de vista operativo. Hay espacio para mejorar nuestra autonomía; los ámbitos presupuestarios y de recursos humanos están condicionados por la normativa y son un factor limitante.
P. Pedro Sánchez ha apoyado a Pablo Hernández de Cos como candidato a presidente del BCE. ¿Qué opina de esta candidatura?
P. Una de las principales misiones de la CNMV es proteger al inversor. ¿La tecnología lo hace más fácil o más difícil?
R. Más difícil porque facilita el fraude financiero, que es uno de los delitos que más rápido están creciendo. Las redes sociales o los activos cripto son elementos que facilitan el fraude financiero. No puede ser que las redes sean cómplices de los estafadores. Deberían realizar una labor preventiva, pero cuando esto no sea posible, ser reactivas. Es decir, cuando has identificado una estafa en una red, que se elimine, y no todas lo hacen. Hemos iniciado procesos sancionadores que están ahora mismo en proceso judicial.
P. Es muy popular esa idea de hacerse rico sin esfuerzo. Hay una labor didáctica por delante…
R. Sí, hay una labor didáctica enorme. Es otra área donde la tecnología tiene doble filo. Por una parte, los influencers tienen una labor positiva porque permiten acercar la inversión a nuevos públicos. Por otra parte, hay muchos que no están cumpliendo el marco regulatorio que, aunque sea laxo, existe. Al recomendar una inversión, están asumiendo una responsabilidad, porque no es lo mismo que recomendar un restaurante. A los que no aplican y no respetan el marco regulatorio los tenemos que perseguir, y lo estamos haciendo.
P. El fraude financiero clásico es hoy mucho más barato, y hay una gran preocupación en muchas administraciones. ¿Esto se puede parar?
R. Parar del todo, como en buena parte de los delitos, no. Se puede limitar, pero ahora sigue creciendo exponencialmente. Ahí es donde tenemos que poner los esfuerzos. No solo nosotros; trabajamos de forma muy directa con las Fuerzas y Cuerpos de Seguridad del Estado. Y necesitamos que las plataformas que sirven de soporte a la realización de muchos fraudes colaboren. Las tecnologías no están ayudando en el corto plazo. En el medio y largo plazo, la principal herramienta es la educación, saber de qué información es creíble y cuál no. Necesitaríamos alguna medida sistémica, de incorporación de competencias financieras básicas en el currículum educativo, porque algunos de estos fraudes son muy evidentes.
R . Es un fenómeno casi más sociológico que financiero. El público más joven ha encontrado un instrumento que se acerca al gaming, a las apuestas deportivas. Para quien no invierte una parte relevante de sus ahorros, no le parece necesariamente tan malo. Pero cuando se arrastra ahorro familiar, eso ya tiene un impacto en el bienestar. Hay que ser conscientes del peligro y por eso somos siempre muy prudentes. Queremos que el que se aproxima a las criptomonedas sea consciente del carácter volátil y especulativo, a diferencia de los productos financieros tradicionales. Es paradójico que sea más fácil adquirir una criptomoneda que una acción.
P. Los mercados de predicciones como Polymarket o Kalshi no están regulados en Europa, ¿es posible que se puedan tratar como un instrumento financiero?
R. No pensamos que deban ser considerados equivalentes a un instrumento financiero. Parte de la actividad de estos mercados podría ser equivalente a las opciones binarias [un tipo de instrumento financiero de alto riesgo en el que se apuesta si el precio de un activo subirá o bajará], que están prohibidas en la UE para minoristas.
P. ¿Cuál es su opinión sobre la propuesta de la cuenta única de ahorro e inversión?
R. Que es una iniciativa muy necesaria. El desarrollo de los mercados de valores es fundamental para la economía, y está mejorando, pero tiene dos asignaturas pendientes. Una es la movilización del ahorro minorista más allá de los depósitos y su incorporación a inversión productiva. La otra, el papel de los fondos de pensiones; en aquellos países donde son un jugador relevante, el nivel de liquidez y de actividad en el mercado son mayores. Hay que poner en marcha instrumentos que sean atractivos, y creemos que la iniciativa es muy positiva. Aquí la clave es el diseño adecuado del producto; las iniciativas que mejor funcionan en otros mercados europeos optan por diseños sencillos, con pocas restricciones y con algún incentivo fiscal razonable.
P. Dentro del fomento de los mercados está también rebajar las exigencias para contratar una cuenta o un fondo.
R. Ahí se ha sobrerregulado, quizá como reacción a la crisis financiera. Algunas medidas para proteger a los inversores han dificultado su acceso a los mercados hasta expulsarles. Es necesario que tengan información del riesgo, pero en algunos casos se llega a unos niveles de detalle que desincentivan la inversión, o también desincentivan al intermediario, que prefiere colocar otro tipo de productos.
P. Uno de los aspectos regulatorios que hay sobre la mesa es la asunción de mayores competencias por parte del supervisor europeo, la ESMA. ¿Está a favor?
R. Es algo necesario. Hay que reforzar ESMA [supervisor de los mercados europeos] por dos vías. Una, con una mayor convergencia para asegurarse de que todos estamos haciendo lo mismo. Y, en los casos de operadores transfronterizos sistémicos, es más eficiente que haya una única supervisión.
R. Esas cosas hay riesgo de gafarlas, pero sí, nosotros estamos trabajando en varias salidas a Bolsa de cara a finales de año.
P. ¿Cuál es la aspiración de la CNMV para el nuevo código de buen gobierno corporativo?
R. Queremos que sea un factor de valor añadido para los que lo cumplan. Hay que concentrarse en lo más relevante y eliminar áreas quizá más intrusivas que efectivas, pero seguir reforzando estándares, porque mejora a las cotizadas y a nuestro mercado. Por ejemplo, en el papel de los consejeros independientes, reforzando su condición y protegiéndoles en la medida de lo posible. También deberíamos evitar una excesiva concentración de poder en los consejos en manos de presidentes ejecutivos todopoderosos, cuando debe haber un equilibrio de fuerzas. Son áreas en las que cada empresa tiene su casuística, pero en las que creemos que se debe seguir avanzando.
P. Hace pocos años hablábamos de greenwashing. Ahora no sé si estamos en riesgo de vuelta atrás en las finanzas sostenibles.
R. Sí, ese riesgo existe. Pero el riesgo original, el que genera esa necesidad de sostenibilidad, no ha desaparecido; al revés, se está viendo que sus consecuencias son cada vez mayores. Por eso tiene que seguir siendo una prioridad, y los mercados financieros tienen un papel fundamental en intentar limitar los efectos. Eso no quiere decir que todo se tenga que hacer como hasta ahora; en algunas áreas se ha exigido un exceso de detalle. Es muy importante que haya información; quizás menos información, pero para un mayor máximo número posible de participantes.
P. El Banco Central Europeo o el BIS han advertido del riesgo que puede suponer un pinchazo en las expectativas sobre la inteligencia artificial. ¿Tenemos que preocuparnos?
R. Desde luego tenemos que preocuparnos, no entrar en pánico. En todos los entornos internacionales, los riesgos relacionados con la tecnología y la IA han pasado al primer lugar. Por dos vías. Una más coyuntural, de impacto en los mercados, sobre todo en EE UU, donde algunas empresas tienen una dimensión sistémica global. Es previsible que en algún momento alguna de estas empresas sufra una corrección potente. Pero el factor más estructural está relacionado con la ciberseguridad, el riesgo de un nuevo entorno en el que sea muy difícil garantizar el control de los riesgos. Eso va a exigir costes, y por el camino podemos tener algún disgusto.
P. Aprendiendo de la opa del BBVA sobre el Sabadell, ¿se deberían hacer algunos retoques en la ley de opas?
R. Es una iniciativa que corresponde al Ministerio. Pero nosotros pensamos que a lo largo de estos casi 20 años en vigor hemos aprendido lecciones de un montón de operaciones muy diferentes como para plantearnos una revisión del decreto y para dejar mucho más claro cómo se responde ante cada una de las casuísticas que nos hemos ido encontrando, algunas de las cuales no estaban previstas.
P. En España se están distribuyendo a minoristas fondos de capital riesgo de forma creciente. ¿Le inquieta?
R. Es un sector que llevamos muchos años intentando desarrollar y este crecimiento no debe verse como un problema en sí. La entrada de los minoristas, si se hace como plantea la regulación, que limita el volumen y el porcentaje de patrimonio de estas inversiones, está bien porque da opción a diversificar. Nosotros estamos poniendo mayor foco en los instrumentos que tienen una combinación de inversiones poco líquidas con ventanas de liquidez, precisamente para atraer a los minoristas, porque esto tiene que ser compatible. No puedes tener todo metido en inversiones ilíquidas y ofrecer ventanas trimestrales, porque no las vas a poder atender. En ese caso hay que adecuar la composición de las carteras a los compromisos.
Me parece un candidato inmejorable, y no solo lo pensamos quienes le conocemos; el sector comparte esta opinión.
Cuando hablo con colegas de otros países, todo el mundo piensa que es uno de los mejores candidatos que puede haber.