Starbucks vende más café, entonces ¿por qué sigue cerrando tiendas?
Starbucks recupera ventas, pero cierra 250 cafeterías y busca ahorrar 2,000 mdd mientras transforma su negocio global.
Starbucks vuelve a vender más café, pero eso no significa que haya terminado de ajustar su negocio.
La compañía aceleró durante septiembre su plan de reestructuración con el cierre de aproximadamente 250 cafeterías en Estados Unidos y Canadá, alrededor de 1% de sus más de 18,000 establecimientos en Norteamérica. La medida llega precisamente cuando las ventas comparables vuelven a crecer y los resultados financieros comienzan a mostrar señales de recuperación.
La aparente contradicción resume la estrategia de Brian Niccol, quien asumió como CEO en septiembre de 2024: Starbucks no quiere simplemente recuperar clientes, sino quedarse con establecimientos capaces de ofrecer la experiencia que busca la marca y generar una rentabilidad suficiente.
La empresa explicó que había revisado su portafolio y localizado cafeterías donde no veía una ruta clara hacia un desempeño financiero aceptable o donde consideraba que no podía ofrecer consistentemente la experiencia deseada.
En su tercer trimestre fiscal de 2026, terminado el 28 de junio, Starbucks registró un aumento de 7.9% en las ventas comparables globales. En Estados Unidos crecieron también 7.9%, mientras Norteamérica en conjunto avanzó 8.1%.
El número de transacciones globales creció 4.2% y el ticket promedio 3.5%.
El margen operativo GAAP subió de 9.9% a 10.5%, mientras el beneficio neto atribuible a Starbucks prácticamente se duplicó: pasó de 558.3 millones de dólares a 1,045.3 millones, un incremento de 87.2%.
Pero hay una precisión importante para interpretar esa mejora.
Las cuentas del trimestre incluyeron una ganancia neta de 536.3 millones de dólares relacionada con la desinversión de las operaciones minoristas de Starbucks en China, dentro de la nueva sociedad con Boyu Capital.
Es decir, la recuperación operativa está avanzando, pero parte del salto del beneficio también responde a un efecto extraordinario.
En septiembre de 2025, Starbucks anunció otra reestructuración que terminó con el cierre de 627 establecimientos durante su cuarto trimestre fiscal, más de 90% de ellos en Norteamérica. También eliminó alrededor de 900 puestos corporativos no vinculados directamente con las cafeterías.
La lógica que Starbucks plantea es selectiva: cerrar establecimientos que no cumplen los criterios financieros o de experiencia mientras reinvierte en otros.
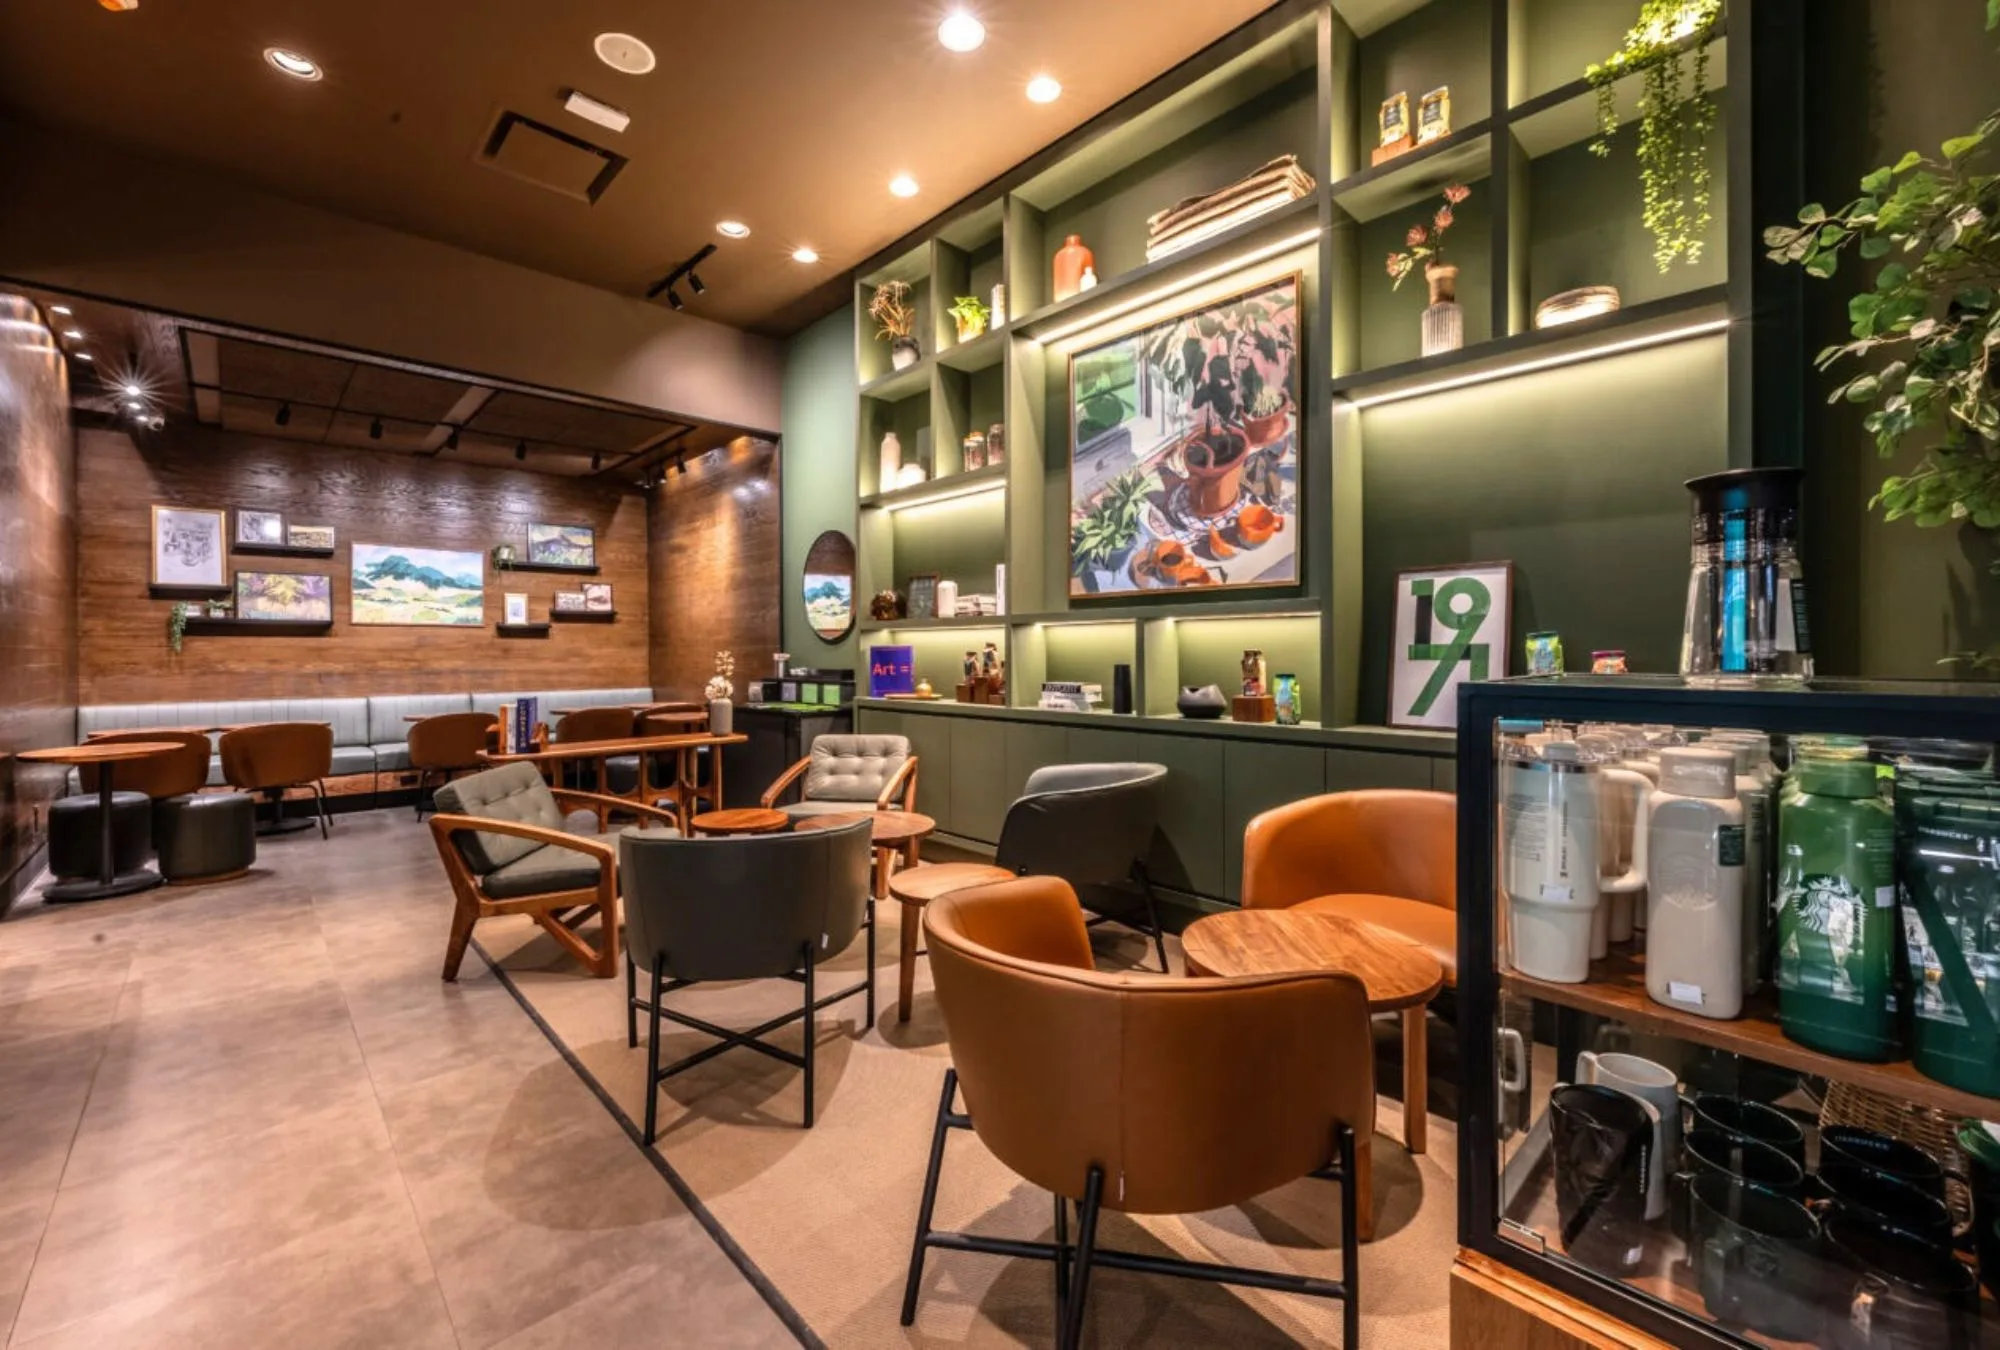
De hecho, durante los últimos meses la compañía ha remodelado más de 1,000 cafeterías en Estados Unidos y Canadá y pretende alcanzar al menos 1,500 renovaciones al cierre del ejercicio fiscal 2026.
Así, el plan no equivale simplemente a reducir la red. La empresa está retirando capital de algunas ubicaciones para invertirlo en otras que considera con mejores perspectivas.
Todo forma parte de Back to Starbucks, la estrategia que Niccol puso en marcha poco después de asumir el liderazgo.
La compañía busca alrededor de 2,000 millones de dólares en ahorros brutos hasta el ejercicio fiscal 2028, repartidos entre costos de productos y distribución, gastos operativos y gastos generales y administrativos.
Al mismo tiempo, está gastando dinero para intentar recuperar algo que durante años fue uno de los principales activos de Starbucks: la cafetería como "tercer lugar", un espacio entre la casa y el trabajo.
El plan incluye más personal durante horas de alta demanda, remodelaciones, tiempos de servicio menores, cambios de diseño y una mayor atención a la experiencia dentro de los establecimientos.
En su Investor Day de enero, Starbucks fijó para 2028 una meta de margen operativo ajustado de 13.5% a 15%, ingresos con crecimiento de al menos 5% y más de 2,000 nuevas cafeterías netas en su portafolio mundial.
La combinación resulta interesante para cualquier negocio de retail: cerrar unidades puede formar parte de una estrategia de crecimiento si permite concentrar recursos en los puntos con mejores retornos.
Después de más de 26 años de expansión directa, Starbucks decidió compartir el control de su negocio minorista con Boyu Capital.
La operación fue anunciada en noviembre de 2025 y se cerró formalmente en abril de 2026. Boyu controla ahora 60% de la sociedad conjunta, mientras Starbucks conserva 40% y mantiene la propiedad y licencia de la marca y de su propiedad intelectual.
La sociedad opera alrededor de 8,000 cafeterías y tiene la aspiración de llegar a 20,000 establecimientos con el tiempo.
Es un giro importante: Starbucks pasa de operar directamente buena parte de su red china a un modelo con mayor participación de un socio local y menor intensidad de activos.
La apuesta busca responder a un mercado donde cadenas domésticas, especialmente Luckin Coffee, cambiaron rápidamente las expectativas de precio, digitalización y velocidad de expansión.
Los datos ya habían empezado a estabilizarse: durante el segundo trimestre fiscal de 2026, las ventas comparables en China crecieron 0.5%, después de periodos anteriores de fuertes caídas.
México está del otro lado de la estrategia: aquí Starbucks está renovando tiendas
Mientras cierra establecimientos poco rentables en Estados Unidos y Canadá, en México la estrategia incluye reinversión.
Starbucks México, operado por Alsea, anunció más de 80 remodelaciones de cafeterías durante 2026 en ciudades como Ciudad de México, Monterrey, Acapulco y Ensenada. El país cuenta con más de 950 establecimientos y 13,000 empleados de la marca.
México funciona además como mercado piloto latinoamericano para el nuevo concepto de diseño de cafeterías de Back to Starbucks.
La relación con Alsea tiene horizonte largo: ambas compañías renovaron en mayo sus acuerdos de licencia hasta 2046 para los mercados donde el operador mexicano maneja la marca.
El crecimiento de ventas cambia la conversación alrededor de Starbucks, pero no la termina.
Después de varios trimestres difíciles, la compañía ya demostró que puede recuperar tráfico. Ahora debe demostrar que esos clientes pueden traducirse consistentemente en mayores márgenes después de absorber inversiones en personal, remodelaciones y transformación tecnológica.
Al cierre del 6 de octubre, las acciones de Starbucks terminaron en 96.11 dólares, todavía aproximadamente 13% debajo de su máximo de 52 semanas.
El mercado parece reconocer la recuperación, pero sigue observando la ejecución.