Ray Dalio alerta por la deuda de EE.UU. y cree que el desplome de los bonos aún no termina
El inversionista considera que las pérdidas en el mercado de bonos todavía tienen recorrido y podrían extenderse a las acciones, mientras persista el desequilibrio entre las necesidades de financiación y la demanda de capital.
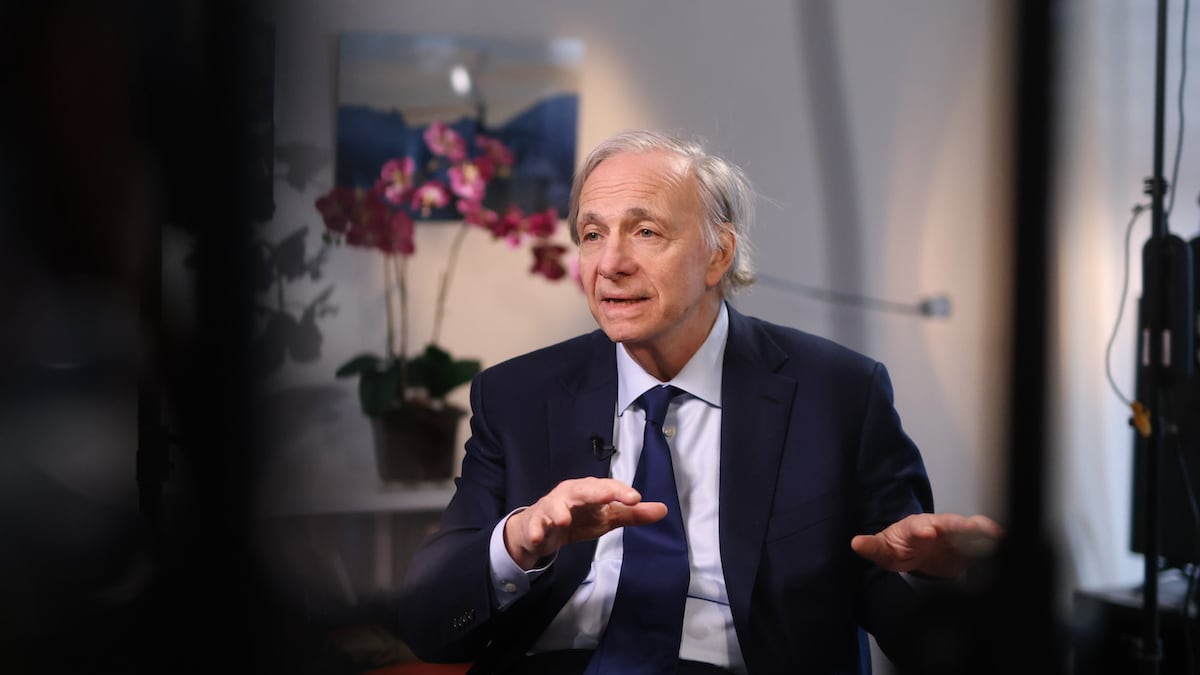
Ray Dalio alerta por la deuda de EE.UU. y cree que el desplome de los bonos aún no termina.Ray Dalio, fundador de Bridgewater Associates LP, habla durante una entrevista(Bloomberg/Chris Ratcliffe)
Bloomberg Línea — Ray Dalio advirtió que el mercado bajista de bonos estadounidenses podría profundizarse y trasladar sus pérdidas a Wall Street, ante un desequilibrio creciente entre la oferta de deuda y la demanda de inversionistas que amenaza con mantener la presión sobre las tasas de interés.
Ver más: El auge del cobre sacude los mercados: por qué sube, quiénes ganan y qué esperar para 2027
El fundador de Bridgewater Associates considera que el aumento de los rendimientos todavía no ha provocado una caída significativa de las acciones ni un deterioro económico, pero sostiene que los efectos de ese ajuste podrían manifestarse conforme aumenten los costos de financiación.
En un análisis publicado en su blog, Dalio examinó las necesidades de financiación del Gobierno estadounidense, el debilitamiento de la demanda de bonos y la competencia por el capital, que también involucra a las empresas tecnológicas y al mercado accionario.
Para el inversionista, "el mercado bajista de bonos probablemente tiene un largo camino por recorrer", mientras persistan los desequilibrios entre compradores y emisores de deuda, sin que los mercados financieros hayan experimentado todavía un ajuste suficiente.
Ray Dalio, fundador de Bridgewater Associates LP, habla durante una entrevista con Bloomberg Television.(Bloomberg/Jeenah Moon)
El mercado bajista de bonos amenaza con extenderse a Wall Street
Estados Unidos acumulaba aproximadamente US$32 billones en títulos negociables del Tesoro al cierre de septiembre de 2026, un incremento interanual del 8%. Durante los primeros nueve meses del año, la emisión neta de deuda alcanzó US$1,5 billones.
Las proyecciones utilizadas por Dalio sitúan la emisión neta del Tesoro en US$2,1 billones para todo 2026. A esas necesidades se suman los vencimientos de obligaciones existentes, que deberán refinanciarse a tasas superiores a las de buena parte de la deuda actual.
La presión sobre los rendimientos constituye el principal riesgo para los mercados financieros. Cuando la oferta de bonos supera la demanda, sus precios disminuyen y las tasas aumentan, con efectos sobre el crédito y la valoración de otros activos.
Dalio advierte que las tasas más altas "producirán pérdidas de capital cada vez más graves para los tenedores de bonos que continuarán hasta que produzcan malos mercados de acciones y una mala economía".
El inversionista sitúa a Estados Unidos en una fase del ciclo de deuda en la que las tasas reales ya han aumentado considerablemente, pero todavía no se han traducido en caídas bursátiles importantes, una ampliación sustancial de los diferenciales de crédito o debilidad económica.
El Tesoro también ha incrementado su dependencia de instrumentos de corto plazo, que representan cerca del 50% de la emisión prevista, frente a una referencia histórica de aproximadamente el 20% de la deuda en circulación.
El Departamento del Tesoro de EE.UU. en Washington D.C.(Al Drago)
Esta estrategia reduce la necesidad inmediata de colocar bonos de largo plazo, cuya demanda se ha debilitado, pero aumenta la frecuencia de los vencimientos y la exposición del presupuesto federal a las variaciones de las tasas de interés.
La demanda extranjera constituye otra preocupación. Los inversionistas internacionales poseen aproximadamente US$9,3 billones en títulos del Tesoro, equivalentes al 32% del saldo, mientras la Reserva Federal mantiene una participación cercana al 14%.
China y Japón figuran entre los acreedores que Dalio considera necesario vigilar. Ambos países enfrentan incentivos para reducir sus posiciones debido a cambios en sus políticas financieras, necesidades internas y exposición a activos estadounidenses.
Ver más: Los 3 grandes riesgos que amenazan la estabilidad financiera mundial, según el FMI
En su evaluación, "no esperaría que las compras extranjeras respaldaran adecuadamente los bonos estadounidenses", ante la desaceleración de la demanda internacional y el crecimiento de las necesidades de financiación.
El costo de la deuda añade presión. Con US$32 billones en títulos negociables, un incremento de un punto porcentual en la tasa media efectiva elevaría eventualmente los gastos anuales por intereses en aproximadamente US$310.000 millones.
Dalio describe una dinámica en la que "más deuda conduce a mayores rendimientos, lo que conduce a mayores gastos por intereses, lo que conduce a mayores déficits, lo que conduce a más deuda".
Ray Dalio, fundador de Bridgewater Associates LP, habla durante una entrevista.(Photographer: Chris J. Ratcliffe/Chris J. Ratcliffe)
La presión sobre los bonos también alcanza al mercado accionario. Dalio estima que las necesidades netas de financiación mediante deuda en Estados Unidos llegarán a aproximadamente US$4,4 billones en 2027, frente a unos US$3,5 billones en 2025.
Las empresas necesitarían cerca de US$1,4 billones en nueva financiación neta y aproximadamente US$2 billones para refinanciar obligaciones existentes, hasta alcanzar necesidades brutas de financiación corporativa de US$3,4 billones.
La inteligencia artificial ocupa un lugar central en esta expansión. La emisión de bonos de grandes empresas tecnológicas vinculadas a esta actividad alcanzó aproximadamente US$220.000 millones durante el primer semestre de 2026, frente a US$108.000 millones en todo 2025.
Ver más: El mercado alcista del S&P 500 cumple cuatro años: las 10 acciones más rentables desde 2022
El incremento de las inversiones de capital y del endeudamiento comienza a reducir el flujo de caja libre de las compañías. Al mismo tiempo, los inversionistas empiezan a exigir mayores compensaciones para absorber las nuevas emisiones corporativas.
Dalio considera que este mercado "debería verse como el canario en la mina de carbón", debido a las señales iniciales de presión sobre los costos de financiación y los diferenciales de crédito.
La competencia también alcanza directamente a las acciones. Durante el primer semestre de 2026, las emisiones de capital empresarial registraron un ritmo anualizado de US$1,8 billones, impulsadas principalmente por las inversiones en inteligencia artificial.
Operadores trabajan tras una reunión del Comité Federal de Mercado Abierto (FOMC) en el parqué de la American Stock Exchange.(Bloomberg/Michael Nagle)
Las colocaciones bursátiles, ampliaciones de capital y rondas privadas requieren recursos adicionales de los inversionistas, al mismo tiempo que los gobiernos y las empresas buscan compradores para volúmenes crecientes de deuda.
Para Dalio, "la oferta de activos financieros, tanto deuda como acciones, que se ofrece parece mucho mayor de lo que puede absorber la demanda".
El desequilibrio podría obligar a los emisores a ofrecer mayores rendimientos o aceptar precios inferiores para captar capital, mientras el encarecimiento del crédito reduce la financiación disponible para inversiones y otras actividades económicas.
Ver más: Wall Street ve margen para más ganancias en el S&P 500: las 5 acciones con mayor potencial al alza