¿En qué invertir en el cuarto trimestre? Bonos, IA, cobre y mercados emergentes ganan espacio
Tasas altas, inflación y petróleo encarecen el riesgo, pero no han sacado a los inversionistas del mercado. Las estrategias para el cierre de 2026 combinan una mayor diversificación.
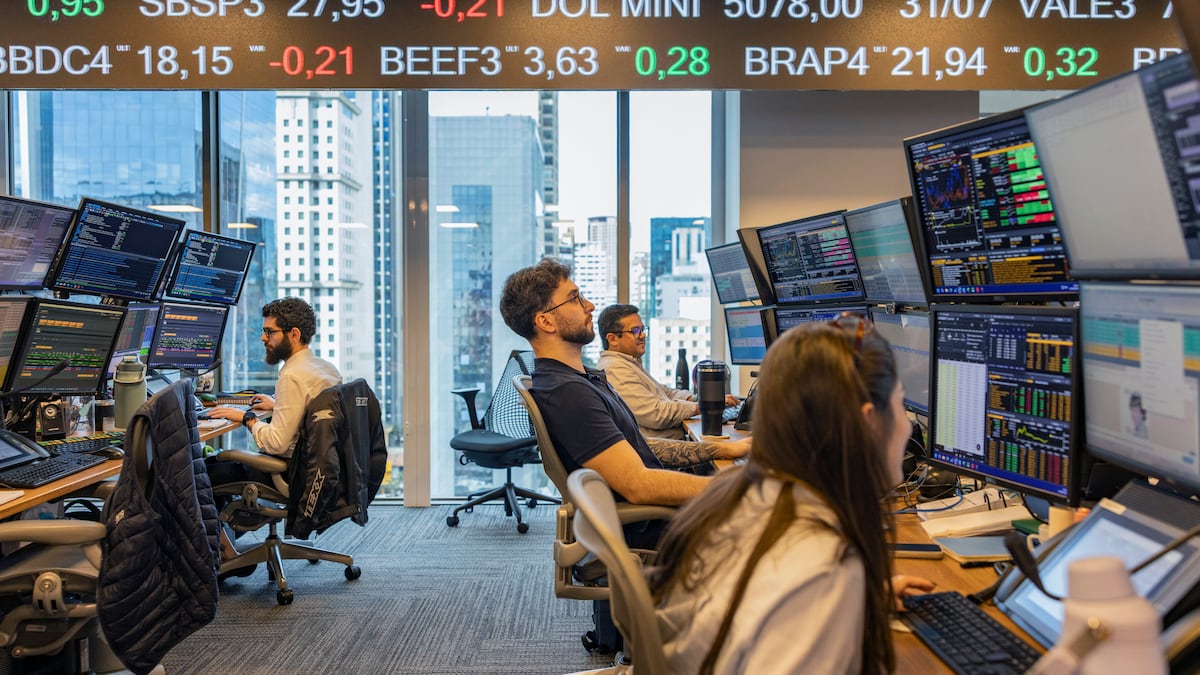
¿En qué invertir en el cuarto trimestre? Bonos, IA, cobre y mercados emergentes ganan espacio.Empleados trabajan en la sala de operaciones de la sede de Genial Investments en São Paulo, Brasil, el miércoles 5 de agosto de 2026.(Bloomberg/Victor Moriyama)
Bloomberg Línea — El cuarto trimestre arranca con una paradoja para los inversionistas: las tasas y la inflación vuelven a presionar, pero las bolsas resisten. Las grandes firmas mantienen exposición al riesgo, aunque con una selección mucho más exigente.
Ver más: De Paraguay y Colombia a Chile: las mejores y peores monedas de América Latina en el tercer trimestre
La inteligencia artificial sigue en el centro de las carteras, pero el foco empieza a desplazarse. Ya no basta con apostar por el aumento del gasto: los analistas ponen el foco en infraestructura, rentabilidad, financiación y diversificación.
Los bonos también recuperan protagonismo. Los mayores rendimientos permiten obtener ingresos sin asumir exclusivamente riesgo bursátil, mientras commodities, infraestructura y mercados emergentes aparecen como vías para diversificar ante inflación, energía cara y concentración en Wall Street.
"Nuestra visión para el cuarto trimestre, por tanto, no es retirarse de los mercados. Es elevar el listón para los riesgos que los inversores eligen asumir", sostuvo Charu Chanana, Chief Investment Strategist de Saxo Bank.
Empleados trabajan en la sala de operaciones de la sede de Genial Investments en São Paulo, Brasil.(Bloomberg/Victor Moriyama)
BlackRock Investment Institute mantiene una visión favorable sobre las acciones estadounidenses y elevó las de mercados emergentes a sobreponderar. Dentro de la IA, concentra su tesis en los cuellos de botella que genera la expansión de la infraestructura.
Energía, redes eléctricas, memoria, semiconductores y centros de datos forman ese grupo. BlackRock calcula que el gasto de capital de los hiperescaladores alcanzará cerca de US$720.000 millones en 2026 y considera que todavía continúa acelerándose.
"No vemos ninguna señal de advertencia en el tema de inversión en IA", afirman los analistas de la gestora, que mantiene una postura constructiva, aunque concentrada en las restricciones físicas que acompañan el crecimiento de la capacidad informática.
Los analistas también destacan que las expectativas de beneficios estadounidenses continúan aumentando. Las compañías vinculadas a la IA explican una proporción importante del crecimiento esperado, una de las razones por las que la bolsa ha soportado mejor el aumento de las tasas.
Saxo Bank introduce un filtro adicional. Chanana considera que la pregunta ya no es qué compañía puede gastar más, sino cuál puede obtener un retorno adecuado sobre esa inversión cuando el costo del capital es mucho mayor.
La distinción favorece a empresas capaces de financiar la IA con flujo de caja, firmas de software que puedan monetizarla con menor inversión física y compañías de sectores como finanzas, industria o salud que la utilicen para elevar productividad.
Chips de memoria de gran ancho de banda (HBM) HBM4 de 12 capas (a la izquierda) y HBM4E de Samsung Electronics Co. para sistemas de IA.(SeongJoon Cho)
John J. Hardy, Global Head of Macro Strategy de Saxo Bank, apunta a un cambio en la IA, "de una carrera por construir inteligencia a una carrera por desplegarla", con posibles cambios en quién captura el valor económico.
Ese desplazamiento podría favorecer chips optimizados para inferencia, semiconductores personalizados, redes, almacenamiento, infraestructura privada, ciberseguridad y software de gestión de datos, aunque Hardy no anticipa que desaparezca la demanda de GPU avanzadas.
Citi adopta una posición selectiva similar. Mantiene tecnología de la información en peso de mercado, pero eleva semiconductores y equipos para semiconductores a sobreponderar, mientras rebaja hardware y equipos tecnológicos a subponderar.
Ver más: Citi ve al bitcoin en US$113.000 y eleva su pronóstico para el ether: ¿por qué?
UBS conserva una tesis favorable a la IA y calcula que el gasto mundial relacionado alcanzará unos US$900.000 millones este año y US$1,2 billones en 2027. Su estrategia, sin embargo, busca diversificar la exposición a lo largo de la cadena de valor.
El otro gran cambio está en la renta fija. Los rendimientos soberanos han aumentado hasta niveles que vuelven a convertir los bonos en una fuente relevante de ingresos y obligan a comparar su retorno potencial con el riesgo asumido en acciones.
BlackRock estima que cerca del 84% del universo de renta fija que analiza ofrece rendimientos superiores al 4%. Su preferencia está en bonos gubernamentales de corto y mediano plazo, frente a vencimientos largos más sensibles a nuevas subidas de tasas.
Un teclado de operaciones en la sala de negociación de la Bolsa de Nueva York (NYSE), en Nueva York (EE.UU.)(Bloomberg/Michael Nagle)
Saxo coincide en que las matemáticas de las carteras cambiaron. Chanana sostiene que los bonos de alta calidad pueden aportar ingresos sin depender de una caída pronunciada de los rendimientos y plantea revisar si el rally bursátil elevó demasiado el peso de las acciones.
"Las acciones ahora tienen competencia", resume Chanana. La estratega recomienda revisar desviaciones en la asignación de activos y considerar deuda de alta calidad de corta y mediana duración como fuente de ingresos y estabilidad.
UBS también califica la renta fija como atractiva, aunque encuentra oportunidades en un tramo algo más amplio. Destaca bonos de mercados emergentes, emisores investment grade sólidos y deuda de calidad con vencimientos medios y largos.
Ver más: ¿Hacia dónde van las materias primas? Del oro al petróleo: estas son las proyecciones de Citi
Los activos reales completan esa cobertura. Saxo propone una cesta contra la inflación que combine oro, energía, infraestructura eléctrica, productores de materias primas, acciones con poder de fijación de precios y bonos ligados a inflación.
Hardy identifica la escasez como hilo conductor de las materias primas. En metales industriales, el cobre enfrenta demanda procedente de electrificación, expansión de redes, renovables y centros de datos, mientras la nueva oferta minera continúa limitada.
UBS coincide en esa preferencia. "Dentro de las materias primas, favorecemos más al cobre en términos relativos", sostiene la firma, que vincula su tesis con la inversión en redes eléctricas, centros de datos y electrificación.
Láminas de cátodo de cobre listas para su envío en la fundición de cobre de KGHM Polska Miedz SA en Glogow, Polonia.(Damian Lemanski)
La diversificación geográfica constituye el tercer eje. BlackRock elevó las acciones emergentes desde neutral hasta sobreponderar por el comportamiento relativo de los beneficios y unas valoraciones más bajas, con oportunidades vinculadas a la IA en Asia y América Latina.
Saxo plantea una lógica parecida, aunque distingue los motores regionales. Europa aporta exposición a financieras, industriales, infraestructura y defensa; Japón, a reflación y negocios domésticos; Corea y Taiwán, a hardware y memoria para IA.
En China, Chanana encuentra mayor atractivo en tecnología, IA, manufactura avanzada y biotecnología que en una recuperación general del sector inmobiliario. Singapur y otros mercados asiáticos ofrecen exposición a financieras, ingresos y crecimiento doméstico.
Ver más: Goldman mide el impacto del Súper El Niño en América Latina: estos serían los países más afectados
Citi introduce un componente defensivo en Estados Unidos. Para el cuarto trimestre sobrepondera salud, utilities y servicios de comunicación, además de consumo discrecional, mientras mantiene industriales, materiales, inmobiliario y tecnología con peso de mercado.