"El miedo del mercado es que Argentina vaya por la décima reestructuración de deuda", advierte Marengo
El economista jefe de BlackTORO explicó en La Estrategia del Día Argentina por qué un país con 18% de deuda sobre PBI y superávit fiscal paga tasas tan altas, y qué medidas tiene a su alcance el Gobierno para darle impulso a la actividad.
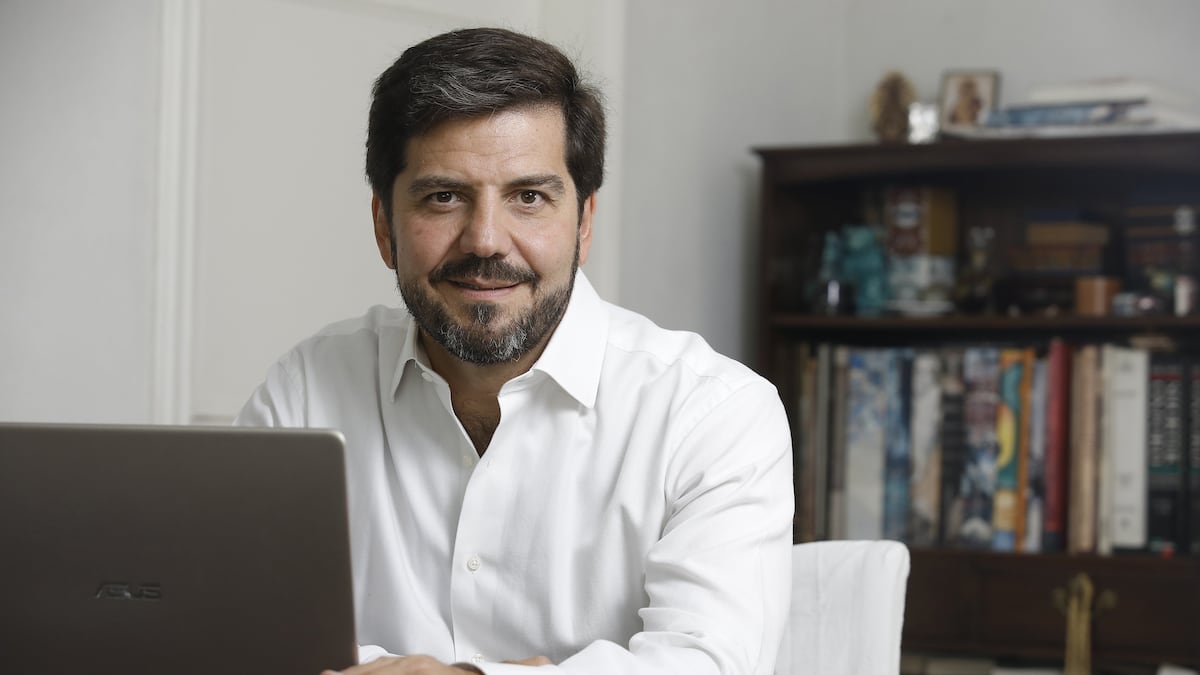
Fernando Marengo, economista jefe de Black Toro(Rodrigo Nespolo/Rodrigo Nespolo)
Buenos Aires — El mercado está asignando una alta probabilidad a que el Gobierno de Javier Milei pague los US$25.000 millones que vencen en 2027, pero teme lo que viene después del cambio de mandato a fines de 2027, argumentó Fernando Marengo, economista jefe de BlackTORO.
"El miedo que tiene el mundo es que vayamos por la décima reestructuración de deuda", dijo en La Estrategia del Día Argentina, el podcast de Bloomberg Línea.
VER MÁS: Morgan Stanley: bonos argentinos ya descuentan un 50% de probabilidad de un escenario bajista tras las elecciones
Ese temor se refleja en que el bono en dólares de ley local AO27 rinda un poco menos de 10%, mientras que la tasa forward implícita entre su vencimiento y el del AO28, el rendimiento que el mercado exige por extender la inversión un año más, supere el 25%, afirmó Marengo. "En el medio, entre comillas, lo único que ocurrió fue un acto electoral", señaló.
La deuda de mercado de la Argentina equivale a 18 puntos del PBI y el país tiene superávit fiscal, una combinación que calificó de "inédita a nivel mundial". Pero esa posición de fortaleza debe lidiar con una reputación de incumplimientos históricos por parte de la Argentina.
Lo que sí preocupa a Marengo es que sin tanto acceso al mercado de deuda en dólares, el Tesoro se hace de divisas comprándoselas al Banco Central, y para eso necesita colocar deuda en pesos. Y cuando sobrecoloca, los bancos aumentan su exposición al sector público, frenando la expansión del crédito al sector privado.
La política monetaria amplia fue "muy expansiva" hasta el tercer trimestre de 2025 y desde principios de este año dejó de crecer, lo que en términos de variación la vuelve contractiva, dijo. Es el principal factor negativo para la demanda agregada en una economía con cosecha récord, más petróleo y gas y un ajuste fiscal de cinco puntos del PBI.
"Lo que es indudable es que el gobierno sobrecoloca deuda en pesos", agregó. Si deja de hacerlo, los bancos tendrán que decidir qué hacer con la liquidez excedente, prestarla al sector privado o bajar las tasas pasivas, con el riesgo de que parte de esos pesos presione al mercado de cambios.
En ese caso, el Banco Central (BCRA) debería intervenir para evitar saltos discretos del tipo de cambio, opinó.
En esa línea, subrayó que el BCRA debería comprar reservas solo al ritmo en que crece la demanda de base monetaria.
Los problemas empiezan cuando esos pesos se esterilizan con un instrumento que paga tasa, porque ahí nace el carry trade que todos celebran cuando se arma, pero que generá problemas cuando se desarma, explicó.
Para el 2027 BlackTORO estima una oferta adicional de divisas de unos US$20.000 millones frente a este año, por mejores rindes agropecuarios con El Niño, más exportaciones de petróleo gracias al oleoducto, menos importaciones y más exportaciones de gas y "un poco de dólares" del RIGI.
La demanda de divisas también crecerá en un año electoral, advirtió Marengo, y por eso considera clave que el Central intervenga dentro de la banda para evitar un salto discreto del tipo de cambio.
VER MÁS: Contrapunto a Arriazu: BCRA debería comprar más reservas para bajar tasas, dice Sanches de Neix
Luis Caputo, ministro de Economía de la Argentina.(Fotógrafo: Tomás Cuesta/Bloomber/Tomas Cuesta)
Con respecto a las herramientas que el Gobierno tiene a su alcance para reactivar el crédito, la actividad y el empleo, Marengo se refirió a un tablero acotado, pero con algunas señales en la dirección correcta.
La licitación de obras de infraestructura sin impacto fiscal "se empezó a mover", según los actores del sector de la construcción con los que dialoga Marengo.
Por otro lado, destacó el uso del Fondo de Garantía de Sustentabilidad para licitar liquidez a CER más 2,5% y que los bancos presten hipotecas a CER más 7,5%, que ha permitido una recuperación del crédito hipotecario en los últimos tres meses.
VER MÁS: "Sería absurdo ir para atrás cuando estamos por llegar a la meta y obtener los resultados", dice Pinedo
También apoyó que los bancos puedan prestar hasta 15% de los depósitos en dólares a sectores no exportadores. "No creo que te genere un riesgo de descalce", dijo, aunque se preguntó de cuánto podría ser la demanda de ese tipo de préstamos.
La economía está estancada desde principios de año, pero en el nivel más alto de la serie del EMAE si se comparan los primeros ocho meses, sostuvo Marengo.
Lo que explica la sensación de que "no está funcionando" es la baja de la inflación, que terminó con el modelo de negocios de los últimos 20 años, donde los agentes se endeudaban a tasa fija en pesos, compraban dólares o mercadería al tipo de cambio oficial y dejaban que la suba de precios licuara salarios, intereses y deuda.
Hoy, argumentó, el que es rentable es el que es cada vez más productivo. Eso separa a las empresas en tres grupos, las que ya son productivas, las que podrían serlo si invierten y las que nunca lo fueron y vivían de la protección y el negocio financiero.
Las del segundo grupo postergan inversiones hasta ver si el rumbo se ratifica en 2027, lo que llamó "el modo miedo al péndulo".
VER MÁS: Rattazzi sobre la dolarización de Milei: "Es facilísimo, pero hay que tener la decisión política"
La industria produce 20% por debajo de su récord de 2011 y es el sector que más empleo formal destruye, en particular las ramas sustitutivas de importaciones como caucho, plástico e indumentaria, y en los conurbanos, señaló.
"Mientras el modelo económico sea el actual, la industria sustitutiva de importación no se va a revertir", dijo Marengo.
El economista puso como ejemplo a la provincia de Neuquén, que duplicó su PBI en 10 años, lo que para Marengo desmiente la idea de que no hay derrame de las inversiones mineras y energéticas.
San Juan, con un PBI de US$6.000 millones, colocó deuda por US$600 millones y tiene recursos mineros valuados en US$35.000 millones, sumó.
"La destrucción es muy rápida y la construcción lleva tiempo, y ese gap es el problema desde el punto de vista social y político", resumió.
La Fed subiría la tasa de referencia, hoy en 3,75% a 4%, hasta 4,25% el 9 de diciembre, con una probabilidad de casi 90% según el mercado, y tres veces más hasta junio, dijo Marengo.
El economista no ve un riesgo sistémico a raíz de esas subas en los Estados Unidos, debido al menor apalancamiento de la economía estadounidense, aunque sí percibe riesgos sectoriales en el crédito privado y el sector inmobiliario.
Por otro lado, un precio del petróleo de US$60 a US$65 "para Argentina todavía es rentable, cerró.
Nissan reporta un beneficio operativo muy inferior a lo esperado y recorta su previsión anual de ventas