De Paraguay y Colombia a Chile: las mejores y peores monedas de América Latina en el tercer trimestre
Solo dos de las 12 principales monedas de América Latina avanzaron frente al dólar en el tercer trimestre. El guaraní paraguayo lideró las ganancias, mientras el peso chileno sufrió la mayor caída.
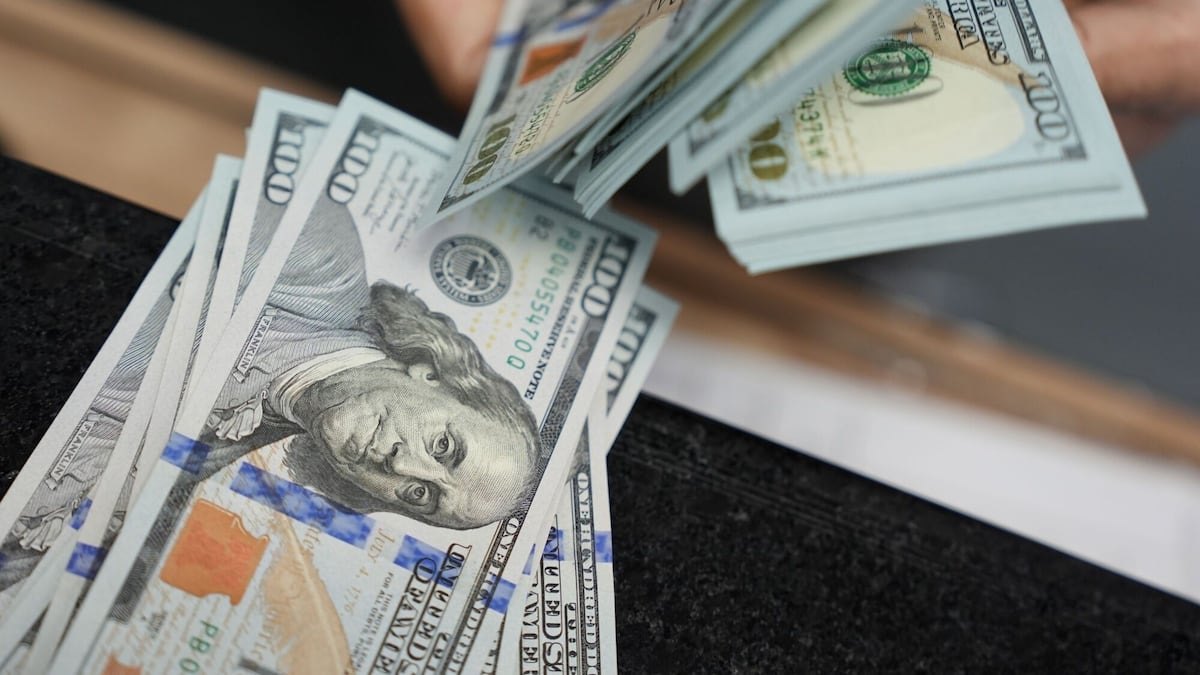
De Paraguay y Colombia a Chile: las mejores y peores monedas de América Latina en el tercer trimestre.Un trabajador cuenta billetes de dólar estadounidense en una casa de cambio.(Dimas Ardian)
Bloomberg Línea — Las monedas de América Latina cerraron el tercer trimestre con una brecha marcada: Paraguay y Colombia se separaron del resto, mientras Chile, México y Argentina concentraron las mayores depreciaciones frente al dólar.
Ver más: ¿Hacia dónde van las materias primas? Del oro al petróleo: estas son las proyecciones de Citi
El resultado dejó apenas dos monedas con avances entre el 30 de junio y el 30 de septiembre. En el resto, las pérdidas fueron desde movimientos marginales en Guatemala, Brasil y Costa Rica hasta una caída superior al 5% en Chile.
Las diferencias reflejaron factores locales, desde exportaciones y liquidez hasta riesgos fiscales y elecciones, pero septiembre añadió una presión común. El dólar ganó fuerza conforme cambiaron las expectativas sobre las tasas de interés en Estados Unidos.
Janneth Quiroz Zamora, directora de Análisis Económico, Cambiario y Bursátil de Monex, recordó que el índice DXY "ha recuperado terreno y se encuentra en niveles máximos de varios meses", mientras el mercado sigue los datos que podrían modificar las expectativas sobre la Fed.
Las monedas que más subieron y cayeron en el tercer trimestre de 2026.
El guaraní paraguayo (USDPYG) lideró América Latina con una apreciación de 4,30% frente al dólar. Detrás quedó el peso colombiano, que avanzó 3,29%. Ninguna de las otras diez monedas que conforman la canasta de Bloomberg consiguió terminar el trimestre en positivo.
En Paraguay, el movimiento estuvo acompañado por un mayor ingreso de dólares. Ingrid Herrera, gerente del Departamento de Economía de MF Economía e Inversiones, atribuye parte de esa oferta al desempeño exportador registrado durante 2026.
Entre enero y agosto, las exportaciones de soja y derivados aumentaron 38,2% interanual, hasta US$3.877 millones. Las ventas de maquila alcanzaron US$1.012 millones, 30,2% más que durante los primeros ocho meses de 2025.
Las exportaciones totales crecieron 24,7% y las importaciones 13,9%, una diferencia que dejó un superávit de US$717 millones. Para Herrera, ese comportamiento "contribuyó a incrementar la disponibilidad de dólares en el mercado local".
La liquidez también intervino. Las persistentes restricciones de liquidez en moneda local incentivaron a los bancos a vender dólares para obtener guaraníes, según Herrera, mientras la demanda de divisas no creció en la misma proporción que la oferta.
El Banco Central del Paraguay, además, mantuvo su estrategia de no comprar divisas en el mercado cambiario. La economista contrasta esa decisión con los programas de acumulación de reservas implementados por los bancos centrales de Chile y Colombia.
"La ausencia de este mecanismo deja que la mayor proporción del ajuste se realice a través del precio de la moneda", dijo Herrera. Su proyección sitúa el tipo de cambio alrededor de US$5,91 por guaraní al cierre de 2026.
Colombia ocupó el segundo lugar. David Cubides, economista jefe del Banco de Occidente, vinculó el desempeño trimestral del peso colombiano (USDCOP) con el apetito por el país tras las elecciones y con un dólar internacional que durante parte del período se mostró más débil.
"Se terminó materializando en buena medida ese apetito por el país", dijo Cubides. El economista añadió que también había "un dólar a nivel internacional un poco más débil y monedas de la región que también lo hacían, digamos, relativamente bien".
Ver más: Lula y Bolsonaro van a las urnas: hasta dónde puede llegar el real ante la presión fiscal
El recorrido, sin embargo, comenzó a cambiar en las últimas semanas. Cubides apuntó a unas cifras fiscales que muestran "unos retos bien importantes" y mencionó los faltantes en el Presupuesto para el próximo año como una presión para la moneda.
"Nosotros tendemos a pensar que podríamos estabilizarnos cerca de los COP$3.200 hacia el cierre de año", dijo. Para 2027, anticipa presiones alcistas sobre el tipo de cambio, aunque sin regresar necesariamente a cotizaciones de COP$4.000 o COP$4.200.
En el otro extremo apareció el peso chileno (USDCLP). La moneda perdió 5,32% en el trimestre, el peor resultado entre las monedas de la región. El dólar pasó de CLP$922,21 el 30 de junio a alrededor de $970,1 al cierre de septiembre.
Guillermo Araya, gerente de Estudios de Renta 4, identifica al petróleo como una de las principales presiones. El Brent subió 35% durante los tres meses, desde US$71,8 hasta US$98,65 por barril, tras alcanzar un máximo de US$109,45.
El impacto adquiere mayor peso porque, según Araya, Chile importa 98% del petróleo que consume. La subida del crudo se trasladó a los precios internos después de los cambios aplicados al Mecanismo de Estabilización de Precios de los Combustibles.
Ver más: Más de 110 proyectos buscan capital en América Latina: el BID apunta a destrabar la inversión
El cobre funcionó en la dirección contraria. Su precio avanzó 5,82%, desde US$6,17 hasta US$6,61 por libra, y marcó un récord de US$6,89 durante el trimestre.
"La significativa alza en el precio del cobre que finalmente se transforma en más dólares que ingresan al país, ha morigerado el alza en el precio del dólar", dijo Araya. Sin ese contrapeso, considera que la cotización habría podido alcanzar niveles mayores.
La política monetaria estadounidense añadió presión. Araya destacó que la Fed elevó su tasa en 25 puntos básicos, hasta 3,75% a 4,00%, y explicó que tasas más altas aumentan el atractivo relativo de mantener capital en dólares.
El peso mexicano (USDMXN) registró la segunda mayor depreciación, con una caída de 3,22%. Quiroz, de Monex, sitúa el diferencial de tasas entre la Fed y Banxico entre las principales variables detrás de la corrección del peso.
"La Fed elevó su tasa a un rango de 3,75%-4,00%, mientras que Banxico mantuvo la tasa en 6,50%, por lo que el diferencial entre ambas economías se ha reducido", explicó.
Eso disminuye gradualmente el atractivo del carry trade, que había sido uno de los soportes del peso. A ello se sumó un Tesoro a diez años por encima de 5%, capaz de ofrecer rendimientos más elevados en activos estadounidenses.
Ver más: Los bonos de EE.UU. ya pagan 5%: qué está pasando y qué significa para los inversionistas
Quiroz también introduce un elemento previo al ajuste: la moneda venía de niveles de apreciación elevados. "No necesariamente estamos ante un deterioro abrupto de los fundamentales mexicanos, sino ante una corrección", dijo.
La analista considera que todavía puede presentarse mayor volatilidad, aunque no necesariamente una depreciación lineal. El nivel de MXN$18 por dólar alcanzado al cierre del período es relevante desde una perspectiva psicológica y técnica.
Argentina completó el grupo de las tres mayores caídas, con una depreciación del peso argentino (USDARS) de 2,42%. Milo Farro, analista de Research de Rava, señaló que el tipo de cambio subió 2,4% durante el trimestre, por debajo de una inflación estimada en alrededor de 6%.
Farro destacó que "si bien la compra de dólares por parte de los ahorristas se mantiene estructuralmente alta, las importaciones vienen creciendo a un ritmo considerablemente más bajo que las exportaciones".
La oferta estuvo respaldada por la liquidación agropecuaria, mejores precios de la energía y colocaciones de deuda corporativa y subsoberana. El BCRA compró más de US$14.300 millones durante los primeros nueve meses sin afectar significativamente la cotización.