Agnès Bénassy-Quéré: "El temor a una fuga de depósitos por el euro digital está fuera de lugar"
La subgobernadora del Banco de Francia aboga por la adaptación de los bancos centrales a la tecnología descentralizada y el carácter estratégico de un euro con peso en el mundo
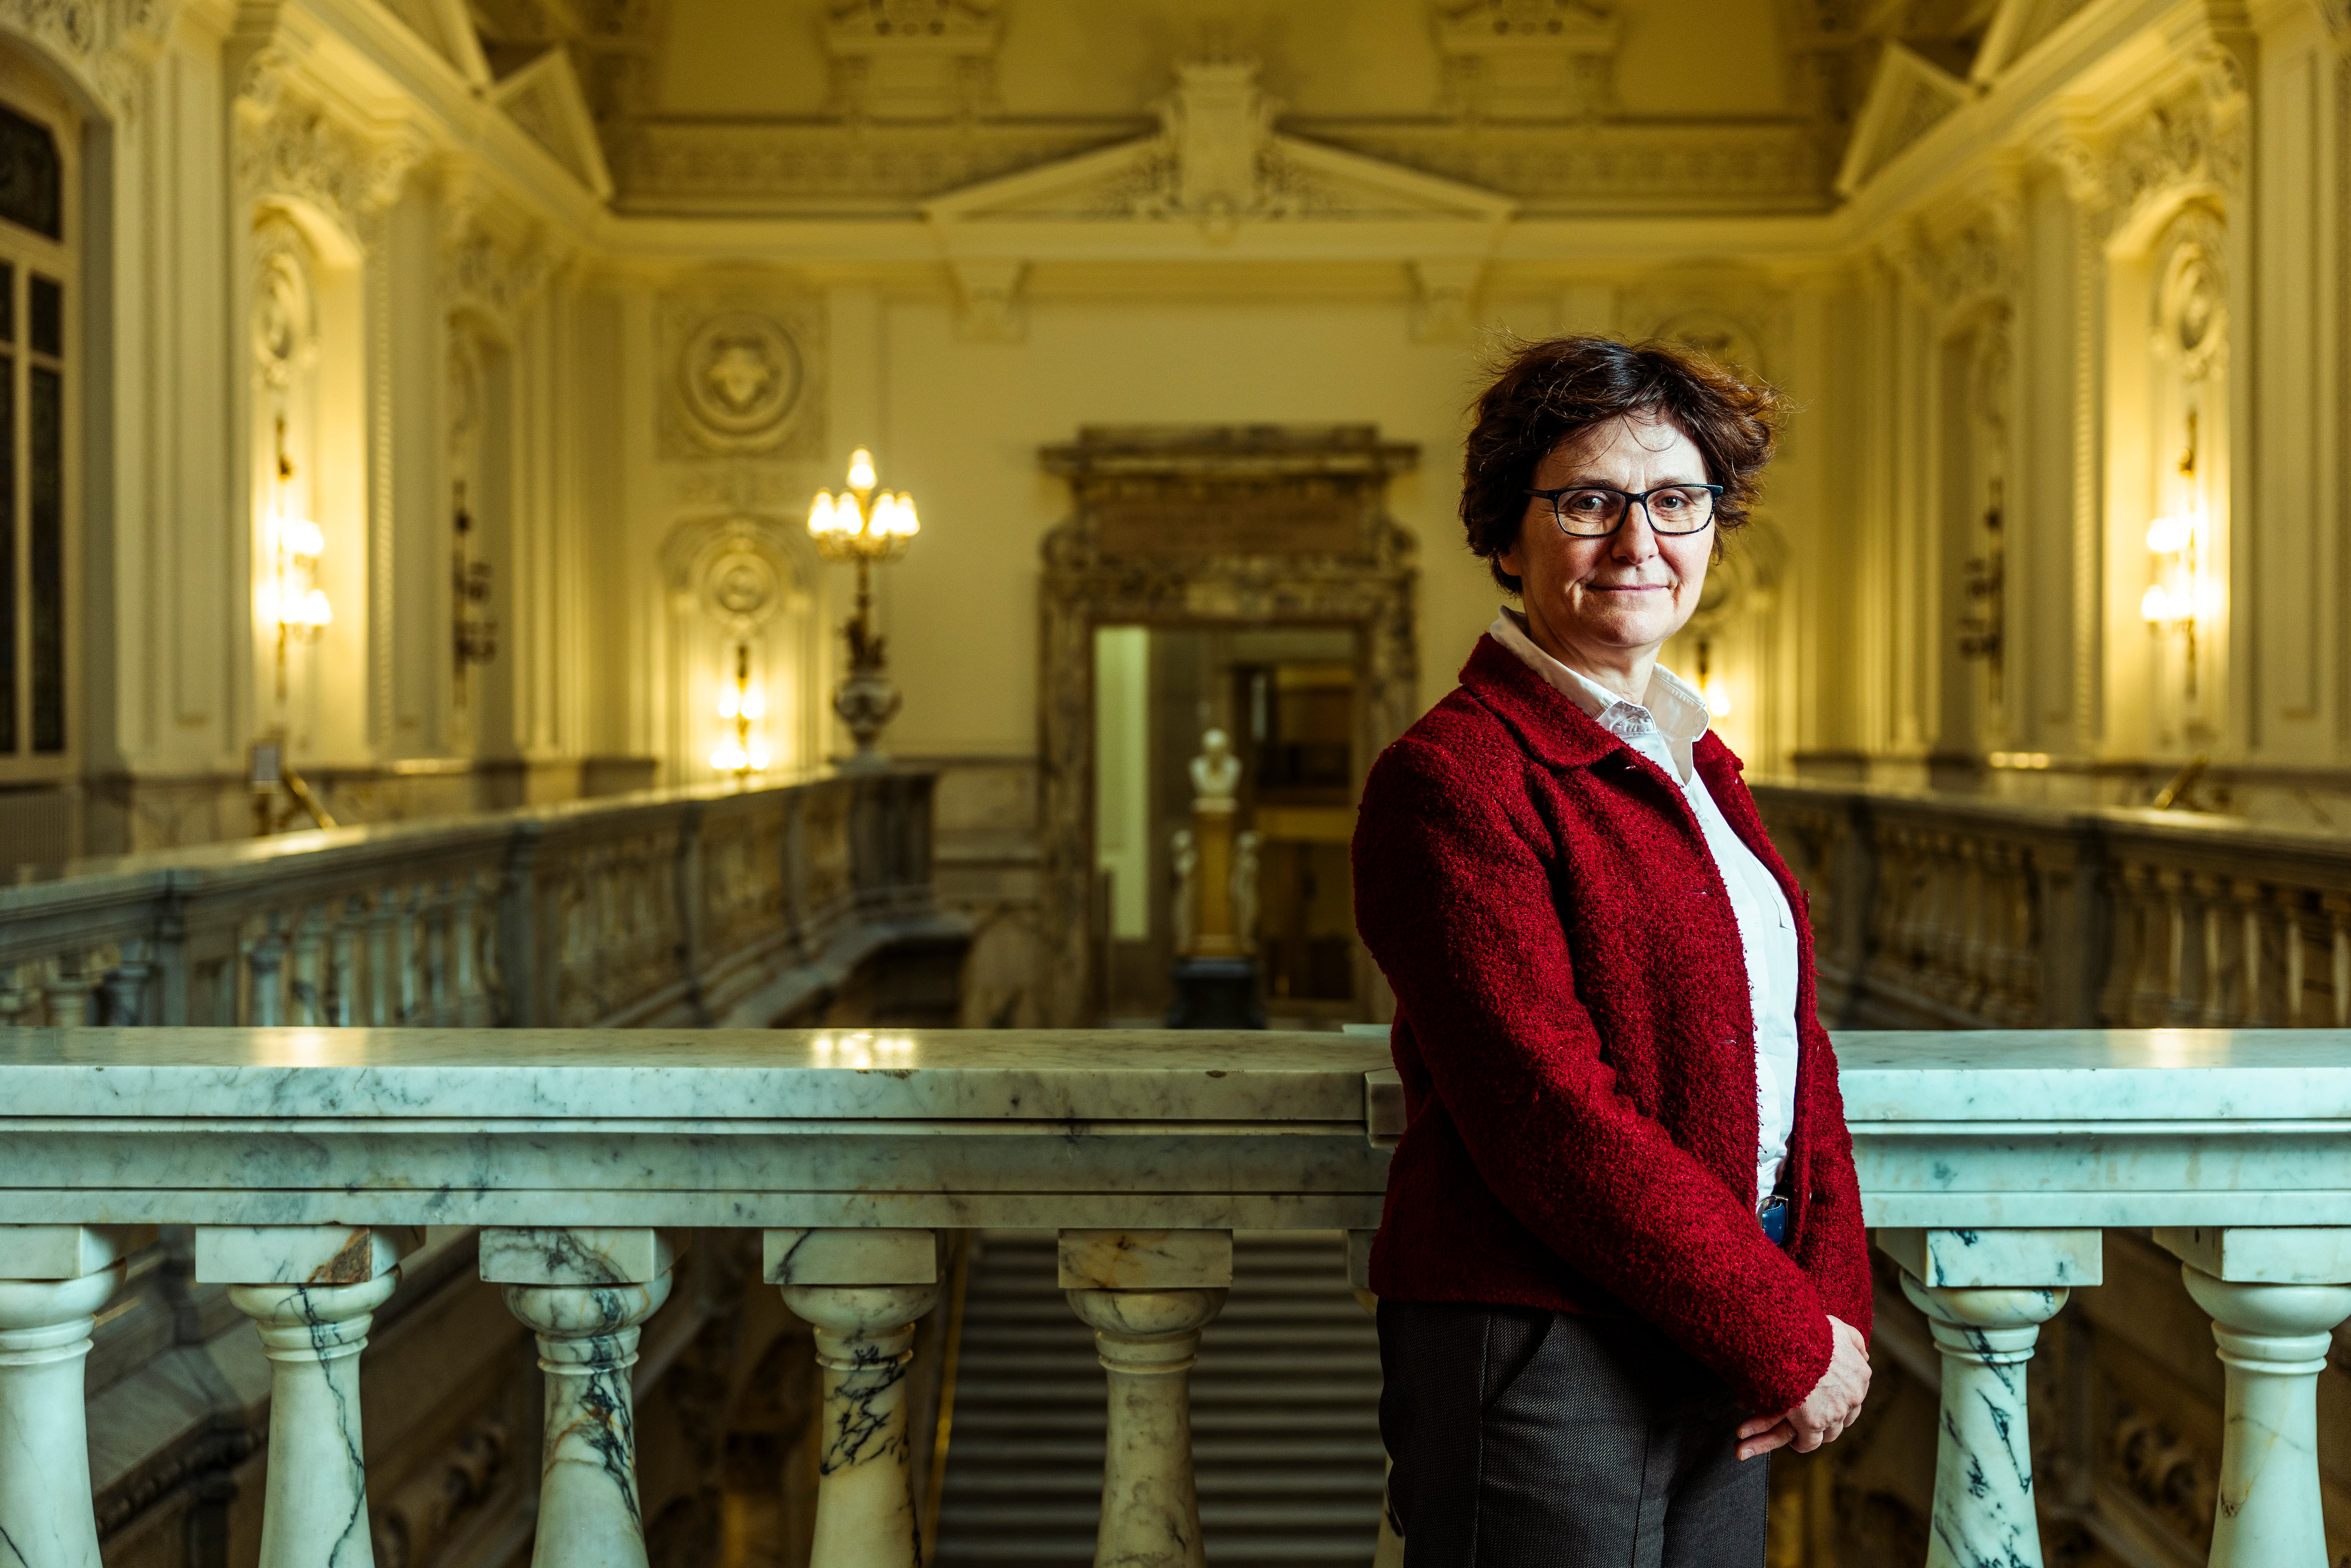
Agnès Bénassy-Quéré (París, 60 años), es una economista francesa con más aire de profesora que de financiera. Las apariencias engañan, pero solo a medias: Bénassy-Quéré es una experta en finanzas y en política monetaria, además de autora (junto a Benoît Cœuré, Pierre Jacquet o Jean Pisani) del principal libro de texto en francés sobre política económica. Profesora de la Sorbona en excedencia, ha alternado la universidad con el sector público: desde 2023 es subgobernadora del Banco de Francia; antes fue economista jefe del Tesoro y su nombre suena de forma recurrente como posible candidata de París al consejo del BCE, dentro de la remodelación que cierran estos días las capitales europeas. Recibe a EL PAÍS en el Banco de España, que visita en el marco de un acuerdo de colaboración entre las dos entidades. Lamenta que sus años de español apenas le valgan para pedir un café, aunque sí para conocer poetas del barroco. Conocimientos que, en parte, traía de casa: su madre, Marie-Cécile Bénassy, es académica de estudios latinoamericanos, experta en la escritora mexicana del siglo XVII Sor Juana Inés de la Cruz y suscriptora de este periódico.
Pregunta. Está en Madrid con motivo del décimo aniversario de MAPS, un sistema desarrollado por el Banco de España y el Banco de Francia. ¿Cómo explicaría esta iniciativa?
Respuesta. Los bancos centrales realizan operaciones de mercado [con bonos, letras del Tesoro, divisas u otros activos]; por tanto, necesitan herramientas que les permitan llevarlas a cabo en un entorno seguro. Hace diez años, el Banco de España y el Banco de Francia decidieron unir fuerzas para construir una plataforma tecnológica, compartir el coste de la inversión y garantizar su resiliencia. A partir de ahí, otros bancos centrales se sintieron atraídos y ya participan siete. Pero no debemos ralentizar nuestros esfuerzos. Tenemos que adaptarnos a la tokenización de los activos, un área en la que los bancos centrales están avanzando con mucha determinación, por ejemplo, con el proyecto Pontes, que permite liquidar activos tokenizados. MAPS debe poder operar este tipo de transacciones. Quedan muchos retos por delante, y este es un buen ejemplo concreto de la cooperación entre bancos centrales y de cómo pueden compartir costes y conocimientos.
P. ¿Hasta qué punto supone la tokenización un cambio de modelo para las infraestructuras financieras?
R. No esperamos que todos los activos pasen de la noche a la mañana a la tokenización. Pero sí que estas nuevas tecnologías se desarrollen para atender mercados desatendidos, como los pagarés de empresas más pequeñas o algunos bonos complejos. Ya se han producido algunas emisiones de acciones tokenizadas... Lo que esperamos es ampliar el acceso al mercado, tanto para nuevas empresas como para nuevos ahorradores. También una mayor competencia entre los intermediarios financieros y, por tanto, una reducción de los costes de intermediación. En la zona del euro, en comparación con Estados Unidos, falta inversión en acciones. Ahora bien, hay modelos de negocio que son muy difíciles de financiar mediante deuda bancaria o préstamos en los mercados. Por eso es necesario desarrollar los fondos propios. Además, para los ahorradores a largo plazo [la falta de inversión en acciones] supone una oportunidad perdida. Hay poca diversificación transfronteriza dentro de la Unión Europea, algo extraño dado que, con la unión monetaria, no existe riesgo de tipo de cambio. Debería ser el primer lugar en el que diversificar las carteras.
P. ¿Cree que este proyecto ayudará a la diversificación y a cumplir los objetivos de la Unión de Ahorros e Inversiones?
R. Sí. Es solo uno de los elementos, pero uno que no depende demasiado del proceso legislativo. Es fundamental avanzar con relativa rapidez, porque realmente necesitamos proteger este nuevo ecosistema tokenizado. Es una gran oportunidad, pero existen riesgos de fragmentación del dinero y de la liquidez. La palabra clave es interoperabilidad, para aprovechar las ventajas de la tokenización sin exponerse a sus riesgos.
P. ¿Y las entidades financieras apoyan esta iniciativa? Están lanzando sus propias stablecoins.
R. Están desarrollando sus stablecoins, pero no con tanta intensidad como en EE UU. La idea no es prohibir los intercambios con stablecoins, porque tienen sus casos de uso… No todo el mundo tiene acceso al dinero de banco central y también hay intercambios transfronterizos en los que podrían desempeñar un papel, especialmente cuando no existe una red de bancos corresponsales que presten los servicios.
R. Ha dicho que existe un riesgo de fragmentación del sistema financiero, pero también hay un riesgo de dolarización.
R. Para los países emergentes se trata de una preocupación seria, porque pueden permitir que se eludan los controles de capital y, además, puede producirse una nueva oleada de dolarización. En la zona del euro no creo que exista un verdadero riesgo de dolarización, no más que hasta ahora. No veo por qué, si quiero intercambiar con usted unos bonos denominados en euros, habría de pagarle con una stablecoin en dólares; me parecería extraño. Los bancos, que se han pronunciado con contundencia sobre el euro digital, han asegurado que supondría un riesgo para los depósitos. Yo creo que el riesgo de las stablecoins es mucho más real. El temor a una fuga de depósitos por el euro digital está fuera de lugar. La gente puede trasladar su dinero de un banco a otro incluso un domingo: para eso no hace falta el euro digital.
P. Tenemos muchos sistemas de pago diferentes, actuales y futuros. Estamos trabajando en el euro digital, están las stablecoins… ¿Cómo va a encajar todo el ecosistema?
R. El principal reto a corto plazo es conectar Bizum con Wero (el equivalente en Francia y otros países). Todos estos sistemas de pago deben estar conectados entre sí, algo que actualmente no ocurre. Nosotros pensamos en términos de resiliencia: lo necesario es disponer de muchas formas de pago, incluidos los billetes. Valoramos muy positivamente estas soluciones privadas, incluidos los billetes y, mañana, el euro digital. Estas soluciones contribuirán a la soberanía europea en la medida en que sean interoperables y cubran toda la zona del euro.
P. La presidenta del BCE, Christine Lagarde, ha defendido repetidamente un papel más destacado del euro en el sistema financiero mundial. ¿Qué hay que hacer para lograrlo?
R. Al principio, los europeos adoptaron una actitud neutral hacia la internacionalización del euro, como efecto secundario de la integración monetaria y de unas buenas políticas, pero hoy se ha convertido en una cuestión estratégica. Es estratégico disponer de una moneda ampliamente aceptada en todo el mundo. Ahora hay dos visiones sobre el futuro del sistema monetario. La primera sostiene que el dólar seguirá ocupando una posición central, incluso más que ahora, por las stablecoins y su adopción en otros lugares del mundo. Pero existe otra visión, porque estamos observando mucha actividad, y no solo en la zona del euro, en proyectos que interconectan regionalmente los sistemas de pago. Si se reducen los costes, la situación puede cambiar, porque un ingrediente esencial de la fortaleza del dólar es su condición de moneda vehículo. Si se quiere cambiar la moneda A por la moneda B, resulta más barato h.acerlo a través del dólar. Pero, una vez que esto deje de ser así y exista un vínculo directo gracias a las nuevas tecnologías, la pregunta es si seguirá siendo necesario mantener tantos dólares. A largo plazo, el dólar seguirá siendo una gran moneda, pero habrá más margen para la diversificación, sencillamente porque un sistema con varias monedas será menos costoso que antes. Creo que las cosas podrían cambiar.
¿Hasta qué punto supone la tokenización un cambio de modelo para las infraestructuras financieras?
¿Cree que este proyecto ayudará a la diversificación y a cumplir los objetivos de la Unión de Ahorros e Inversiones?
Ha dicho que existe un riesgo de fragmentación del sistema financiero, pero también hay un riesgo de dolarización.