Tomás Pascual: "Estamos abiertos a alianzas estratégicas manteniendo nuestra unidad empresarial"
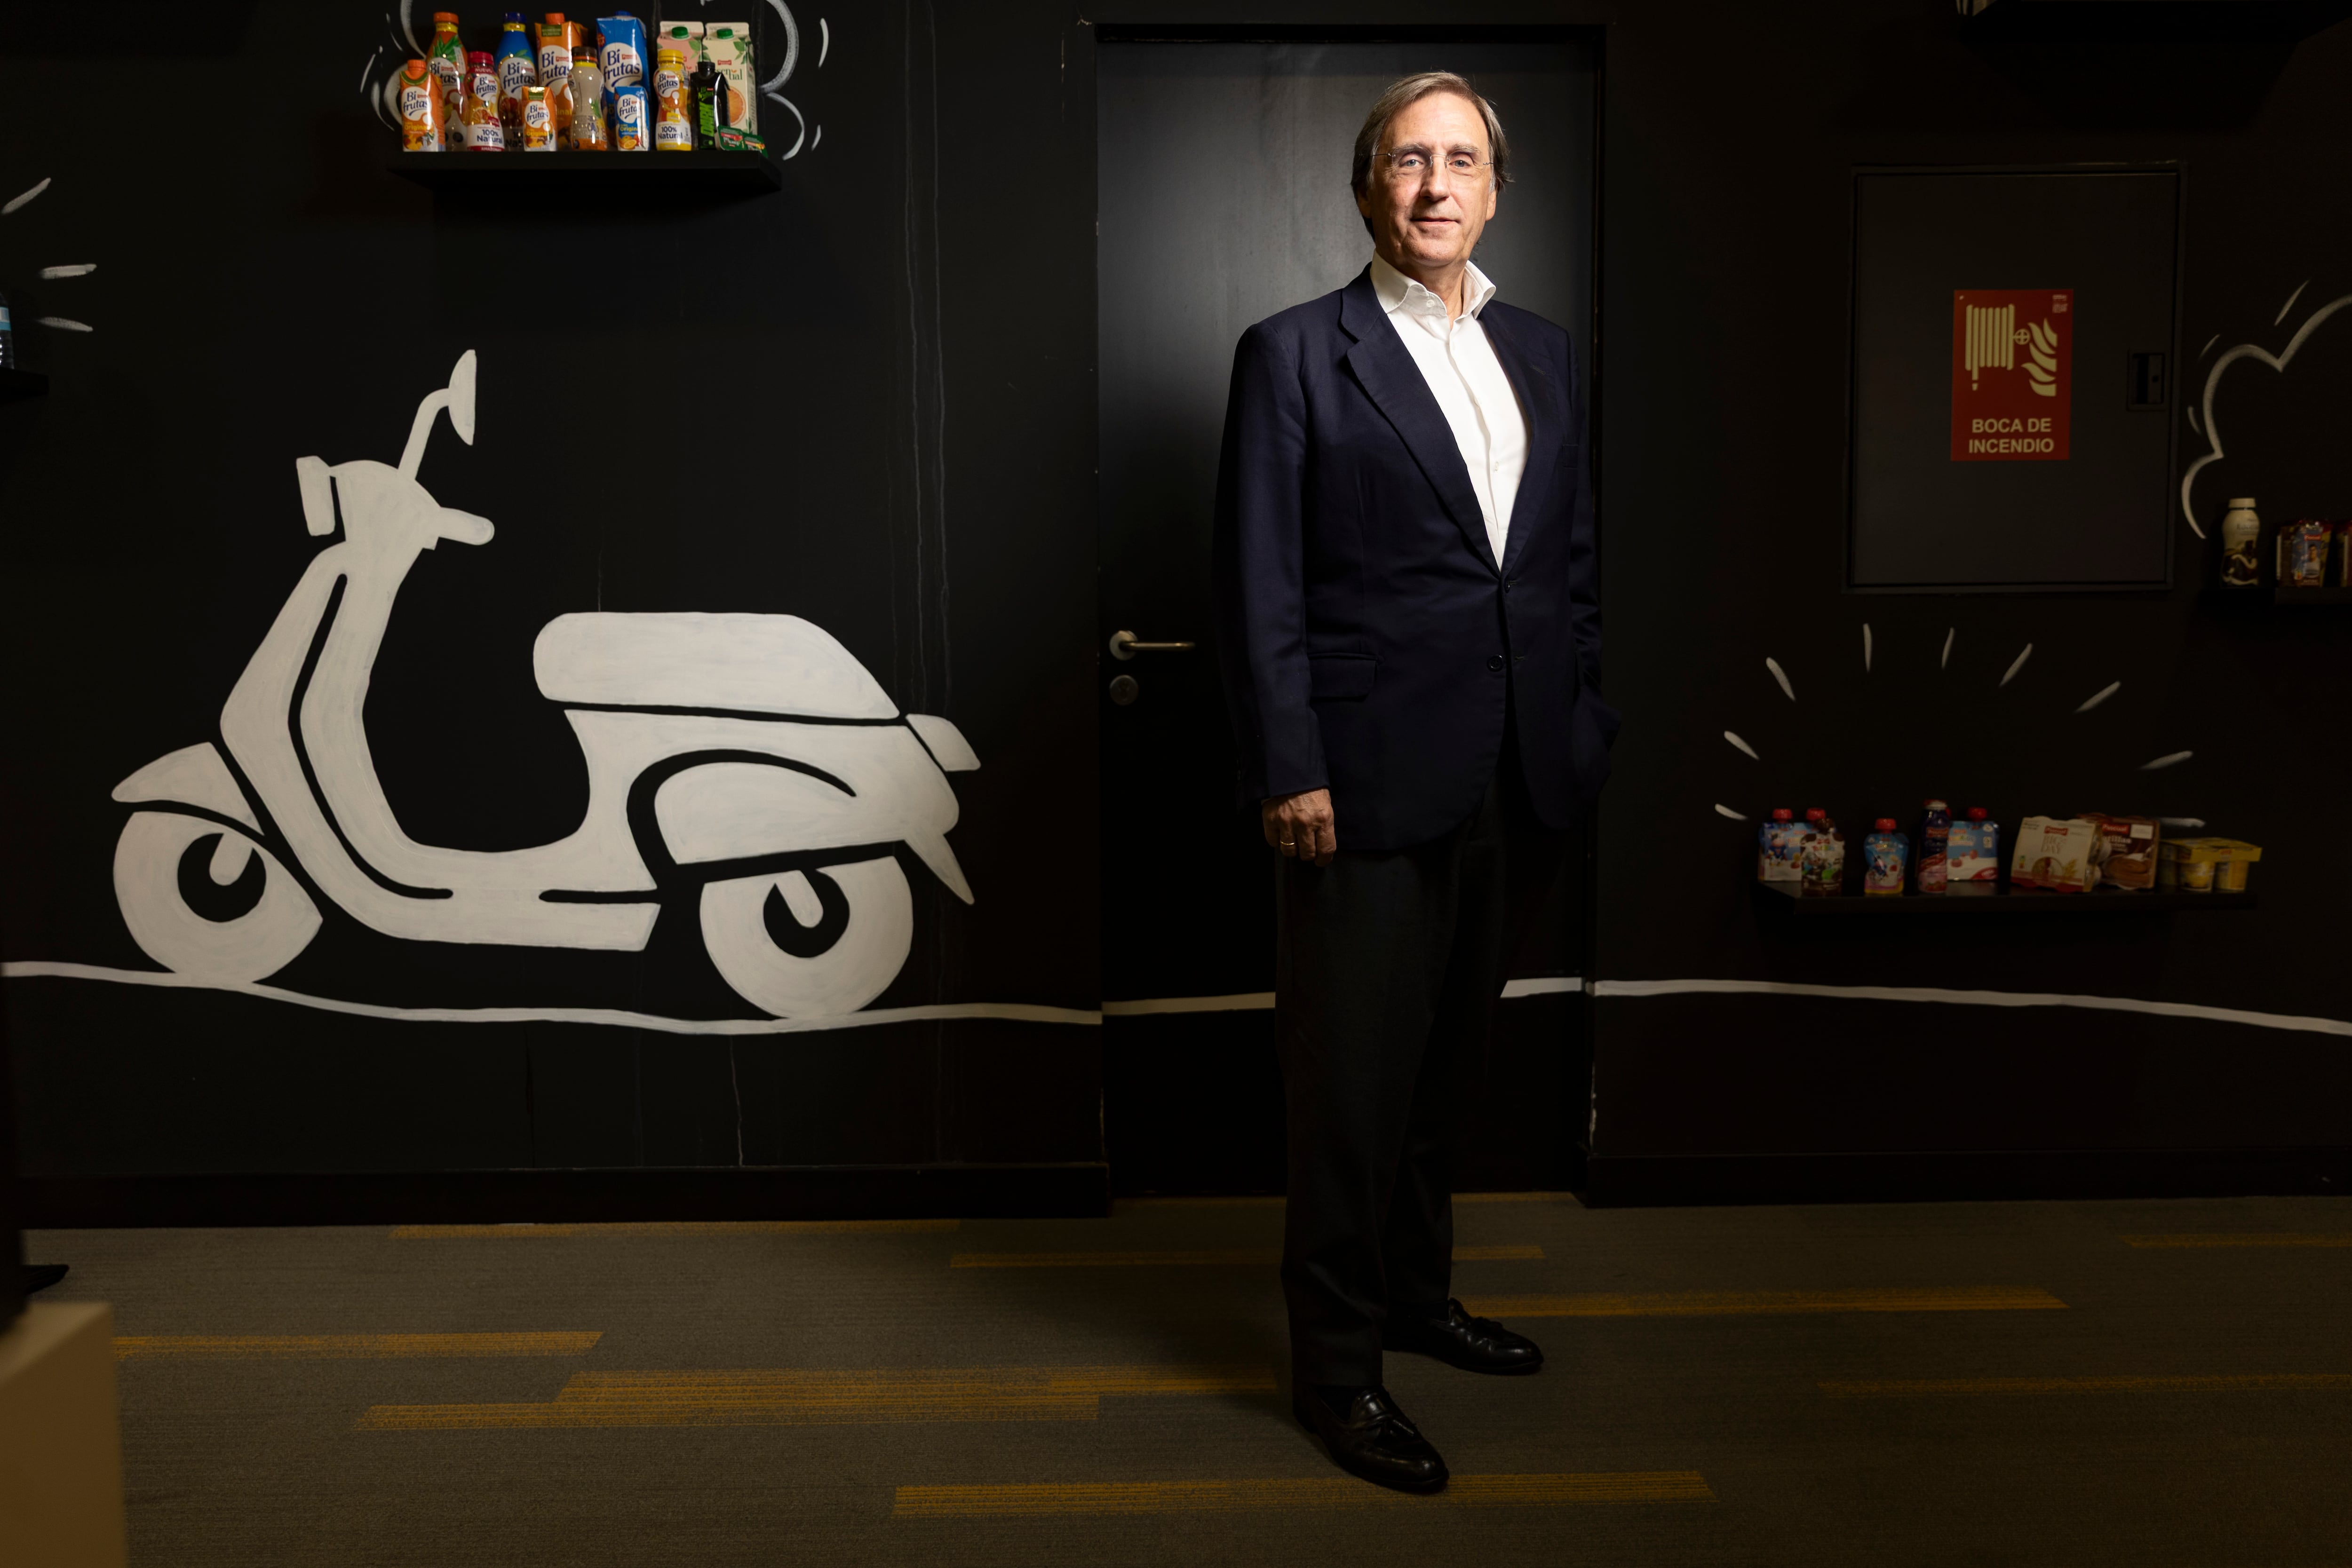
La compañía alimentaria seguirá analizando adquisiciones para crecer en café y en la distribución a hostelería. Su presidente cree que la distribución "ha escuchado más al cliente"
El grupo Pascual está en plena transformación. De empresa puramente láctea a una diversificada en cinco grandes sectores estratégicos [lácteos, café, hidratación, distribución e internacional] para compensar una tendencia clara: cada vez se bebe menos leche, y la que se compra, es mayoritariamente de marca de distribuidor. Su presidente, Tomás Pascual (64 años, Santander), analiza este profundo cambio estratégico en un año en el que ha cumplido 20 al frente del grupo alimentario.
Pregunta. ¿En qué se parece la compañía de la que tomó las riendas hace 20 años y la que es ahora?
Respuesta. La filosofía, el modelo y el espíritu se parecen mucho. Esta es una empresa que fundó mi padre con unos valores y una visión que han funcionado muy bien, y nosotros seguimos practicando. Pensamos que el éxito es el resultado del buen trabajo, y esa forma de trabajar es más o menos la misma. Lo que ha cambiado, sobre todo, es el mercado y, como consecuencia, la empresa. Entonces, la industria mandaba más y teníamos un consumidor más sencillo de interpretar. Hoy en día es mucho más exigente, busca la personalización, la individualización... Y han cambiado los periodos de tiempo. Hoy tienes que anticipar mucho, y eso te obliga a estar mucho más presente ante el consumidor, escucharle y responderle muy rápidamente. Cuando yo entré en esta empresa, había tres referencias de leche y hoy para lo mismo tenemos más de veinte.
P. Antes el grupo era Leche Pascual. Ahora solo Pascual, y la leche parece dejar de ser prioritaria en el negocio.
R. Hoy en día sigue suponiendo una parte importante de nuestro negocio, pero los lácteos ya suponen menos del 50%. Bezoya, que era la otra gran marca, hoy pesa bastante más: ahora mismo lo que más vendemos es agua, aunque factura muy poco. Otro cambio ha sido apostar más por la hostelería. En el hogar, el fabricante antes tenía más voz, y ahora todos vivimos una pelea entre los distribuidores por el consumidor, y el fabricante intenta mantener su posición de marca. La marca de la distribución ha crecido mucho y por eso nosotros decidimos apostar mucho por la hostelería, con una doble vía: el café, donde tenemos una posición mayor, y la distribución capilar mayorista.
P. ¿Por qué cree que ahora la distribución tiene más poder que el fabricante?
R. Ellos han estado más cerca del consumidor. Les han escuchado mucho y les han respondido rápidamente. Uno de los grandes errores que hemos tenido nosotros es no estar tan cerca, y es parte del cambio que queremos hacer. La forma de estar cerca es responder rápidamente. Necesitas directores más cercanos, que tengan responsabilidad sobre toda la cadena, que decidan y se equivoquen más rápido... Hay empresas de marca que lo han hecho bien, yo hablo de nuestros errores. Antes, como todo iba bien, no tenías que hacer mucho cambio. Cuando la competencia entre la distribución ha sido más agresiva, ellos se han puesto las pilas y nosotros hemos tardado un poco más.
P. ¿Dan por perdida la batalla contra las marcas de distribución, por ejemplo, en la leche clásica?
R. No, vamos a pelear, pero con armas diferentes. No podemos aspirar al volumen de la marca de la distribución, y existen marcas con precios ajustados. Aspiramos a diferenciarnos y liderar nichos de mercado. La leche clásica nos da volumen y tiene una identificación de calidad con el consumidor. Alrededor de ella, con innovación, queremos liderar nichos. En el mundo de la salud, de la proteína, o en el placer, con los lateados. La leche clásica es la que más vende y comunica, pero no vamos a hacer cosas raras para competir por precio. El precio en el lineal lo pone la distribución, y en los lineales juegan para beneficiarse él con su propuesta de valor. No vamos a dejar de hacer unas cosas y quitar otras por vender volumen sin ganar dinero.
P. En estos últimos años, ¿cree que la distribución ha favorecido sus marcas propias y castigado a la marca de fabricante?
R. Hay distribuidores que apuestan por sus marcas, que creen que con ellas pueden ofrecer productos más competitivos. En esa estrategia, las marcas vamos a tener cada vez menos papel. Hay otros que siguen apostando por la marca. Al final es el consumidor el que decide. O hay una diferencia muy clara o definida, o muy perceptible, o va a ir a ese tipo de productos más baratos. Es el consumidor el que empuja a ello. ¿Qué luego puedan favorecer sus precios? Es una táctica.
R. Son sus estrategias, les va bien. Una de las cosas que hemos hecho mal las empresas es intentar ir contracorriente. No puedes negar la evidencia. La inflación ha sido tremenda. Los salarios han podido subir, pero hay más gastos. Me hubiera gustado que fuera de manera diferente. Sus estrategias son buenas porque les funcionan. ¿Nos gustaría que hubiese sido de otra forma? Sí. Pero hemos decidido hacer y no quejarnos porque no vale de nada.
P. Si las referencias de leche de Pascual estuviesen en Mercadona, ¿cambiaría mucho su estrategia en ese segmento?
R. Mercadona solo tendrá nuestros productos si los vende. La rotación es muy importante para ellos. Si queremos estar, tenemos que tener más. A lo mejor con innovación, en nichos que a Mercadona no le interese hacer lo mismo con su marca. Con Bezoya o los zumos de frutas sí estamos porque el consumidor se lo pide y porque aprecia una diferenciación. En la leche eso no es tan perceptible al paladar. Las diferencias están en el campo, en la relación con los ganaderos, en cómo se procesa la leche, los envases... Por desgracia, todavía es poca gente la que valora este tipo de cosas, y Mercadona no vende para poca gente.
P. Los fabricantes de marca critican la poca permeabilidad de algunas cadenas, incluida Mercadona, a las innovaciones.
R. Una reivindicación es que al menos nos dejen testar el producto. Los grandes innovadores, salvo excepciones, son las marcas. Y todos los demás van adaptándose. Hay distribuidores que sí permiten trabajar la innovación, pero con una distribución ponderada más pequeña, la probabilidad de éxito disminuye.
P. Ustedes fabrican para terceros, incluidas las marcas propias de Dia o Lidl.
R. Nunca vamos a montar fábricas para trabajar para terceros. Hemos decidido eficientar la actividad y, en los huecos que quedan, llenarlos con clientes. Pueden ser distribuidores o fabricantes. El tema es tener la fábrica siempre llena. En yogures, lo tenemos lleno por el negocio internacional; en bebidas vegetales va bien, pero queda algo para terceros; y en lácteos es donde hemos incorporado más producción para clientes.
P. Han dividido el grupo en cinco empresas autónomas para cada prioridad estratégica. ¿Plantean incorporar algún socio inversor en alguna?
R. Estamos abiertos a alianzas estratégicas, bien mediante intercambio de participaciones minoritarias, alianzas, como la que tenemos con Idilia Foods en batidos, o socios al 50% en el ámbito internacional. Lo importante para nosotros es mantener la unidad empresarial y el modelo de codecisión conjunta. No tienes por qué hacer grandes fusiones societarias, sino grandes alianzas donde compartes intereses. Lo que sí me gusta es mantener nuestra unidad empresarial, tener capacidad de decisión. En internacional nos costó ponernos en marcha, pero desde hace ocho años tenemos no solo presencia comercial, sino en algunos sitios, socios industriales. Estamos buscando en ciertos países lo que era la España de los años 60 y los 70.
R. En el café la estrategia sigue siendo esa, y en distribución hostelera hay varios caminos: incorporar marcas relevantes de terceros, o comprar alguna empresa de distribución local que funcione bien. Hay una tercera, que es poder aliarnos con un operador local más potente. Nos gusta liderar, pero puedes repartirte mercados. En distribución queremos crecer y no basta con captar clientes, sino que hay zonas en las que te tienes que meter con alianzas o adquisiciones.
P. En su plan estratégico se han puesto el objetivo de facturar 1.000 millones (en 2025 facturó 929 millones).
R. Es una cifra redonda. Hoy en día, las empresas que son muy referentes son las que facturan más de 1.000 millones de euros. Parece que si haces menos, eres pequeño. Si quieres ser relevante y ser una empresa reconocida, la facturación tiene un papel muy importante. Si le haces caso al consejero delegado [César Vargas], sumando los planes de todos los negocios se puede llegar a los 1.000 millones, pero luego las circunstancias hacen que no todos esos planes se cumplan. Para nosotros lo más importante es la capacidad de generar valor para invertir.
P. ¿Cómo está afectando la situación geopolítica al negocio?
R. Ormuz nos afecta en los costes de energía, y lo llevamos notando desde junio, otra cosa es que la industria de la alimentación sea de las últimas que sube los costes, también la distribución. Sobre todo, nos afecta la incertidumbre a la hora de negociar contratos. También el transporte y las materias primas se ven afectados. Cuanto antes se acabe, mejor. Al final, tiene dos soluciones, o subes precios o estrechas márgenes, y las empresas de gran consumo hacemos las dos cosas.
P. Su grupo empresarial tiene actividad en el sector inmobiliario. ¿Cómo analiza la situación actual de acceso a la vivienda?
R. Nuestro negocio inmobiliario está enfocado en el turismo residencial. El turismo es importante y queremos que los turistas se queden más tiempo y gasten más. Hay algo que notamos, y es que en todas nuestras promociones los retrasos son largos. Algo hay que hacer para facilitar mano de obra para que haya más posibilidades de construcción. La disponibilidad del suelo también, y que haya más viviendas. El problema general es la oferta y la demanda. Hasta que no resuelvas ese problema, todo se verá afectado. Nosotros la demanda la tenemos, pero no la oferta. Construir cuesta mucho, falta de mano de obra y hay materiales que se han encarecido mucho. Se pueden hacer cosas para que haya más viviendas.
¿En qué se parece la compañía de la que tomó las riendas hace 20 años y la que es ahora?
¿Por qué cree que ahora la distribución tiene más poder que el fabricante?
¿Dan por perdida la batalla contra las marcas de distribución, por ejemplo, en la leche clásica?