¿Qué impacto pueden tener las elecciones de Brasil en los activos argentinos?
El domingo 4 de octubre se llevarán a cabo los comicios presidenciales en la principal economía de la región.
Este domingo 4 de octubre se llevarán a cabo los comicios presidenciales en la principal economía de la región. Los sondeos previos muestran un escenario de polarización.
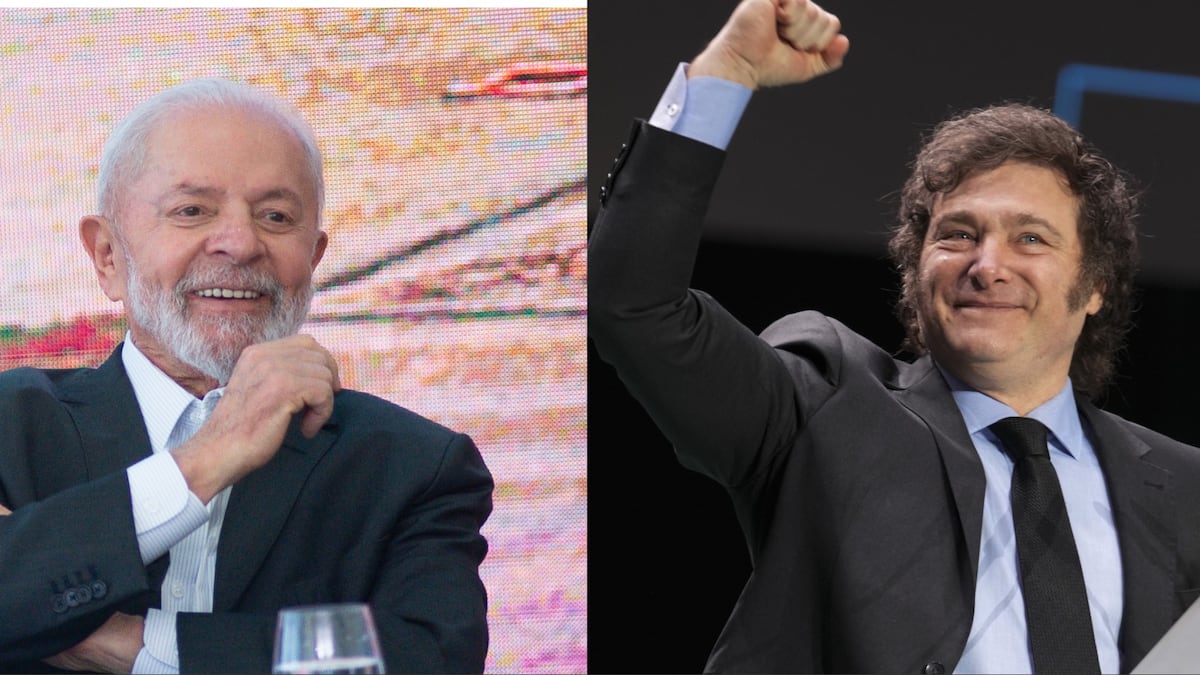
¿Qué impacto pueden tener en activos argentinos las elecciones de Brasil? Lula, presidente de Brasil, y Milei, presidente de Argentina. Fuente de las imágenes: Bloomberg
Buenos Aires — En los próximos días se empezará a definir el futuro político de Brasil y seguramente lo que decidan los ciudadanos de la principal potencia económica de Latinoamérica repercuta en toda la región. Por eso, Bloomberg Línea consultó a tres expertos de mercado qué puede pasar con los activos argentinos a partir del resultado electoral del domingo 4 de octubre.
Las encuestas marcan que el actual mandatario, Luiz Inácio Lula da Silva, y su rival, Flávio Bolsonaro, llegan en una paridad absoluta tanto a la primera vuelta como a un eventual balotaje.
Los activos argentinos y otros mercados emergentes vienen afectados por la situación internacional, marcada por el shock en el precio del petróleo y el aumento de las tasas de interés en los países desarrollados, particularmente en Estados Unidos, según Juan Carlos Barboza, gerente de research de Grupo Mariva. "Esa situación no cambiará con el resultado electoral en Brasil", sostuvo.
A este contexto se suma una temprana incertidumbre electoral en Argentina que también afecta a los activos locales, según el analista. "Una victoria del oficialismo en Brasil podría alimentar esa volatilidad y afectar algo los activos argentinos", señaló Barboza, quien consideró que una victoria de la oposición no tendría un impacto relevante dada la coyuntura internacional.
VER MÁS: Nubank estaría en negociaciones para comprar Monzo por hasta 10 mil millones de libras esterlinas
Por su parte, Pedro Siaba Serrate, jefe de research y estrategia de Portfolio Personal Inversiones (PPI), cree que el resultado de las elecciones brasileñas puede tener una incidencia significativa sobre los activos argentinos, principalmente a través del real.
El analista destacó el peso de Brasil dentro de los flujos que llegan a América Latina y señaló que se trata de un mercado mucho más desarrollado que el argentino, por lo que cualquier cambio en las expectativas sobre sus activos tiene repercusiones sobre otros mercados de la región.
El foco, en ese sentido, está puesto en una elección que hasta hace poco era percibida por el mercado como prácticamente definida. Siaba Serrate señaló que durante un período se daba por descontada una victoria de Lula, pero que esa percepción comenzó a cambiar y que la posibilidad de un triunfo de Flávio Bolsonaro dejó de ser considerada marginal.
Para el analista, esa modificación de expectativas todavía no estaría completamente reflejada en la valuación de algunos activos brasileños.
Uno de los principales casos es el real. Según Siaba Serrate, las posiciones del mercado están sesgadas hacia un escenario en el que Lula mantiene la orientación de su gobierno, posiblemente con alguna moderación. Frente a ese escenario, una eventual victoria de Bolsonaro podría generar una reacción diferente a la que hoy descuentan los inversores: la apreciación del real sería mucho mayor, en términos absolutos, que la depreciación que se produciría si Lula fuera elegido.
La explicación está en los flujos que podrían dirigirse hacia Brasil ante un resultado favorable a Bolsonaro. Siaba Serrate considera que una victoria del candidato opositor tendría la capacidad de atraer "mucho flujo de diferentes lugares del mundo" hacia los activos brasileños, lo que generaría una apreciación de la moneda y una mejora en las valuaciones.
De esta manera, el riesgo para el real no estaría necesariamente equilibrado entre los dos escenarios electorales, ya que el potencial movimiento al alza de la moneda sería, en su lectura, considerablemente mayor que el movimiento a la baja que podría producirse con una victoria de Lula.
Ese movimiento tendría una conexión directa con Argentina. Siaba Serrate señaló que el 31% del tipo de cambio real multilateral argentino depende de Brasil y de la evolución del real, por lo que una apreciación de la moneda brasileña podría funcionar como un catalizador favorable para el tipo de cambio real argentino. El efecto no necesariamente tendría que producirse a través de una variación del dólar en Argentina.
El ejecutivo consignó que una apreciación del real mejoraría, por esa vía, la posición relativa de Argentina, incluso si el tipo de cambio nominal local no se mueve. En su lectura, dicha situación otorgaría algo de aire a sectores argentinos vinculados a bienes transables, que actualmente enfrentan una situación de mayor preocupación dentro de la economía local.
Así, el impacto de la elección brasileña sobre Argentina no estaría limitado a un eventual movimiento de los activos financieros. Para Siaba Serrate, la evolución del real puede trasladarse hacia una variable central para la economía argentina: su tipo de cambio real y, con ello, la competitividad relativa de distintos sectores.
VER MÁS: Confianza en el Gobierno de Milei se hunde en septiembre y vuelve al piso de su gestión
Para Fernando Marengo, economista jefe de BlackToro, hay dos lecturas posibles sobre el resultado de las elecciones brasileñas. Una es que sería favorable que Brasil se alinee con el giro hacia gobiernos más orientados al mercado que atraviesa América Latina. La otra es que una reelección de Lula podría darle a Argentina un mayor protagonismo en su relación con Estados Unidos.
Según Marengo, si Lula es reelegido, Argentina podría consolidarse de alguna manera como el interlocutor de Estados Unidos en América Latina. En cambio, si gana Bolsonaro, ese papel quedaría diluido o sería compartido en parte con Brasil. En ese escenario, considera que Argentina podría verse más favorecida en su relación con Estados Unidos, en un contexto en el que Washington busca abastecerse de recursos naturales de manera segura y alinear a la región detrás de ese objetivo.
El economista también describió un contexto favorable para América Latina en su conjunto, pese a las tensiones internacionales y al aumento del precio del petróleo. Señaló que la economía mundial continúa creciendo, aunque a un ritmo algo menor que el año pasado, mientras que la demanda de materias primas beneficia a los países de la región. A eso sumó el proceso de diversificación de portafolios desde mercados desarrollados, que, según su lectura, favoreció tanto los precios de las materias primas como los activos latinoamericanos.
Como referencia, Marengo señaló que el riesgo país global se comprimió en unos 100 puntos durante el último año, mientras que la reducción para América Latina fue de 150 puntos adicionales. A su juicio, ese comportamiento muestra el efecto de la diversificación de portafolios hacia la región. Como cuarto factor, mencionó el mayor foco de Estados Unidos sobre América Latina derivado de su estrategia de seguridad nacional, elemento que, en conjunto, configura "una situación bastante favorable para la región en su conjunto".
Inflación de España se acelera a 5% y alcanza máximo desde febrero de 2023
Prohibición de EE.UU. a importación de algunos productos de Canadá entra en vigor
Cobre se acerca a US$14.500 ante riesgo de huelga en mina de Chile y preocupación por el suministro
Keiko Fujimori anuncia aumento del salario mínimo en Perú: así quedó el monto final
OpenAI retrasa el lanzamiento de su nuevo modelo GPT-6.1 Astra por problemas en evaluaciones de seguridad
La Unión Europea prepara la salida de Panamá de su lista negra de paraísos fiscales
La IA ya ayuda a crear nueva IA: expertos de OpenAI y Anthropic alertan por una "explosión de inteligencia"
Chile abre una nueva fuente de financiamiento: coloca US$458 millones en bonos en francos suizos
EA Sports FC 27: cuánto cuesta el paquete con Nintendo Switch 2 y dónde comprarlo
Preventa de 'Avengers: Doomsday' tumbó las apps de Cinépolis y Cinemex a tres meses del estreno en México
El reloj de Hublot y Jeff Koons que cuesta casi US$500.000: solo existen 30 en el mundo
Rolex vs. Cartier: cuánto cuestan sus relojes más emblemáticos y cuáles son los modelos más buscados