México tiene DiMo y CoDi; Perú apuesta por Bim y un modelo que podría cambiar los pagos digitales
Compartamos Banco llevó Bim a sus operaciones de crédito y ahora participa en un piloto que podría permitir pagar desde una billetera digital aunque el dinero esté en otro banco.
Lima, Perú.- Mientras en México existen herramientas como DiMo y CoDi para facilitar las transferencias y los pagos electrónicos, en Perú Compartamos Banco opera Bim, una de las cuatro billeteras digitales que ya tiene una escala relevante y que ahora participa en el desarrollo de un modelo de pagos abiertos.
Se estima que nueve de cada diez usuarios de servicios financieros digitales en el Perú utiliza una billetera digital, de acuerdo con la Superintendencia de Banca, Seguros y AFP (SBS).
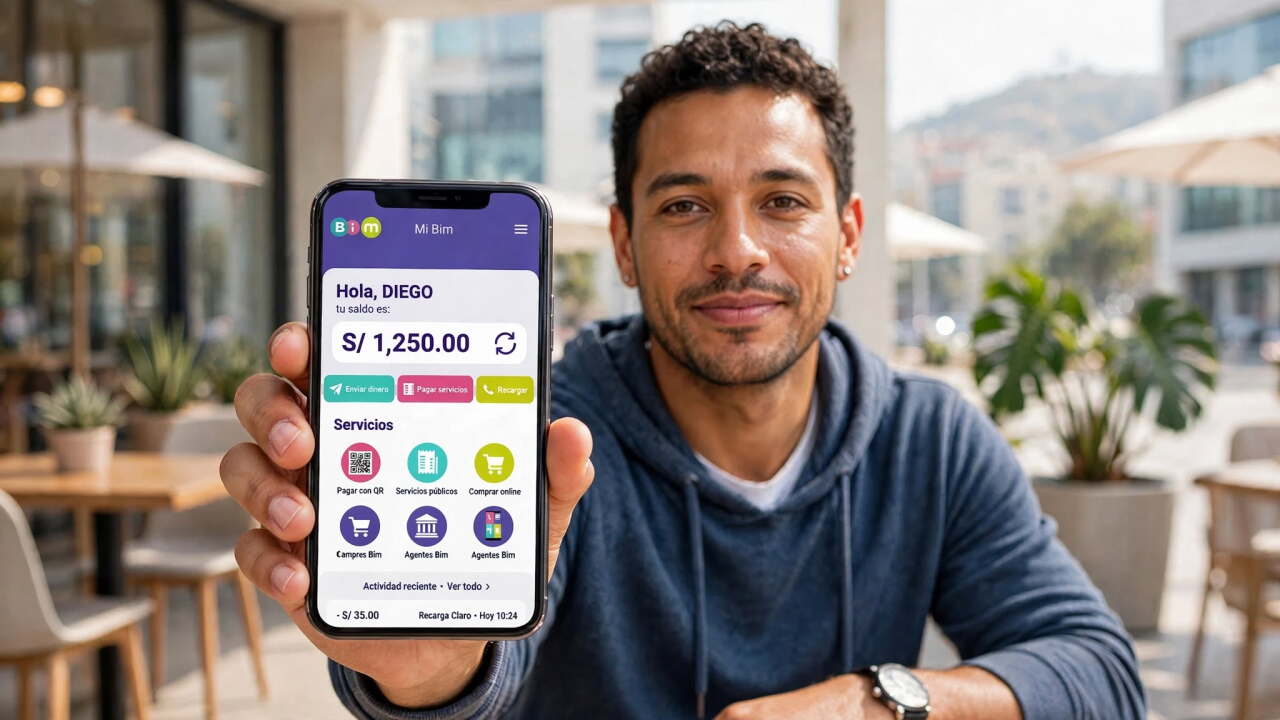
Tras la pandemia de Covid-19, en Perú, la iniciativa privada implementaron los pagos digitales, a partir de billeteras digitales. Con Bim se permite enviar y recibir dinero, pagar servicios, hacer compras mediante códigos QR o número telefónico y, en el caso de Compartamos Banco, recibir desembolsos y pagar créditos desde la misma billetera.
México vive un boom exportador, pero no todos los estados son ganadores
La historia de Bim comenzó antes de su llegada al ecosistema de Compartamos Banco. PDP surgió como una iniciativa gremial de la Asociación de Bancos del Perú (ASBANC), que buscaba crear una billetera electrónica común para el sistema financiero peruano.
Sin embargo, cuando los principales bancos decidieron desarrollar sus propias aplicaciones, Compartamos Banco adquirió la plataforma con el objetivo de acelerar su desarrollo tecnológico e integrarla a su operación.
Hoy, Bim se incorporó a la operación cotidiana de Compartamos Banco y también transformó la manera en que se entregan y cobran algunos de sus créditos.
En los créditos grupales e individuales, Bim permitió eliminar el manejo de dinero físico durante las reuniones de pago.
Las cuotas pueden pagarse en tiempo real mediante la billetera, lo que permite a las directivas de los grupos verificar el abono de manera inmediata.
Los desembolsos también pueden realizarse de forma digital y el préstamo llega directamente a la billetera sin necesidad de órdenes de pago o efectivo.
Para las operaciones cotidianas, Bim permite realizar pagos en comercios mediante códigos QR o utilizando el número telefónico del destinatario.
La plataforma es interoperable con otras billeteras y bancos del sistema peruano y, de acuerdo con la información presentada por Compartamos Banco, no cobra comisiones a los usuarios.
Además, Bim está vinculada con una cuenta de ahorro de Compartamos Banco. El usuario puede vincular o abrir automáticamente una cuenta de ahorro, lo que permite disponer directamente del saldo sin tener que realizar recargas físicas.
El avance digital ya representa una parte importante de la operación de Compartamos Banco en Perú. El 80% de sus clientes interactúa mediante canales digitales, entre Bim y Compartamos App, mientras que 93% de sus operaciones monetarias se realiza por estas vías.
Aunque Bim ya está funcionando, la siguiente etapa que explora Compartamos Banco en Perú es distinta.
La institución participa junto con Bim, el Banco Central de Reserva del Perú (BCRP) y otros bancos en una fase piloto de Open Payments, bajo el proyecto TAP y con acompañamiento y certificación.
Cancelación de vuelos de Aeroméxico y Volaris al Aeropuerto de Tulum recrudece crisis turística en el destino
La idea es avanzar hacia un esquema en el que el banco donde una persona tiene su dinero y la billetera desde la que realiza un pago no necesariamente tengan que ser la misma institución.
"Un cliente podría tener sus recursos en el Banco A, utilizar la interfaz de la Billetera B para generar una instrucción de pago y enviar el dinero al Comercio C", explica Peniche.
Con esto el usuario pueda elegir la infraestructura de pago que prefiera, sin quedar atado necesariamente a una sola institución.
Para las entidades financieras, el modelo también abre la posibilidad de generar historiales transaccionales en tiempo real que ayuden a conocer mejor el comportamiento de los clientes y, con ello, ofrecer productos de crédito o ahorro más adecuados.
La apuesta por los pagos digitales ocurre mientras Compartamos Banco amplía su negocio financiero en Perú.
Gentera inició su participación en Perú en 2011, cuando adquirió la entonces Financiera Crear, en Arequipa, que contaba con unos 80,000 clientes de crédito individual.
Desde entonces, la institución ha llevado esa operación a más de 1.5 millones de clientes de crédito, de acuerdo con los datos presentados por la compañía.
Dentro de esa base hay alrededor de 730,219 clientes de crédito grupal y unos 354,963 de crédito individual.
Otros 450,000 clientes cuentan exclusivamente con productos de depósitos y ahorro.
El crédito grupal representa 47% de los clientes y 25% de la cartera total. Esta metodología fue llevada e innovada por Gentera en Perú, donde anteriormente no existía este modelo.
Empresas Murió su hermano y Alberto Baillères cambió sus planes: terminó repartiendo cerveza en un camión 5 Min Read
Murió su hermano y Alberto Baillères cambió sus planes: terminó repartiendo cerveza en un camión
Economía La inflación superaría 4% sin apoyos fiscales a gasolinas y diésel, asegura el secretario de Hacienda 2 Min Read
La inflación superaría 4% sin apoyos fiscales a gasolinas y diésel, asegura el secretario de Hacienda
Economía Más 'dientes' para las aduanas, pero con presupuesto recortado y fallas operativas 5 Min Read
Más 'dientes' para las aduanas, pero con presupuesto recortado y fallas operativas
Elizabeth Santiago Licenciada en Periodismo por la Escuela de Periodismo Carlos Septién García. Colabora en Grandes Audiencias de Grupo Expansión como reportera, tratando temas de finanzas personales, empresas y empresarios. @SanreEli @elizabethsantiagor
Con Bim se permite enviar y recibir dinero, pagar servicios, hacer compras mediante códigos QR o número telefónico y, en el caso de Compartamos Banco, recibir desembolsos y pagar créditos desde la misma billetera.¿Qué es Bim?En reunión con medios, Adolfo Peniche, gerente general de Compartamos Banco Perú, señala que Bim forma parte del ecosistema de Gentera en Perú y es operada por Pagos Digitales Peruanos (PDP), compañía de la que Gentera adquirió 98% de las acciones en 2020.La historia de Bim comenzó antes de su llegada al ecosistema de Compartamos Banco.