Mastercard quiere ganar más transacciones y ampliar su red de pagos en México
La red de la compañía ya procesa cuatro de cada diez transacciones realizadas con tarjetas de su marca en el país. Busca elevar esa proporción mediante tecnología, conexión con fintechs y nuevas reglas para el sistema de pagos.
CDMX, 18 de noviembre del 2026.- Mastercard ya procesa 40% de las transacciones realizadas con tarjetas de su marca en México y espera aumentar esa proporción de manera significativa durante los próximos tres o cuatro años. La compañía busca ganar terreno en el negocio del procesamiento de pagos, donde compite con otras redes por recibir y enrutar las operaciones de los consumidores.
La participación corresponde exclusivamente a las transacciones de tarjetas Mastercard, no al total de los pagos con tarjeta que se realizan en el país. Así lo expusieron directivos de la compañía durante un encuentro con medios de comunicación en Ciudad de México, en el que explicaron el funcionamiento de su cámara de compensación y los planes para ampliar la digitalización de los pagos.
Mastercard solicitó la licencia para operar en México en 2014, recibió la autorización en 2018 e inició operaciones en 2022. Actualmente, su red integra más de 55 instituciones, entre emisores, procesadores y adquirentes. Además, dos de cada tres fintechs, emisores o bancos digitales que operan en el país participan en ella.
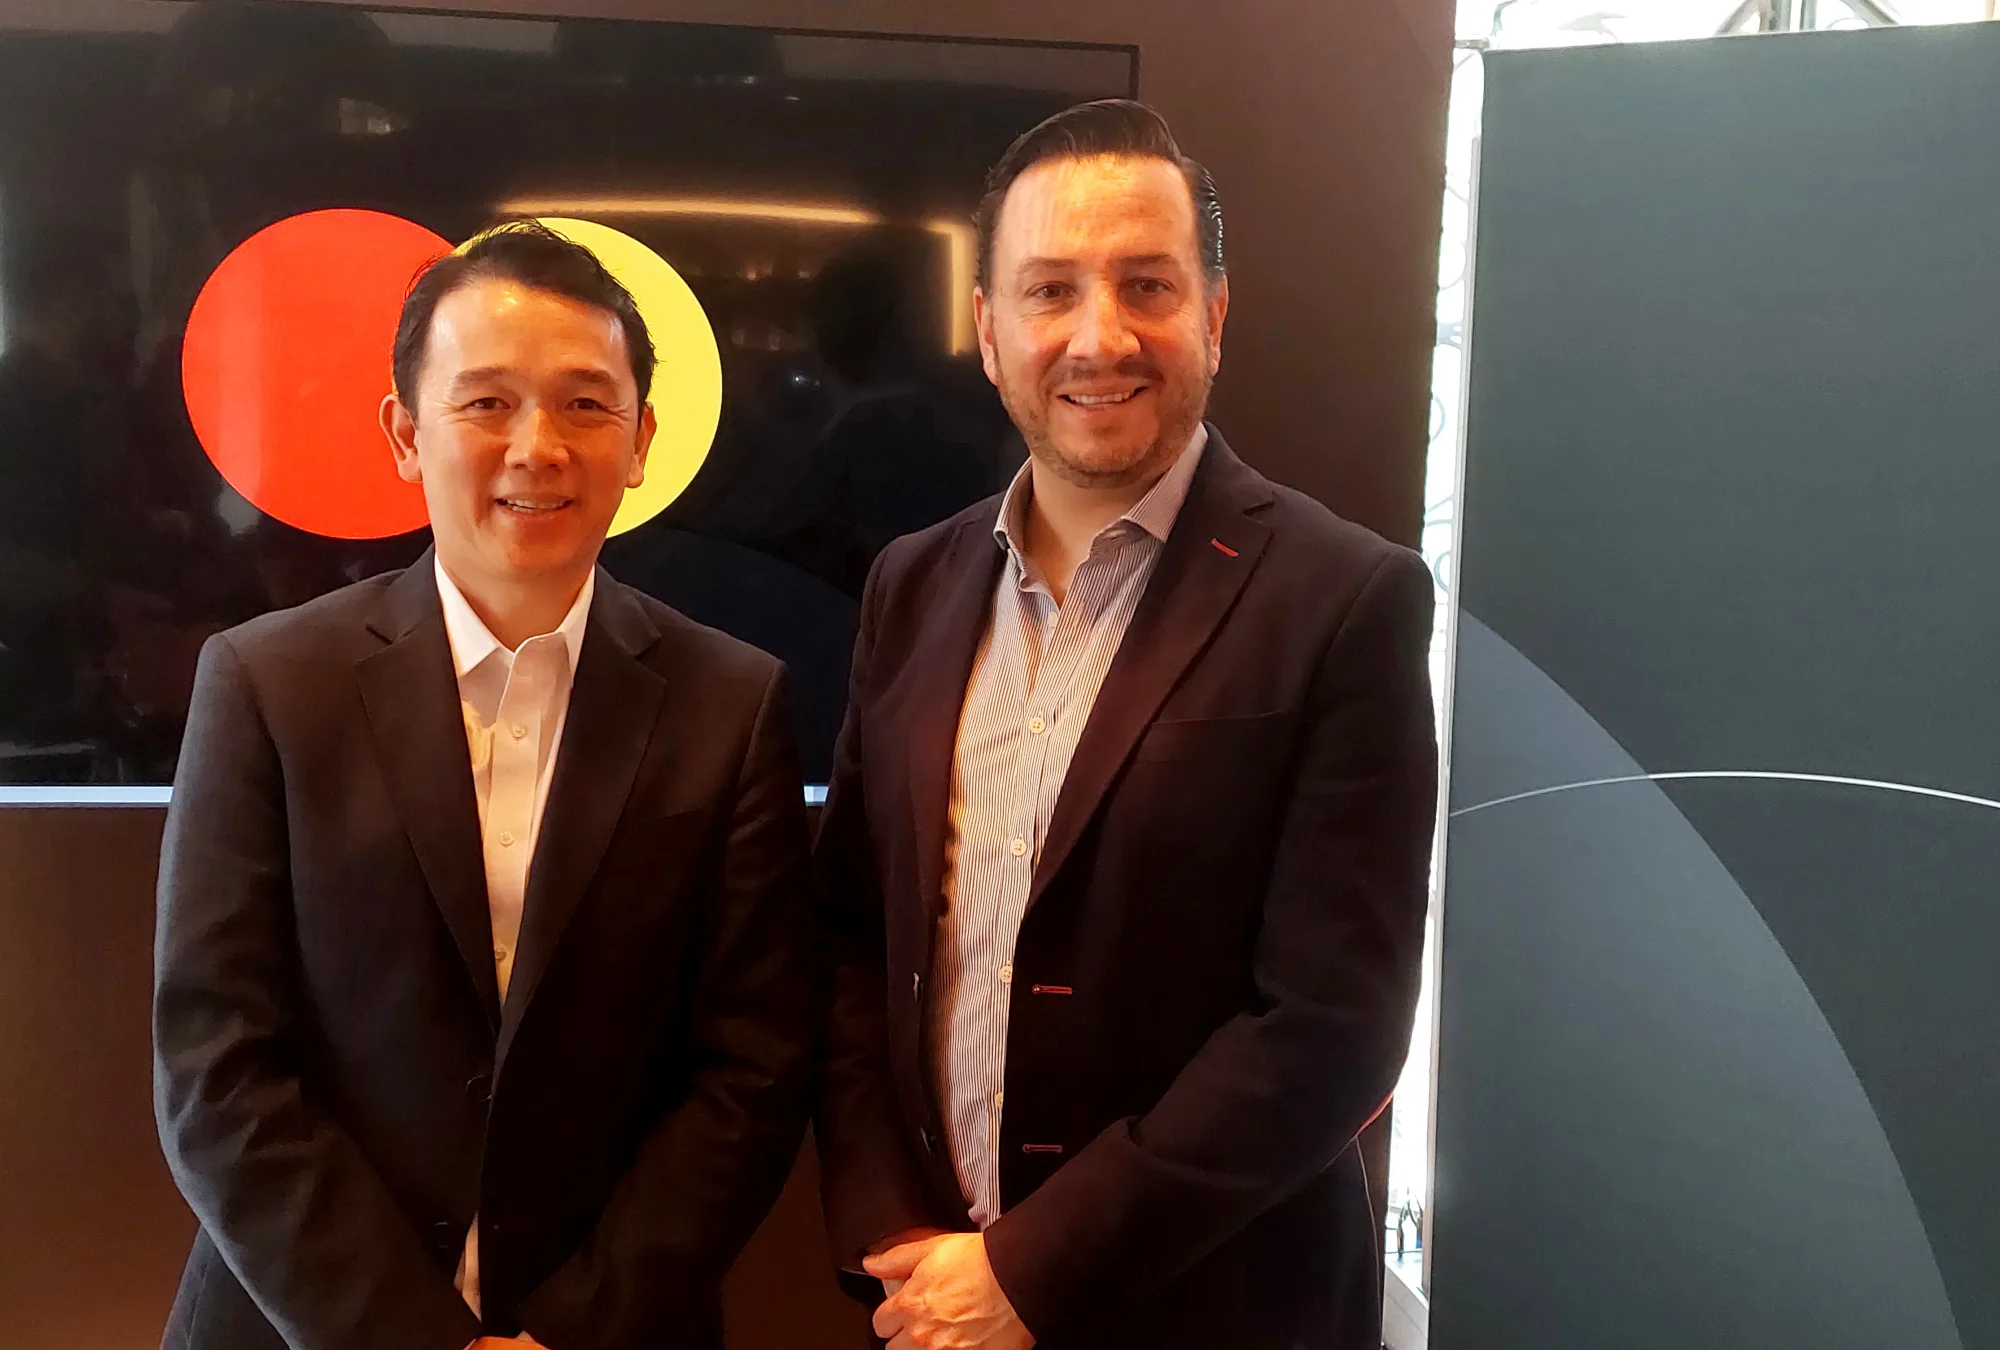
Sidney Massunaga, Country Manager de Mastercard México, anticipó que la proporción actual de operaciones procesadas por la compañía será mucho mayor en los próximos tres o cuatro años.
Estamos súper convencidos de que para las transacciones Mastercard tenemos el derecho de ganar", afirmó.
Cuando una persona paga con tarjeta intervienen varias instituciones. El banco emisor entrega la tarjeta al consumidor y el banco adquirente proporciona al comercio los servicios para aceptar ese medio de pago. Entre ambos funciona la cámara de compensación, también conocida como switch, que intercambia los mensajes necesarios para autorizar la compra y después realiza los procesos de compensación y liquidación.
Edgar García-Barzanallana, vicepresidente de Network & Switching para North LAC de Mastercard, explicó que la cámara es una pieza de la red de pagos, que también comprende a los participantes, las reglas y los procesos que hacen posible el funcionamiento del sistema.
La distinción importa porque los bancos y otros participantes pueden conectarse a distintas redes. La institución adquirente decide por cuál procesa cada operación, por lo que Mastercard debe competir para que las instituciones elijan su infraestructura.
Los participantes terminan conectados a múltiples redes y lo que tiene que pasar es que me prefieran en el ruteo. En estas cosas el ruteo es súper dinámico", explicó García-Barzanallana.
La compañía busca ganar esa preferencia mediante tecnología, herramientas para reducir el fraude y mejores niveles de aceptación. "Nos tenemos que ir ganando cada transacción todo el tiempo", resumió.
Uno de sus argumentos para atraer participantes es el uso de estándares internacionales en su sistema de mensajería. Estos permiten que las instituciones trabajen con estructuras de información conocidas en distintos mercados y facilitan la incorporación de nuevas funcionalidades, como herramientas de evaluación de riesgo y autenticación.
Para las fintechs y los bancos digitales, esa compatibilidad puede reducir las dificultades para iniciar operaciones en México. Una institución que ya utiliza esos estándares puede aprovechar una infraestructura conocida, aunque también necesita adaptarse a particularidades locales, como el cálculo del IVA y los meses sin intereses.
La competencia entre redes también está vinculada con los cambios regulatorios que se discuten para el sistema de pagos. Mastercard manifestó su respaldo a que existan reglas claras y mecanismos que permitan la interoperabilidad entre las cámaras de compensación.
La compañía participó en la consulta pública sobre los cambios propuestos para las redes de medios de disposición y presentó comentarios a las autoridades. Sus directivos señalaron que buscan condiciones equitativas y un esquema de gobernanza que establezca responsabilidades para todos los participantes.
En la medida en que las reglas estén claras y haya un esquema de gobernabilidad alrededor de todos los participantes, estamos bien", afirmó García-Barzanallana.
El directivo añadió que debe existir un "piso parejo" para las distintas redes.
Sin embargo, advirtió que todavía hay aspectos técnicos que los participantes deberán resolver para asegurar que la interoperabilidad funcione. Massunaga también consideró positiva la existencia de reglas que impulsen los pagos digitales, aunque el resultado dependerá de cómo se diseñen y se implementen.
La expansión de las redes de pago también depende de que más comercios acepten tarjetas y otros medios digitales. Massunaga consideró que México ha avanzado en la entrega de productos financieros, pero todavía enfrenta el reto de conseguir que las personas los utilicen cotidianamente.
Como ejemplo, mencionó la asociación de Mastercard con Banco del Bienestar, que suma 40 millones de tarjetas en distintos segmentos. Sin embargo, estimó que alrededor de 20% a 21% de los consumidores utiliza tarjeta, de acuerdo con la cifra que tiene presente, y advirtió que el efectivo mantiene una presencia importante.
Ya hay mucha gente con una tarjeta. Sin embargo, lo que vemos es que, a pesar de que tengan sus productos financieros, la gente sigue usando efectivo", explicó.
El directivo también señaló que la aceptación de pagos digitales en Ciudad de México no representa necesariamente la realidad del resto del país.
Estamos en la burbuja de Ciudad de México, donde la gran mayoría de los comercios sí aceptan pagos digitales, pero esa no es la realidad en México", dijo.
Por ello, una de las prioridades es ampliar la aceptación entre las micro, pequeñas y medianas empresas (MiPyMEs) y garantizar que las operaciones sean sencillas para consumidores y comercios.
La compañía mantiene conversaciones con la Secretaría de Hacienda, la Secretaría de Economía, el Banco de México y la Comisión Nacional Bancaria y de Valores para impulsar la digitalización de sectores con un uso elevado de efectivo. Entre los primeros segmentos mencionados están las gasolineras y las casetas de peaje. Los directivos no detallaron una lista de sectores adicionales ni presentaron propuestas específicas para cada uno.
La tecnología es otro componente de la estrategia para ganar operaciones. García-Barzanallana informó que 66% de los pagos que procesa la red de Mastercard en México ya se realiza sin contacto. También señaló una diferencia de 35 puntos porcentuales en la proporción de transacciones tokenizadas frente a otras redes.
La tokenización sustituye los datos originales de una tarjeta por credenciales digitales que pueden utilizarse en operaciones electrónicas o dispositivos móviles. Así, cuando una persona paga con su teléfono, no necesita exponer directamente los datos de su tarjeta física.
Tokenización, en corto, es llevar la tecnología del chip al comercio electrónico", explicó el directivo.
Esta herramienta contribuye a reducir la exposición de las credenciales y los riesgos de fraude.
La compañía también trabaja en nuevas formas de procesamiento, entre ellas las operaciones realizadas por agentes de inteligencia artificial. Según García-Barzanallana, la primera transacción de este tipo en México y Latinoamérica se procesó a través de Mastercard.
Estos pagos requieren que el sistema identifique al agente y verifique que cuenta con autorización del titular, además de reconocer los límites establecidos para sus operaciones.
Cuando tienes un agente de inteligencia artificial, tengo que asegurar que ese agente está transaccionando y cuál es el límite de lo que puede transaccionar", explicó.
En paralelo, Mastercard desarrolla capacidades relacionadas con nuevos estándares de mensajería, compensación en tiempo real y el uso de stablecoins. La empresa señaló que ha invertido más de 12,000 millones de dólares a escala global desde 2019 en ciberseguridad, inteligencia artificial e innovación.
En México, una de sus iniciativas en este ámbito es una alianza con la Asociación Mexicana de la Industria de Tecnologías de Información (AMITI) para capacitar y proporcionar herramientas de ciberseguridad a 500,000 MiPyMEs.
Anthropic destrona a SpaceX con la mayor salida a Bolsa de la historia: es ya la 12º empresa más valiosa
Dow Jones borra 1,101 puntos; S&P 500 y Nasdaq pierden más de 2% pese a IPO de Anthropic