La Omnicanalidad Es El Nuevo Reto Despues De Digitalizar La Banca
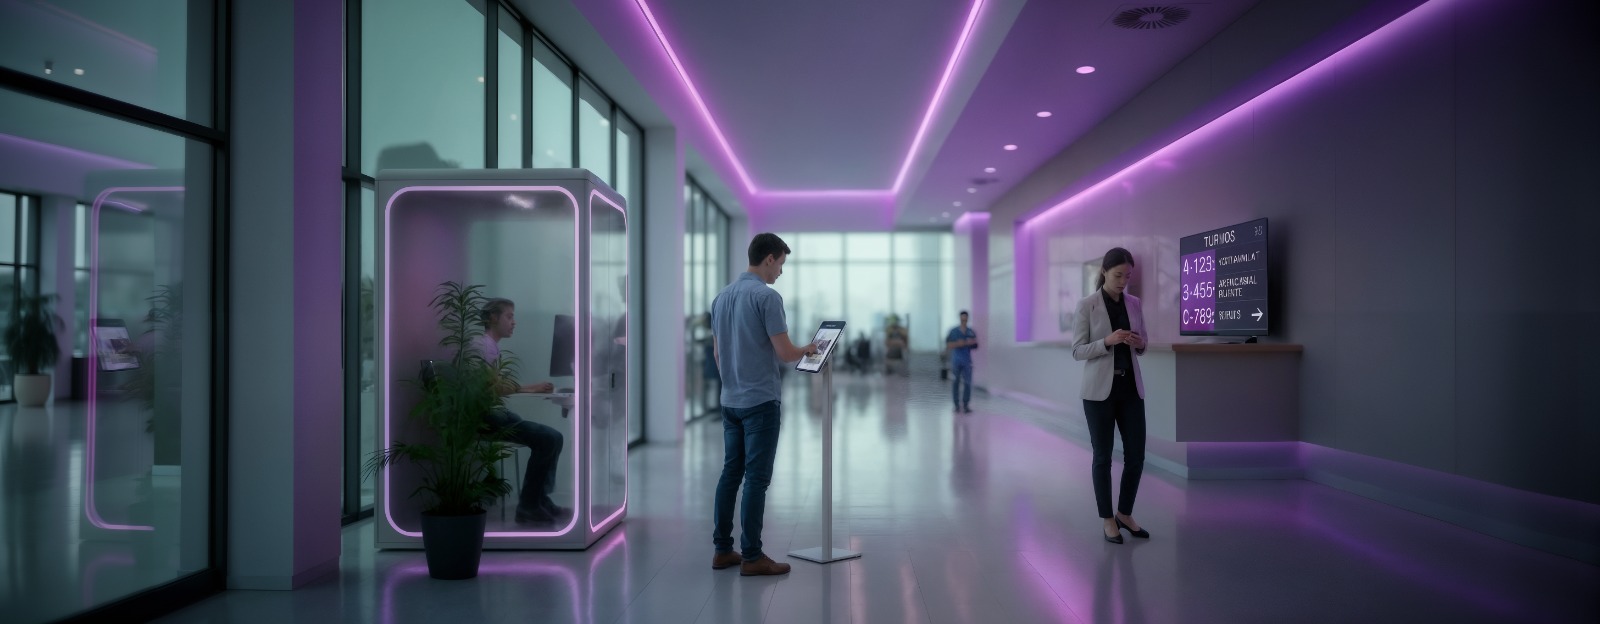
La Omnicanalidad Es El Nuevo Reto Despues De Digitalizar La Banca
La transformación digital de la banca ha cambiado la manera en que los clientes se relacionan con las instituciones financieras. Consultar un saldo, contratar un producto, solicitar asistencia o recibir una recomendación puede ocurrir desde una aplicación, un sitio web o un chatbot. Sin embargo, cuando una operación requiere atención presencial, persiste un reto: lograr que toda la información generada en los distintos canales acompañe al cliente durante su recorrido.
Para el usuario, la relación con su banco es una sola, independientemente de dónde ocurra. Puede comenzar la apertura de una cuenta desde su celular, continuar el proceso en un sitio web y acudir posteriormente a una sucursal para concluirlo. También puede consultar un producto en línea antes de hablar con un ejecutivo y esperar que esa información ya forme parte de la conversación.
Para las instituciones financieras, en cambio, estos puntos de contacto pueden seguir funcionando como sistemas separados y esa desconexión tiene costos: de acuerdo con datos de Numia, startup tecnológica especializada en la orquestación de interacciones en el mundo físico, una interacción puede costar hasta 20 veces más que una digital.
Esta brecha es uno de los principales desafíos de la omnicanalidad. Datos de IDC y McKinsey señalan que una experiencia omnicanal puede llevar a que un usuario interactúe 2.5 veces más con su banco que uno que utiliza únicamente una aplicación o una sucursal. Más allá del número de interacciones, el dato refleja la oportunidad de utilizar cada contacto como parte de un mismo recorrido y generar información que permita definir qué debe ocurrir en el siguiente punto de contacto.
La pregunta para la banca ya no es únicamente cómo trasladar más operaciones al entorno digital, sino cómo conectar los datos y el contexto que se generan tanto en los canales digitales como en los espacios físicos.
La omnicanalidad implica más que ofrecer una aplicación, un sitio web, un centro de atención y una red de sucursales. Requiere que estos canales puedan compartir información y operar a partir de un mismo contexto.
Aquí la inteligencia artificial comienza a desempeñar un papel relevante. Al combinar información proveniente de diferentes puntos de contacto, estas tecnologías pueden identificar patrones, detectar necesidades y ayudar a determinar cuál debería ser la siguiente acción dentro del recorrido de un cliente.
Esto permite llevar la personalización más allá de una recomendación dentro de una aplicación. El contexto generado durante una interacción digital puede utilizarse para preparar una atención presencial; a su vez, la información obtenida en una sucursal puede alimentar las siguientes decisiones digitales.
Para Numia esta conexión representa una de las siguientes etapas de la transformación bancaria: integrar la información que se genera cuando el cliente entra en contacto con una institución para convertirla en decisiones y acciones en tiempo real.
La oportunidad también tiene una dimensión operativa: si cada interacción física cuesta significativamente más que una digital, optimizar el uso de las sucursales y del tiempo de los equipos que trabajan en ellas deja de ser solo un tema de experiencia y se vuelve un tema de rentabilidad.
En este contexto, hasta 75% del tiempo de los ejecutivos de sucursal puede destinarse a gestiones que podrían resolverse digitalmente o de forma automática, mientras que entre 55% y 65% de los ejecutivos pueden perder oportunidades comerciales durante la atención presencial, de acuerdo con información de la compañía.
La oportunidad para la inteligencia artificial no necesariamente está en sustituir al ejecutivo, sino en utilizar mejor su tiempo y contexto.
Una plataforma capaz de identificar qué ocurrió antes de una visita, qué necesita el cliente y qué acción corresponde después puede permitir que el ejecutivo llegue a la conversación con mayor información y dedique más tiempo a actividades que requieren criterio, asesoría o interacción humana.
"Durante años, la transformación de la banca se midió por cuántas operaciones podían llevarse al canal digital. Hoy, el reto es lograr que cada interacción, digital o presencial, forme parte de una misma experiencia. La oportunidad está en conectar los datos y el contexto de cada punto de contacto para entender mejor al cliente, anticipar sus necesidades y tomar decisiones más inteligentes", comentó Gustavo Lauria, CEO y fundador de Numia.
La conexión entre datos, automatización e interacción humana también comienza a reflejarse en indicadores operativos.
En sus implementaciones con instituciones financieras, Numia reporta una reducción de hasta 90% en la intervención humana en consultas, un incremento de 20% en la capacidad de atención de los ejecutivos y una disminución de 16% en los tiempos de espera.
Estos resultados apuntan a una transformación del papel de las sucursales dentro de la estrategia bancaria. La tendencia no necesariamente implica reducir su presencia, sino modificar el tipo de actividades que se realizan en ellas.
Las operaciones simples y repetitivas pueden migrar hacia canales digitales o automatizados, mientras que los espacios físicos pueden concentrarse en aquellas interacciones en las que la intervención humana aporta mayor valor: asesoría, resolución de situaciones complejas y construcción de relaciones con los clientes.
En este escenario, la competitividad bancaria dependerá no sólo de contar con una buena aplicación o una amplia red de sucursales, sino también de la capacidad de conectar lo que ocurre en cada punto de contacto.
La siguiente etapa de la omnicanalidad será, por tanto, menos visible para el consumidor, pero más relevante para las instituciones: conseguir que los canales dejen de funcionar como espacios independientes y comiencen a operar como partes de una misma experiencia, respaldada por datos, automatización e inteligencia artificial.
Clara obtiene autorización de la CNBV para convertirse en Sofom en México
Openbank de Santander, comienza operaciones en México con su banca 100% digital
Ampliar el acceso a financiamiento: clave para fortalecer a las PyMEs mexicanas
Stori lanza plan de Inversión+ con rendimientos de hasta 15.50%