El mercado da una tregua a Lula mientras escruta los primeros pasos de su política fiscal
Las empresas del Ibex obtienen 50.000 millones de euros de ingresos en el país, lideradas por Santander, Telefónica o Iberdrola
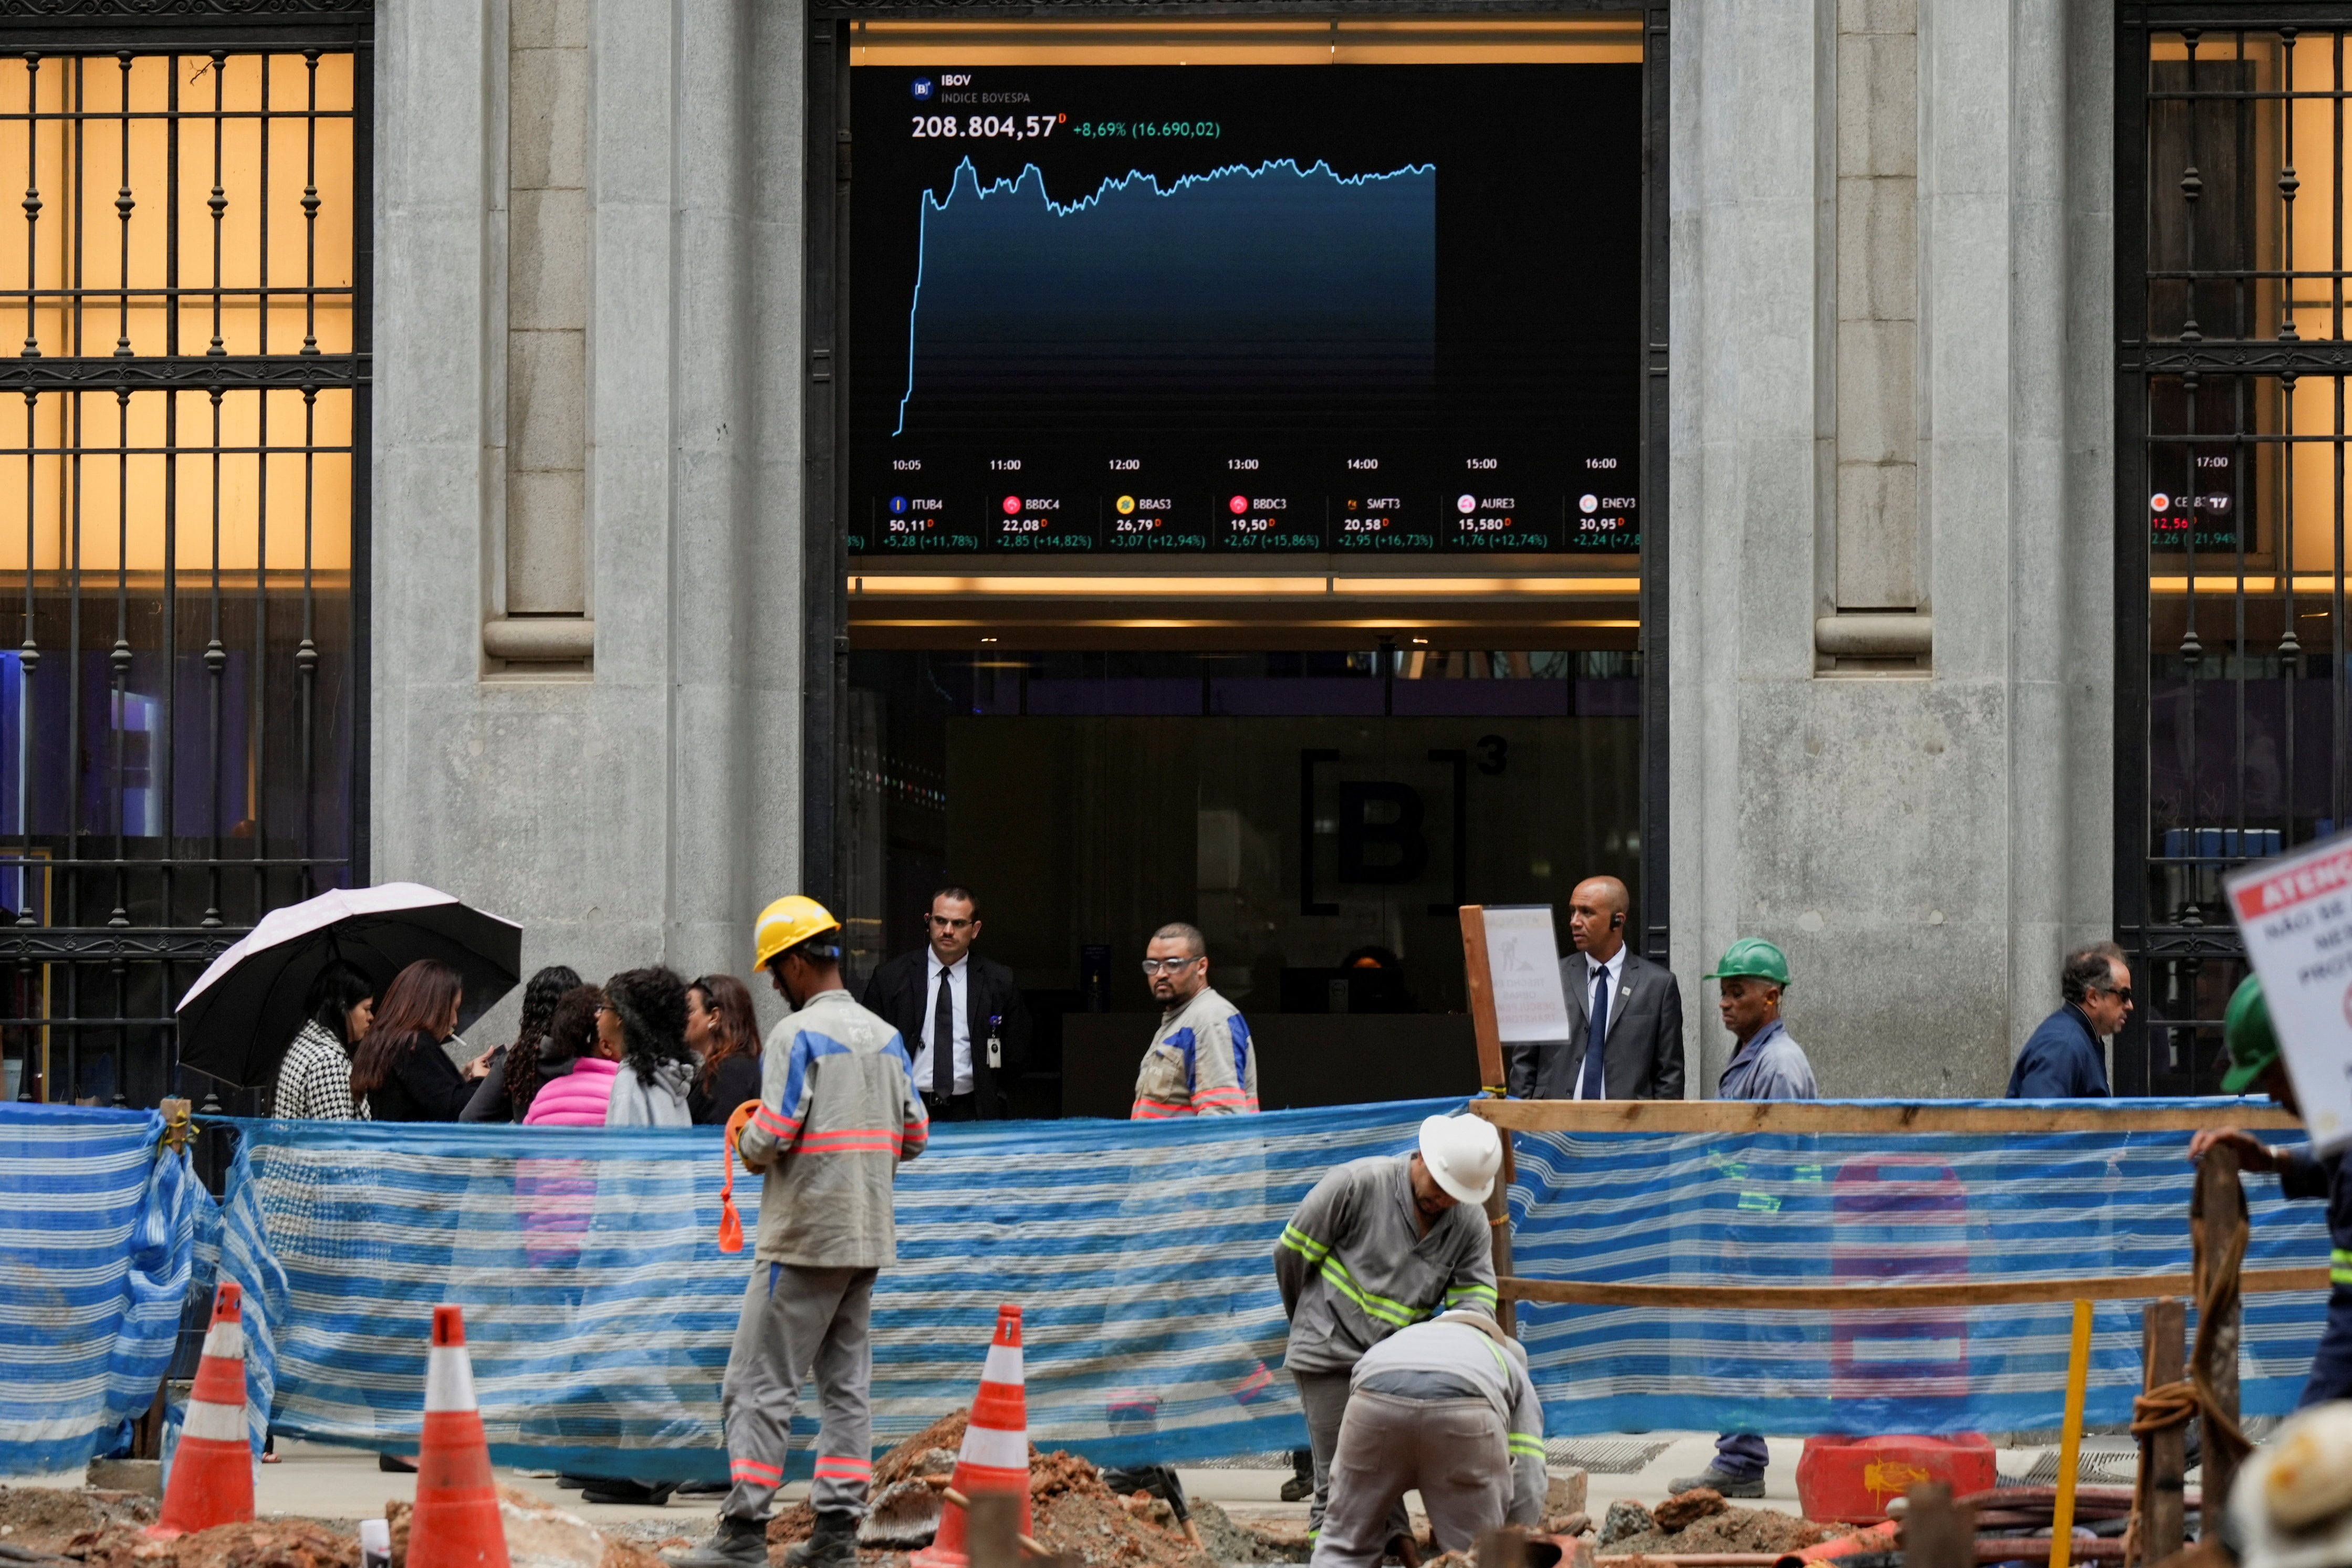
La Bolsa brasileña perdió el lunes más de 180.000 millones de euros de valor tras la reelección de Luiz Inácio Lula da Silva como presidente del país sudamericano. El índice bursátil de referencia, el Bovespa, cayó un 13,4%. También se desplomó la divisa local, el real brasileño, y la valoración de su deuda pública. Los mercados habían descontado el triunfo de su rival, el senador ultra Flávio Bolsonaro, considerado más próximo a las empresas. Pero, tras el castigo inicial, los inversores parecen haber dado una tregua a Lula, mientras escudriñan con lupa los primeros pasos en política fiscal, especialmente los nombramientos del área económica del Gobierno. Ayer martes, el real y la Bolsa brasileña cotizaron con tímidas subidas.
La victoria de Lula apunta a una continuidad de su política económica, para disgusto de quienes esperaban una mayor disciplina fiscal con Bolsonaro, quien, en un paralelismo con el argentino Javier Milei, hablaba de "tijeras grandes". Hay dos variables en juego a partir de ahora: una, la disposición de Lula a enfrentarse a los mercados. Otra, su capacidad para elevar el gasto público con un Congreso controlado por la derecha. "La oposición del Parlamento va a restringir su capacidad para aprobar cambios fiscales o constitucionales, y frena el riesgo de un gasto agresivo", apuntan desde la firma de inversión Neuberger.
La deuda pública bruta de Brasil está en el 83% del PIB, 10 puntos porcentuales más que al inicio del último mandato de Lula. Además, el déficit público ha subido hasta el 9,5% del PIB. La atención de los inversores se centrará ahora en los planes fiscales para 2027, y si son creíbles para estabilizar la deuda pública. Andressa Tezine, analista sénior de deuda soberana, considera que "habrá avances limitados en el ajuste fiscal a corto plazo, lo que aumenta el riesgo de nuevas subidas de los tipos de interés". Además, sin una mayor disciplina fiscal, "los inversores podrían exigir mayores rendimientos a la deuda pública brasileña, lo que añadiría presión a las finanzas públicas", apunta la experta. A día de hoy, el mercado exige al bono a 10 años de Brasil en reales en torno al 15,4%, y en torno al 6,5% para la deuda en dólares.
Con todo, a pesar del catastrofismo de las primeras horas, son muchas las voces que recuerdan que Lula ya ha demostrado ser capaz de contener la ira de los mercados financieros. Tras su primera victoria, en 2002, la Bolsa bajó un 4,4%, menos que este lunes. Pero después subió un 30% en tres meses, y un 90% en un año.
De los planes del líder del Partido de los Trabajadores están también pendientes los despachos del Ibex 35. Brasil es un mercado muy importante para el Santander, ya que copa alrededor del 22% de su margen de intereses y el 15% del beneficio neto de la entidad. Lo mismo ocurre con Mapfre, cuya filial brasileña aspira a convertirse pronto en la más importante para el grupo asegurador. Para Telefónica, es un mercado casi tan importante, a través de su filial Vivo, como el español. Así, las acciones del Banco Santander y Telefónica sufrieron el lunes, pero después recuperaron parte del terreno perdido.
En total, las siete empresas del Ibex que hacen públicos los resultados obtenidos en Brasil rozan los 50.000 millones de ingresos, según los datos de la agencia Bloomberg. Además de Telefónica (9.400 millones), Santander (12.606), Iberdrola (9.275) o Arcelor (11.000), tienen presencia Mapfre, Aena o Naturgy. Otras cotizadas no dan datos segregados. Para estas compañías, uno de los principales problemas de la nueva coyuntura política es el deterioro de la divisa: un real más débil hace que el beneficio obtenido allí quede deslucido al consolidarlo en las cuentas del grupo.
Una de las señales más esperadas por los expertos es la composición del equipo económico para el nuevo mandato. Los analistas locales señalan que uno de los candidatos para ocupar el cargo de ministro de Hacienda es el actual vicepresidente, Geraldo Alckmin, un nombramiento que se podría interpretar como un acercamiento de Lula al sector financiero y al centro del espectro ideológico. Algo que ya hizo en 2002 al nombrar al banquero Henrique Meirelles. Alckmin, respetado político de centro derecha, fue gobernador de São Paulo —el Estado más poblado y rico de Brasil— durante cuatro mandatos. En 2022, en un giro inesperado, se unió a Lula para derrotar a Jair Bolsonaro, padre del actual candidato ultra.
El equilibrio no va a ser fácil porque Lula anunció en campaña compromisos de gasto por alrededor de 300.000 millones de reales (unos 50.000 millones de euros, al cambio actual). "Para que el plan sea creíble, el Gobierno deberá explicar cómo compaginar ese gasto adicional con el esfuerzo de consolidación fiscal. En otras palabras, las nuevas promesas deben compensarse con recortes o ingresos adicionales", concluye Alejo Czerwonko, de UBS.
A pesar de las señales agoreras, la posición macroeconómica de Brasil sigue siendo muy sólida. Viktor Szabó, director de inversiones en deuda de mercados emergentes de Aberdeen Investments, recuerda que el país "es una superpotencia agrícola y energética, con unas cuentas externas sólidas y una inversión extranjera directa que cubre con creces el déficit por cuenta corriente". Además, el desempleo está cerca de mínimos históricos, su banco central ha demostrado su credibilidad y tiene grandes reservas de divisa extranjera que le ofrecen un importante colchón para contener su prima de riesgo soberana. "Pocos mercados emergentes combinan escala, recursos y profundidad institucional a este nivel", concluye Szabó.
Las grandes gestoras de fondos españolas creen que las aguas acabarán volviendo a su cauce. "Brasil es país muy potente con grandes empresas y eso el mercado lo acabará recogiendo", resume un veterano gestor de Bolsa.