Conekta obtiene luz verde de la CNBV para conectarse directamente a las redes de pagos
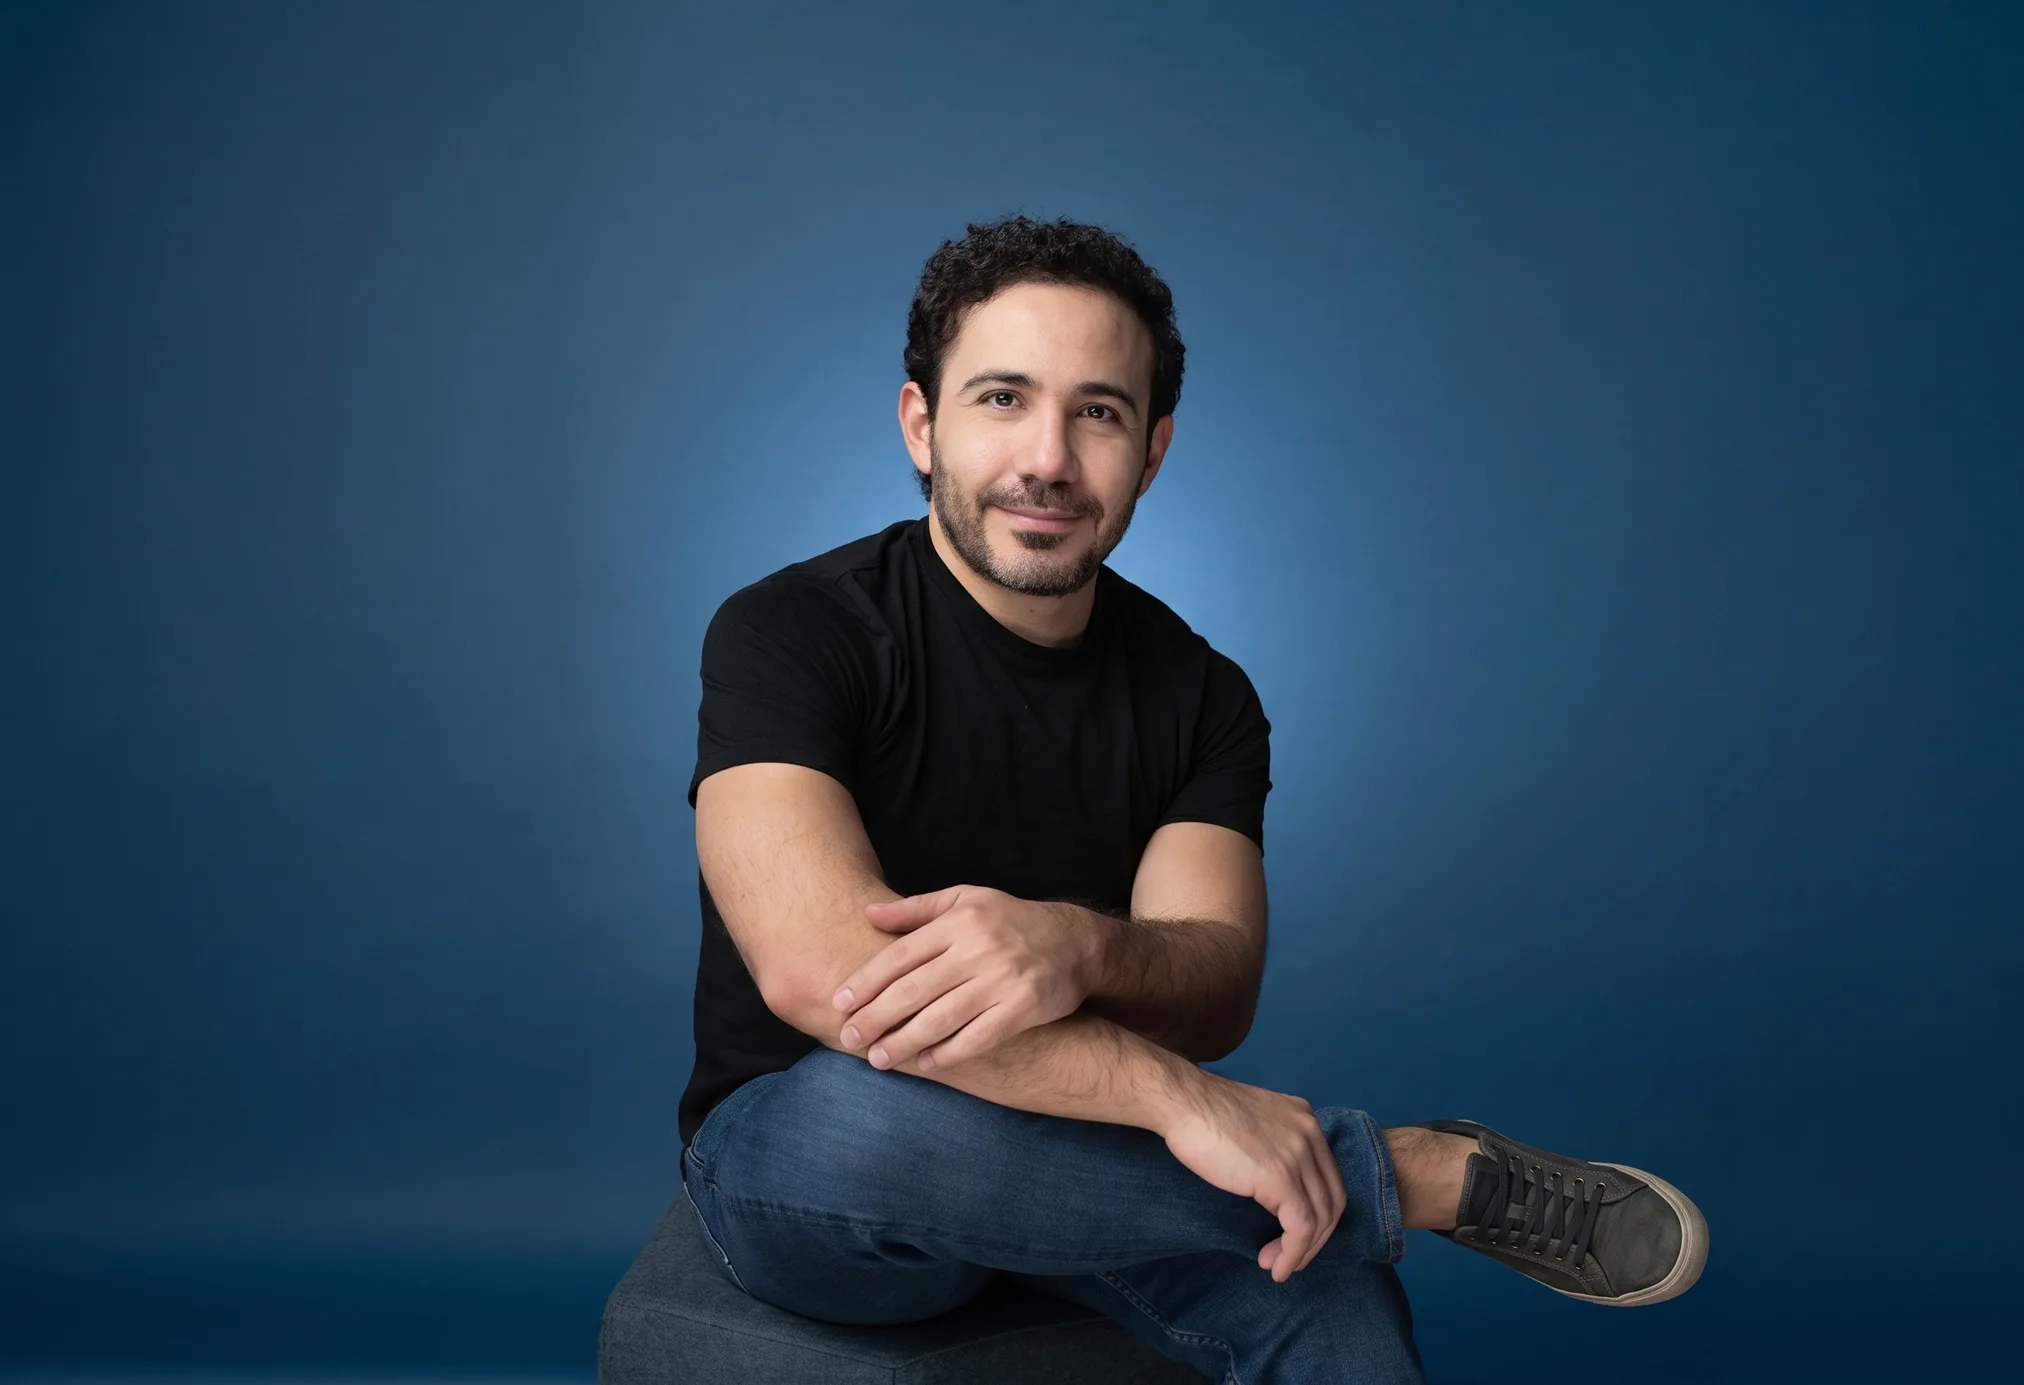
Héctor Cárdenas, CEO de Conekta, explicó a ALTO NIVEL qué cambia para los comercios con la nueva infraestructura de adquirencia directa.
La Comisión Nacional Bancaria y de Valores (CNBV) autorizó a Conekta para operar como adquirente no bancario directo, un cambio que permitirá a la fintech mexicana conectarse directamente con las redes de pagos con tarjeta, sin depender de un banco adquirente para acceder a ellas.
Héctor Cárdenas, fundador y CEO de Conekta, explicó en entrevista con ALTO NIVEL el alcance de la autorización en su primera intervención con medios en dos años. La compañía considera que el cambio le dará mayor control sobre el recorrido de una transacción y permitirá desarrollar nuevos productos sobre infraestructura propia.
Para Cárdenas, una de las principales ventajas estará en la relación directa con los emisores de tarjetas.
Nos mejora el tema de aceptación, nos permite estar en la mesa platicando con los emisores para poder incrementar la aceptación",
La regulación mexicana distingue entre ambas figuras: mientras el adquirente presta directamente el servicio de aceptación de pagos con tarjeta a los comercios y tramita las solicitudes de autorización hacia los emisores, el agregador ofrece ese servicio al amparo de un contrato con un adquirente.
Conekta comenzó a procesar pagos con tarjeta en 2012 bajo un modelo de agregación, en el que operaba sobre la infraestructura de bancos adquirentes.
Con la nueva autorización, la compañía suma adquirencia propia a una plataforma que ya integra tarjetas, transferencias, efectivo, wallets y pagos a plazos.
Cárdenas explicó que el proceso requirió alrededor de dos años de trabajo interno. Desde 2024, Conekta reconstruyó componentes de su plataforma, fortaleció su capacidad de procesamiento y desarrolló infraestructura para asumir directamente una parte de las funciones que antes dependían de terceros.
La compañía ha mencionado a Visa, Mastercard y Prosa al explicar el proceso de construcción de su infraestructura. Sin embargo, Conekta no ha publicado un desglose que permita confirmar cuáles de estas redes están actualmente operando con la compañía bajo el nuevo esquema de adquirencia directa.
La autorización de la CNBV fue comunicada públicamente por Conekta el 21 de septiembre de 2026. La compañía la describió como el paso que le permite operar directamente una capa del procesamiento de pagos con tarjeta y reducir su dependencia de intermediarios bancarios.
Cuando empezamos, para cobrar por internet en México había que operar sobre una estructura que no estaba pensada para el comercio digital. Catorce años después, en lugar de seguir adaptándonos a esa estructura, construimos la nuestra. Conekta ya no solo opera sobre la infraestructura de pagos del país: ahora es parte de ella", señaló Cárdenas.
Conekta: 15,000 mdd procesados y 428 millones de transacciones
Conekta reporta haber procesado más de 15,000 millones de dólares (mdd) en 428 millones de transacciones para más de 8,000 comercios.
Las cifras son acumuladas y corresponden a la escala total de operación de la compañía; Conekta no publicó en el anuncio un desglose de cuánto procesó durante 2025 o en lo que va de 2026.
En su sitio actual, la fintech mantiene las mismas magnitudes: más de 15,000 mdd procesados, más de 428 millones de transacciones y más de 8,000 comercios.
Cárdenas señaló a este medio que la conexión directa puede elevar hasta 26% la aceptación de compras en determinados comercios, debido a un mejor manejo de la forma en que se envían las transacciones a los emisores.
En la entrevista, Cárdenas dijo que los comercios que trabajan con Conekta pueden operar con niveles de contracargos de entre 0% y 0.2%.
La empresa también desarrolló internamente un sistema de prevención de fraude apoyado en inteligencia artificial y sostiene que la adquirencia directa le permitirá combinar ese sistema con un mayor control sobre el procesamiento, desde que un comercio se integra a la plataforma hasta que la transacción llega al emisor.
La tesis de Conekta es que un sistema antifraude demasiado separado del procesamiento puede terminar rechazando compradores legítimos. El objetivo, explicó Cárdenas, es distinguir entre operaciones fraudulentas y clientes que tienen un comportamiento legítimo, para reducir los rechazos innecesarios.
La compañía afirma actualmente que su motor antifraude toma decisiones en menos de 80 milisegundos y que utiliza patrones de compra locales para evaluar las transacciones. También ofrece 3D Secure 2.0 de manera dinámica, de acuerdo con el nivel de riesgo de cada operación.
Hay una frustración como comprador: metes otra tarjeta, no pasa, porque el sistema antifraude ya te bloqueó por intentarlo dos veces", describió Cárdenas.
Conekta también ofrece Apple Pay y Google Pay dentro de su plataforma. La documentación pública de la empresa confirma que ambos métodos están disponibles para comercios que procesan tarjetas a través de Conekta.
La compañía se presenta como proveedor autorizado para gestionar la integración de Apple Pay y su documentación señala que administra directamente determinados requisitos técnicos ante Apple. En el caso de Google Pay, Conekta también documenta la integración del servicio y el procesamiento de sus tokens.
Cárdenas señaló que las transacciones realizadas con Apple Pay y Google Pay registran niveles de contracargo cercanos a cero, de entre 0.01% y 0.02%. Ese dato corresponde a una declaración de la empresa y no cuenta con una metodología pública independiente en la información consultada.
Para los negocios que ya trabajan con Conekta, el cambio no implica una nueva integración tecnológica, de acuerdo con Cárdenas. El directivo aseguró que los beneficios de la nueva infraestructura llegarán automáticamente a los comercios existentes.
Uno de los puntos pendientes es el impacto en costos. Cárdenas dijo que Conekta buscará trasladar a sus clientes las eficiencias que genere la adquirencia propia, aunque no dio cifras sobre posibles reducciones de comisiones ni explicó un mecanismo concreto para hacerlo.
También señaló que el acceso directo permitirá avanzar en la automatización de algunos procesos relacionados con la liquidación de recursos. No obstante, durante la entrevista no ofreció un plazo específico en días para la entrega de fondos.
Sobre capital y liquidez, Cárdenas afirmó que Conekta es una empresa rentable y generadora de caja, pero no proporcionó cifras financieras para respaldar esa afirmación.
Cárdenas rechazó la idea de que la adquirencia directa coloque a Conekta en una confrontación con los bancos y planteó que la relación seguirá siendo de colaboración.
Como ejemplo mencionó Pago Directo de BBVA, que permite realizar pagos desde la aplicación del banco mediante autenticación biométrica.
En paralelo, Conekta sostiene que su especialización en México representa una ventaja frente a plataformas globales que adaptan soluciones desarrolladas originalmente para otros mercados.
Para Cárdenas, el efectivo no debe verse como un enemigo de los pagos digitales. Precisamente, Conekta permite a los comercios aceptar pagos a través de transferencias interbancarias y en efectivo a través de comercios como OXXO.
El directivo consideró que la industria debe entender por qué los mexicanos siguen utilizando efectivo y desarrollar alternativas que permitan conservar algunas de sus ventajas, pero agreguen capacidades que este medio no ofrece, como realizar pagos en línea en tiempo real o comprar a plazos.
Cárdenas identificó la colaboración entre bancos, fintechs, agregadores y aplicaciones de pago como uno de los principales retos de la industria durante los próximos cinco años.
Conekta prepara nuevas soluciones relacionadas con prevención de fraude, identidad financiera y métodos de pago, que presentará durante los próximos meses.


