BYD, Chirey, Omoda y otras marcas chinas impulsan la batalla del crédito automotriz en México
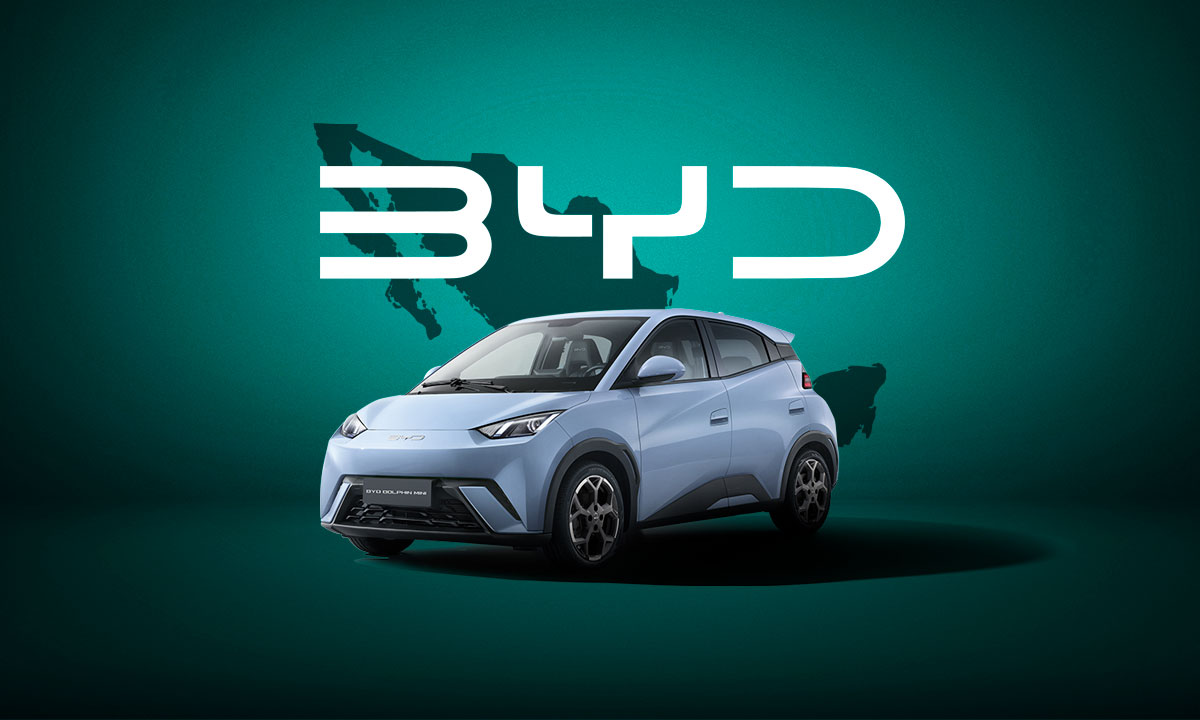
La expansión de fabricantes chinos como BYD y Chirey representa una oportunidad para que los bancos establezcan alianzas y amplíen su base de clientes.
El crecimiento de BYD, Chirey, Omoda y otras automotrices chinas en México abre nuevas oportunidades de negocio para los bancos, que pueden ganar terreno en el financiamiento de autos ante la ausencia de financieras propias de estos fabricantes, afirmó Moodys Local.
De acuerdo con un análisis de la calificadora, la expansión de vehículos chinos está modificando la composición de ventas en el mercado nacional, por lo que se presenta una oportunidad para la banca tradicional.
Históricamente las financieras de marca mantienen una posición dominante en el crédito automotor, pero entre los nuevos participantes chinos, ninguno ha lanzado una financiera propia, lo que puede permitir a los bancos cobrar un mayor peso tanto en el mercado de financiamiento al consumidor como, potencialmente, en el de inventarios", afirmó Moodys.
Kapital acelera su expansión internacional: busca operar como banco en Colombia
Bancos registran alza acelerada en cuentas inactivas; ¿puedes perder tus ahorros?
Esta última proporción es difícil de calcular con precisión debido a que algunas marcas chinas no reportan sus ventas al Instituto Nacional de Estadística y Geografía (Inegi), entre éstas algunas que han tenido un incremento considerable en el mercado, como BYD, Chirey y Omoda.
La consolidación de estos fabricantes también se refleja en el origen de los vehículos comercializados en el país. Entre enero y septiembre de 2024, las unidades manufacturadas en China representaron 20% del mercado, frente a menos de 6% en 2018, el primer año para el que se identificaron datos comparables.
El mismo fenómeno de crecimiento en participación de mercado pasa con las ventas de vehículos ligeros de marcas chinas en México", aseguró la calificadora.
Cifras de la AMDA dan cuenta de esta rivalidad. Entre enero y junio de 2026, las financieras de marca elevaron ligeramente su participación en el financiamiento de vehículos nuevos, al pasar de 79.24% a 79.82% respecto al mismo periodo del año anterior. En contraste, la cuota de los bancos disminuyó de 19.75% a 19.20%.
Aunque la banca incrementó 5.6% interanual sus colocaciones de vehículos nuevos, a 89,452 operaciones, su cuota relativa se redujo", se lee en el documento.
El desempeño de los seminuevos también limitó el avance del sector. Las colocaciones bancarias de este segmento cayeron 11.2%, a 38,095 operaciones, por lo que el total de financiamientos se mantuvo prácticamente estable, con 127,547 operaciones, una disminución de 0.1% anual. Del total, 70% correspondió a vehículos nuevos y 30% a seminuevos.
En este escenario, la llegada y expansión de fabricantes chinos representa una oportunidad para que los bancos establezcan alianzas, amplíen su base de clientes y concreten nuevos acuerdos con distribuidores.
Sin embargo, también puede aumentar la competencia en tasas y precios, subsidios, rapidez de aprobación y experiencia del cliente en el punto de venta", subrayó Moody's.
Una depreciación más rápida que la de otras marcas podría reducir el valor de las garantías y elevar las pérdidas en caso de incumplimiento, especialmente cuando el saldo insoluto supere el precio de reventa del vehículo", afirmó la calificadora.
Ante este panorama, los bancos deberán ajustar sus criterios de colocación conforme aumente su exposición a estos vehículos. Entre las variables que pueden requerir ajustes se encuentran la relación entre el préstamo y el valor del automóvil, los enganches y los plazos de financiamiento.
Uno de los principales obstáculos es la limitada información histórica sobre el comportamiento de los vehículos chinos en el mercado mexicano de segunda mano, lo que dificulta estimar cuánto podrán recuperar los prestamistas cuando necesiten vender una unidad.
A esta incertidumbre se suman las reducciones de precios de los vehículos nuevos derivadas de mejoras productivas y tecnológicas, así como la calidad y durabilidad de las baterías y otros componentes, especialmente ante la creciente presencia de modelos eléctricos e híbridos.
El impacto crediticio para los bancos dependerá de la disciplina en la colocación de crédito y de la solidez del ecosistema de cada marca", puntualizó Moody's.
El avance de BYD, Chirey y los vehículos chinos Según cifras de la Asociación Mexicana de Distribuidores de Automotores (AMDA), entre enero y septiembre de 2026, los vehículos manufacturados en China representaron alrededor de 28% del mercado interno mexicano, mientras que las marcas de origen chino alcanzaron una participación ajustada de 17%.
Bancos buscan ganar terreno frente a las financieras automotrices En ese sentido, la expansión de las marcas chinas podría modificar la competencia por el financiamiento de vehículos en México, un mercado en el que las financieras de marca mantienen el liderazgo frente a los bancos.
Depreciación de autos chinos representa riesgos crediticios Pese a las oportunidades de expansión, una mayor exposición a vehículos chinos también implica retos para los bancos, particularmente por la incertidumbre sobre el valor de las unidades, es decir, el precio que pueden conservar al término de un periodo de uso.