Ante falta de sanciones en su diseño, Ley de Economía Digital puede enfrentar retos en su implementación
Con la inminente aprobación de la iniciativa del Ejecutivo, especialistas destacan que el nuevo marco legal ayudará a la trazabilidad y disminuir delitos como el robo de combustible en el país
La iniciativa de Ley de Economía Digital de la presidenta Claudia Sheinbaum y que busca reducir el uso del efectivo, aún mantiene interrogantes sobre sus alcances e implantación en la actividad económica del país.
Luego de que recibió el visto bueno en comisiones en la Cámara de Diputados la semana pasada y su inminente aprobación en próximos días en el Pleno, especialistas siguen señalando dudas ante la falta de detalles del documento.
Uno de los principales retos es que establece obligaciones para distintos sectores, pero no contempla sanciones en caso de incumplimiento, advierte Alberto Córdoba, socio del despacho Von Wobeser y Sierra.
"Son 22 artículos, nada más que parecerían una ley más programática, con ciertas obligaciones para varios sectores, pero sin dar una sanción en caso de incumplimiento", señala el especialista.
El problema, explicó, podría aumentar cuando Hacienda determine cuáles serán los sectores estratégicos que deberán adoptar mecanismos para reducir el uso de efectivo. La iniciativa contempla que la dependencia tenga 15 días para definirlos y posteriormente las autoridades cuenten con otros 15 días para emitir las disposiciones reglamentarias.
A pesar de los retos, Córdoba identifica beneficios importantes en la iniciativa. La reducción del efectivo puede disminuir los costos asociados con su manejo y, al mismo tiempo, generar mayor trazabilidad sobre las operaciones económicas.
La digitalización también es vista con buenos ojos por el sector financiero. Los bancos, explica, tienen incentivos económicos para que aumente el uso de medios de pago digitales, además del objetivo de ampliar la inclusión financiera.
"En el sector que estamos nosotros ahorita analizando, que es entidades financieras, es algo que ellos llevaban muchísimo tiempo pidiendo, evidentemente por otras razones. Digo, si los bancos tienen interés en que haya una inclusión financiera, pero también por temas económicos. Para ellos esto va a significar atraer más depósitos, poder llegar a tener más usuarios", comentó.
Uno de los efectos que busca la legislación es aumentar la trazabilidad de las operaciones. Córdoba consideró que esto puede tener efectos particularmente relevantes en sectores donde el gobierno busca combatir actividades ilícitas relacionadas con el uso de efectivo.
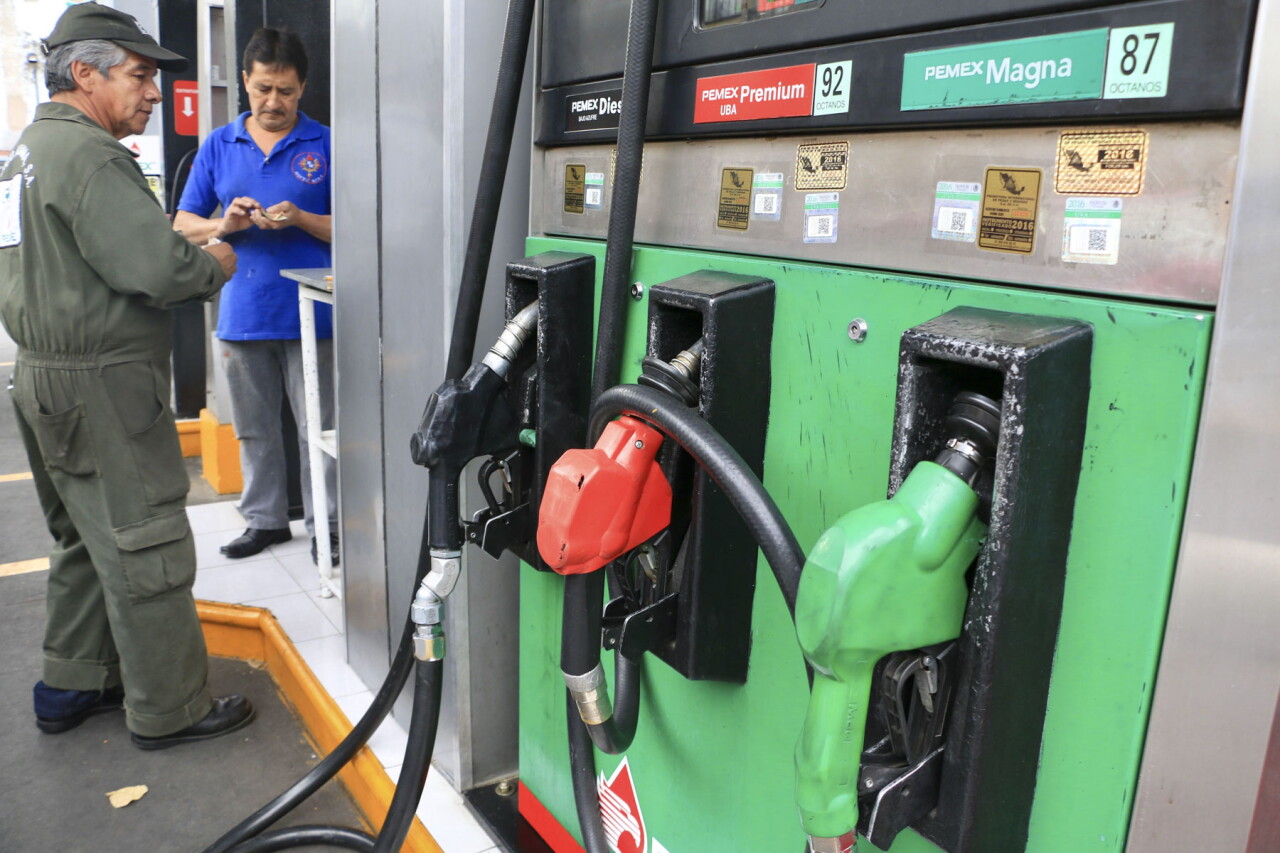
En el caso de las gasolineras, por ejemplo, el uso obligatorio de medios de pago rastreables permitiría a las autoridades comparar las operaciones financieras con la información disponible sobre ingresos y egresos y tener más información para combatir el robo de combustibles.
El reto, sin embargo, es considerable en un país donde el efectivo mantiene una presencia elevada y existen zonas con infraestructura financiera limitada.
Córdoba señala que México presenta un nivel de bancarización bajo frente a otros países y que el uso de efectivo supera ampliamente al de economías donde los pagos digitales tienen una mayor penetración.
"Los países que menos usan efectivo, como China, Noruega, están en un 4%. Y en México están arriba del 40 y tantos por ciento. Entonces creo que sí va a ser una labor dura de implementación", apuntó.
- Inclusión y pagos digitales: Promueve la adopción masiva de medios electrónicos (QR, CoDi, DiMo, tarjetas, transferencias) para reducir el uso de efectivo.
- Identidad y contratación remota: Valida legalmente la CURP Digital y el Expediente Digital Ciudadano para abrir cuentas y contratar servicios financieros a distancia.
- Obligatoriedad gubernamental: Exige a los tres órdenes de gobierno contar con infraestructura para aceptar pagos digitales en trámites y servicios.
- Sectores exclusivos: Faculta a la SHCP a determinar actividades estratégicas donde el pago digital sea la única vía permitida.
- Facultades para Banxico: Permite al Banco de México homologar el uso de aplicaciones financieras, ampliar montos en cuentas simplificadas y regular cobros con QR en terminales.
- Inclusión crediticia: Genera un historial transaccional que facilita el acceso a crédito para MiPymes y sectores vulnerables.
- Regla de contingencia: Permite el pago temporal en efectivo o cheque únicamente ante fallas técnicas imprevistas o fuerza mayor.
- Plataformas de desarrollo: Integra herramientas de la Agencia de Transformación Digital, como la Ventanilla Digital Nacional de Inversiones y la Plataforma de Establecimientos Mercantiles.
Antonio Hernández Editor de Economía en Expansión. Coordina las coberturas relacionadas con los grandes temas macroeconómicos de la Secretaría de Hacienda, Banco de México, el SAT, sistema bancario del país, los principales indicadores financieros así como el dinamismo del comercio exterior mexicano. @Aharano @antoniohernandezarano
La iniciativa contempla que la dependencia tenga 15 días para definirlos y posteriormente las autoridades cuenten con otros 15 días para emitir las disposiciones reglamentarias.El especialista consideró que la falta de sanciones debe revisarse durante el proceso legislativo, debido a que las disposiciones secundarias no podrían resolver por sí mismas esa ausencia.La falta de sanciones en la ley hará complicada su implementación.
La ley no dice nada y las leyes secundarias no van a poder tener sanciones.Ante ello, dijo que lo ideal es que las comisiones en el Congreso revisen el tema, ya que de lo contrario podría ser una ley que va a ser difícil implementarla y hacerla coercitiva.Digitalización de pagos, con beneficios para empresas y bancosA pesar de los retos, Córdoba identifica beneficios importantes en la iniciativa.
La reducción del efectivo puede disminuir los costos asociados con su manejo y, al mismo tiempo, generar mayor trazabilidad sobre las operaciones económicas.De acuerdo con el especialista, el costo de manejar efectivo puede representar alrededor de 1.5% del PIB, mientras que la pérdida de ingresos derivada de una menor fiscalización puede alcanzar aproximadamente 2.6% del PIB.
En conjunto, estima que el impacto ronda casi 4% del producto.La digitalización también es vista con buenos ojos por el sector financiero.
Los bancos, explica, tienen incentivos económicos para que aumente el uso de medios de pago digitales, además del objetivo de ampliar la inclusión financiera."En el sector que estamos nosotros ahorita analizando, que es entidades financieras, es algo que ellos llevaban muchísimo tiempo pidiendo, evidentemente por otras razones.
Para ellos esto va a significar atraer más depósitos, poder llegar a tener más usuarios", comentó.Uno de los efectos que busca la legislación es aumentar la trazabilidad de las operaciones.