Adiós al efectivo en México: ¿Por qué el país aún no está listo para pagos solo con tarjeta?
Digitalizar la economía por "decreto" choca contra millones de personas sin internet, comisiones bancarias elevadas y el temor a la fiscalización.
La iniciativa de la Ley de Economía Digital que busca reducir el uso del efectivo en México se enfrenta a un gran reto cultural y de infraestructura. En un entorno donde 4 de cada 10 pequeños negocios no acepta pagos con tarjeta, falta de cobertura de Internet y un 30% de la población que no tiene acceso a servicios bancarios, especialistas advierten de retos para su adopción.
De acuerdo con un estudio de la Concanaco Servytur, aunque el 94% de las mipymes posee un teléfono inteligente y el 88% cuenta con internet, el 46.5% no acepta pagos con tarjeta.
La razón principal, según el organismo, radica en el elevado costo de las comisiones bancarias que pagan los comercios por aceptar tarjetas, las cuales supera en promedio el 3.56%.
En contraste, en países como España, oscila entre 0.31% y 0.34%. A este margen se añaden la inversión en terminales, los costos de conectividad y la falta de certeza fiscal sobre si el Servicio de Administración Tributaria (SAT) presumirá cada depósito electrónico como un ingreso gravable.
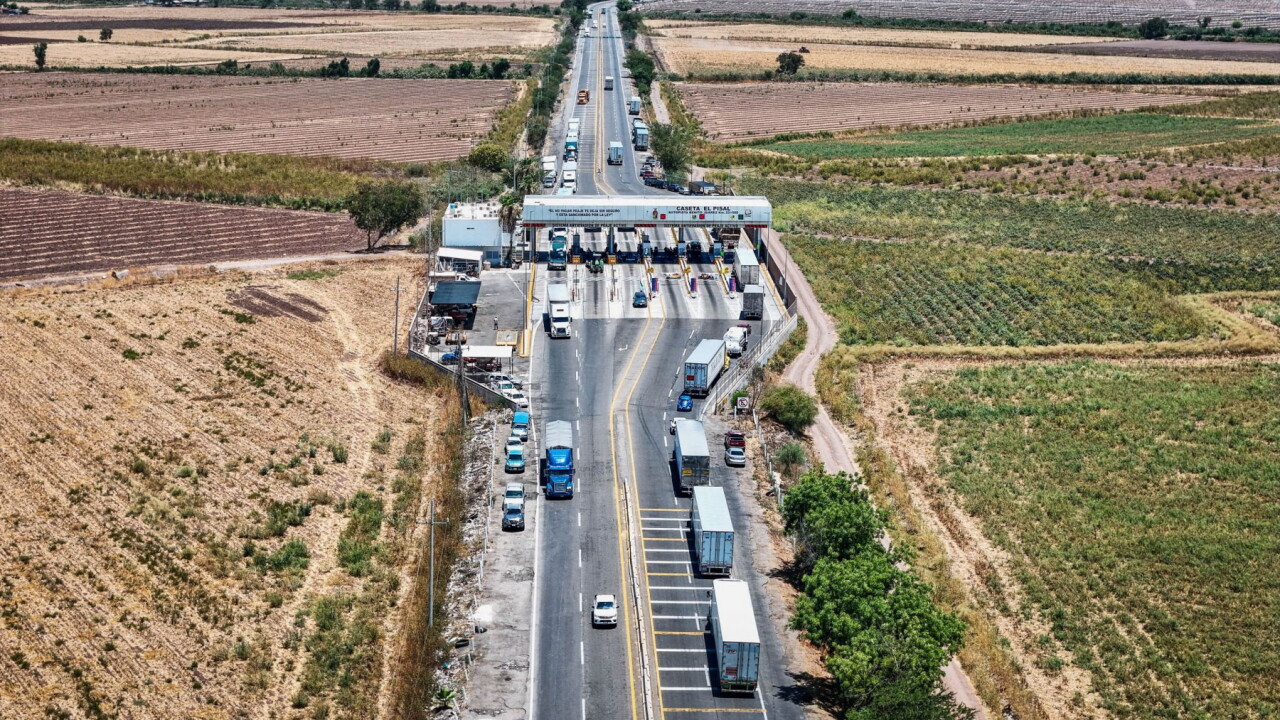
"En el frente de infraestructura y resiliencia operativa, la propuesta es inviable en el corto plazo. Obligar pagos digitales en sectores como gasolineras o carreteras choca de frente con la falta de conectividad móvil estable en miles de kilómetros de la red federal; una caída de red o una falla en los rieles de liquidación paralizaría el transporte y el abasto de bienes sin un mecanismo de contingencia offline homologado", agregó Sanchez.
El especialista añadió que desde la óptica regulatoria, la iniciativa contradice el curso legal y el poder liberatorio pleno que otorga la Ley Monetaria al efectivo, abriendo la puerta a una ola de amparos.
"Los países que han reducido drásticamente el efectivo, como Brasil con PIX o India con UPI, lo lograron volviendo al dinero digital gratuito, ubicuo e interoperable para el usuario final, no criminalizando el uso de billetes antes de construir las autopistas digitales necesarias", dijo.
La Encuesta Nacional de Inclusión Financiera (ENIF) revela que el 85.2% de las transacciones cotidianas de 500 pesos o menos se efectúan en efectivo, al tiempo que entre el 80% y el 85% del total de las operaciones del país siguen utilizando dinero físico.
A los obstáculos financieros se suma la brecha tecnológica. Aunque las autoridades reportan un avance significativo en la cobertura de red, reconocen que un 6% de la población nacional, esto es, cerca de 7 millones de personas, habita en zonas desprovistas de internet.
Economía Gasolineras y casetas operarán sin efectivo con nueva Ley de Economía Digital 4 Min Read
Gasolineras y casetas operarán sin efectivo con nueva Ley de Economía Digital
Economía La Ley de Economía Digital permitirá abrir cuentas bancarias con la CURP biométrica 3 Min Read
La Ley de Economía Digital permitirá abrir cuentas bancarias con la CURP biométrica
Economía Casetas y gasolineras están listas para cobros digitales, asevera Peña Merino 4 Min Read
Casetas y gasolineras están listas para cobros digitales, asevera Peña Merino
Antonio Hernández Editor de Economía en Expansión. Coordina las coberturas relacionadas con los grandes temas macroeconómicos de la Secretaría de Hacienda, Banco de México, el SAT, sistema bancario del país, los principales indicadores financieros así como el dinamismo del comercio exterior mexicano. @Aharano @antoniohernandezarano
En un entorno donde 4 de cada 10 pequeños negocios no acepta pagos con tarjeta, falta de cobertura de Internet y un 30% de la población que no tiene acceso a servicios bancarios, especialistas advierten de retos para su adopción.En opinión del consultor en regulación y economista independiente, Jorge Sánchez, con más del 54% de la población en la informalidad laboral en México, el papel moneda no es una "terquedad cultural", sino una necesidad de subsistencia frente a la fricción fiscal y a un sistema financiero que aún traslada costos y comisiones prohibitivas a los pequeños márgenes del microcomercio.México no está listo para prohibir el efectivo, y pretender digitalizar la economía por decreto en la Cámara de Diputados confunde causa con consecuencia.
A este margen se añaden la inversión en terminales, los costos de conectividad y la falta de certeza fiscal sobre si el Servicio de Administración Tributaria (SAT) presumirá cada depósito electrónico como un ingreso gravable.Temor a mayor fiscalización del SATDe aprobarse la iniciativa en el actual periodo de sesiones, tendría como su primer ensayo aplicarse en gasolineras y casetas, lo cual ya ha despertado el rechazo del sector gasolinero, al considerar que debe ser opción del usuario el medio de pago, además de que gran parte de sus ventas se realizan en efectivo, a la par de falta de conectividad en la red de autopistas del país."En el frente de infraestructura y resiliencia operativa, la propuesta es inviable en el corto plazo.
Aunque las autoridades reportan un avance significativo en la cobertura de red, reconocen que un 6% de la población nacional, esto es, cerca de 7 millones de personas, habita en zonas desprovistas de internet.Los retos de conectividad e infraestructura son críticos en estados del sur del país, donde la adopción de medios de pago digitales apenas alcanza un 6%.Camino correcto para la digitalización de la economía, pero reto en adopciónLa propuesta para expedir la Ley de Economía Digital transita por el camino correcto al ampliar la diversidad de opciones de pago y facilitar la integración de usuarios mediante herramientas como la CURP digital.
Sin embargo, el verdadero reto de la legislación no radica en la disponibilidad de la infraestructura tecnológica, la cual ya está desarrollada, sino en lograr que el sistema funcione de manera fluida y sin fricciones para el ciudadano común.Así lo señaló Álvaro Vértiz, Director para América Latina y el Caribe de DGA Group, quien enfatizó que el principal obstáculo a vencer es la interoperabilidad de los pagos.Para el especialista, de nada sirve contar con la tecnología si el consumidor enfrenta trabas al intentar realizar un cobro o transferencia con código QR porque la aplicación que utiliza no se comunica de forma transparente con la institución financiera del comercio.Asimismo, Vértiz subrayó que la nueva ley no debe actuar como una isla, sino que debe armonizarse con el resto de las regulaciones financieras vigentes.

